国の教育ローン審査落ちの共通点とは?2026年最新金利と併用全貌
大学進学や高校入学を目前に控え、多くの家庭を悩ませるのがまとまった学費の確保です。公的な融資制度として頼りにされる日本政策金融公庫の「教育一般貸付」、いわゆる国の教育ローンは、民間の金融機関と比べて固定金利の低さや融資枠の広さから第一の選択肢として選ばれ続けています。しかし、受験直前の土壇場で申し込んだものの「不採用の通知が届き、入学金の納付期限に青ざめた」という相談が、ファイナンシャルプランナーや進路指導の現場で後を絶ちません。
公的支援であるにもかかわらず、なぜ審査に弾かれてしまう家庭が存在するのでしょうか。2026年の最新金融動向を踏まえつつ、公庫が審査で見落とさないチェックポイント、年収制限の罠、そして日本学生支援機構(JASSO)の奨学金と組み合わせた「賢い資金調達の裏ワザ」まで、現場の取材データを基に徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査落ちの原因は年収の低さではなく、公共料金や家賃の引き落とし遅延、クレジットカードのリボ残高など「信用情報・通帳履歴の傷」に集中しています。
- 要点2:2026年時点の固定金利水準や母子家庭・父子家庭への優遇制度(金利引き下げ・保証料軽減)を正しく把握すれば、民間ローンを大幅に下回る負担で資金調達が可能です。
- 要点3:奨学金(在学中に本人が受給・返済)と国の教育ローン(入学前に親が借り入れ)の特性を組み合わせることで、入学金ショックを回避しつつ家計防衛が図れます。
【2026年最新】国の教育ローン(教育一般貸付)の概要と金利・限度額の基礎知識
日本政策金融公庫が取り扱う「教育一般貸付」は、一般に「国の教育ローン」として広く浸透しています。銀行や信販会社の教育ローンと決定的に異なるのは、営利を目的としない政策金融機関が運営している点です。市場金利の上昇局面にある2026年現在においても、長期固定金利の安心感を提供し、家計の急変を支えるセーフティネットとして確固たる地位を維持しています。
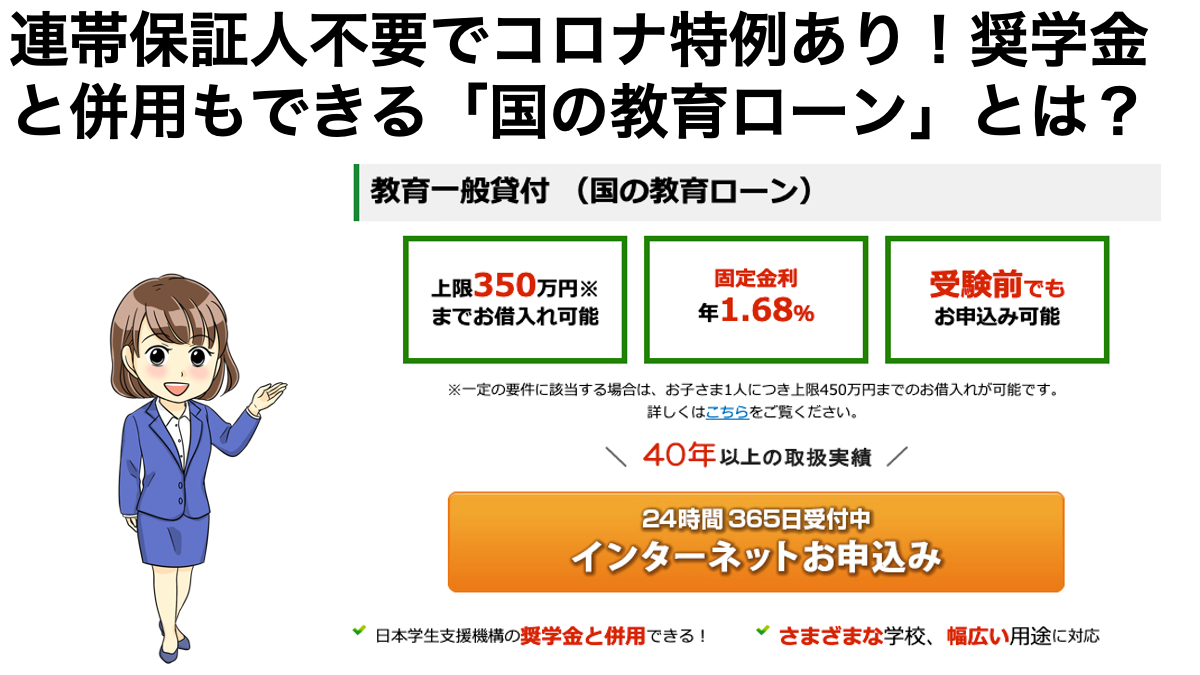
融資の骨格となる条件を整理すると、対象となるのは高校、高専、短大、大学、大学院、専門学校、さらには一定基準を満たす海外の教育施設に進学・在学する学生の保護者です。借入限度額は学生1人につき原則350万円以内に設定されていますが、自宅外通学、大学院進学、あるいは海外留学(3か月以上の留学資金)などの特定要件に該当する場合は、最大450万円まで枠が拡大されます。
返済期間は最長18年と極めてゆとりを持った設計となっており、在学期間中は利息のみを支払う「元金据置」を選択できる点も大きな特徴です。2026年における適用金利は、固定金利で年2%台前半で推移しており、民間の無担保教育ローンが変動金利で3%〜4%台半ば、固定金利であれば5%近くに達するケースもある現状と比較すると、圧倒的な優位性を誇ります。

国の教育ローンで審査に落ちる家庭の共通点|公庫が厳格に見る「3つの落とし穴」
「公的な融資だから、生活が苦しい家庭ほど簡単に通してくれるはず」という認識は、最も危険な誤解です。公庫は税金を原資の一部として運営されている公的機関であるからこそ、融資された資金が確実に回収されるかどうかの審査基準を極めて厳格に運用しています。現場で数々の審査事例を検証すると、不合格となる家庭には驚くほど共通したパターンが浮かび上がってきます。
審査落ちを招く決定打として、第一に挙げられるのが「直近6か月間の預金通帳における引き落とし遅延」です。国の教育ローンを申し込む際、メインバンクの通帳コピー(半年分〜1年分)の提出が義務付けられます。公庫の融資担当者が真っ先に注視するのは、家賃、住宅ローン、水道光熱費、携帯電話料金、各種税金が期日通りに引き落とされているか否かです。残高不足による再振替や、窓口納付の遅延スタンプが複数回散見されると、「家計管理が破綻している」と即座に判断され、門前払いに近い形で否決されます。
第二の落とし穴は、個人信用情報機関(CIC・JICC)に登録された延滞記録や消費者金融からの多額の借り入れです。スマートフォン端末の分割代金の滞納、クレジットカードのキャッシング枠の常時利用、リボ払いの高額な残債は致命傷となります。民間銀行のカードローン審査には通った経験がある世帯でも、公庫の返済負担率(年収に対するすべての年間返済額の割合)の審査で上限を超過し、あっさり弾かれる事例が頻発しています。
第三の見落としがちな盲点が、利用条件である「世帯年収の上限制限」の超過です。国の教育ローンには、民間融資とは逆に「所得が高すぎる世帯は利用できない」上限ラインが設けられています。たとえば扶養する子どもの人数が1人の場合、給与所得者の上限年収は原則790万円(事業所得者は所得600万円)です。子ども2人なら890万円、3人なら990万円と緩和されますが、共働き世帯で世帯合算年収を算定した際、基準をわずかに超えてしまい対象外となる失敗が後を絶ちません。ただし、勤続年数が短い、または一時的な医療費負担が大きいなどの事情があれば、年収990万円まで上限が引き上げられる特例措置も用意されているため、事前確認が不可欠です。
なお、職場への在籍確認については、原則として書類審査(健康保険証や源泉徴収票)で確認が行われますが、勤務実態に疑義が生じた場合や個人事業主の確認においては、電話による事実確認が実施されることがあります。虚偽の申告は即座に否決理由となるため、厳正な記載が求められます。
【徹底比較】国の教育ローンvs民間銀行ローンvs奨学金(JASSO)
教育資金の調達手段を検討する際、国の教育ローン単体を見るのではなく、民間銀行の教育ローンや日本学生支援機構(JASSO)の奨学金との違いを多角的に比較することが失敗を防ぐ鉄則です。各制度の性格を客観的な指標で比較しました。
| 項目 | 国の教育ローン(教育一般貸付) | 民間金融機関(銀行・信託) | JASSO奨学金(第2種・有利子) |
|---|---|---|---|
| 契約者・債務者 | 保護者(親) | 保護者(親) | 学生本人 |
| 2026年適用金利 | 年2.25%前後(固定金利) ※優遇適用でさらに低減 | 変動:年3.2%〜4.5% 固定:年4.2%〜5.5% | 年0.8%〜1.5%前後 (貸与終了時に金利決定) |
| 借入限度額 | 350万円以内(特定事由で最大450万円) | 最高1,000万円〜3,000万円程度 | 月額2万〜12万円(私立医歯学等で増額あり) |
| 審査・融資日数 | 通常約20日〜1か月 (繁忙期は長期化) | 最短翌営業日〜1週間程度 | 高校3年春予約→振込は入学後の5月〜6月 |
| 入学前費用の対応 | ◎ 完全対応(一括受取) | ◎ 完全対応(一括受取) | × 不可(入学後の分割振込) |
| 編集部の総合評価 | 長期固定の安心感と公的支援の手厚さが随一。早めの準備が必須。 | スピード重視や高年収層の枠確保に有効だが、金利コストが高め。 | 超低金利だが入学金の即納には使えないため、ローンとの併用が前提。 |
奨学金との賢い併用裏ワザと母子家庭優遇制度の活用法
教育資金の計画において多くの保護者が直面する最大の壁は、「JASSOの奨学金は入学前に支払う初年度納付金には間に合わない」という構造的なタイムラグです。大学の総合型選抜や学校推薦型選抜では、秋から初冬にかけて数十万〜百万円を超える入学金や前期授業料の納付を求められます。しかし、高校在学中に予約採用された奨学金であっても、初回振込は大学進学後の5月中旬から6月上旬まで実行されません。
ここで威力を発揮するのが、「国の教育ローン」と「JASSO奨学金」のハイブリッド併用戦略です。具体的には、入学手続き時やアパートの契約金・引っ越し費用など、進学前にまとまって必要となる200万〜300万円を国の教育ローンで確保して支払いに充てます。そして入学後の月々の生活費や後期以降の学費は、学生本人の名義で貸与されるJASSO奨学金で補填していくスキームです。
この併用によって、保護者の返済負担を抑えつつ、初年度の資金ショートを完全に防ぐことが可能になります。さらに、進級後に予想外の留学や研究費用が必要になった場合でも、公庫では利用限度額の範囲内(通算350万円または450万円)であれば、審査を経て追加融資を申請できます。追加融資時は過去の返済実績が重視されるため、初回融資の引き落としに遅延がなければ、初回申込み時よりもスムーズに承認される傾向にあります。
また、絶対に押さえておきたいのが、公的制度ならではの「ひとり親家庭・交通遺児家庭等に対する優遇制度」です。母子家庭、父子家庭、または世帯年収200万円(所得132万円)以内の低所得世帯に対しては、以下のような極めて手厚い緩和策が講じられています。
- 金利の優遇引き下げ:通常金利から一律で年0.4%程度が差し引かれ、超低金利での固定借入が可能。
- 返済期間の優遇延長:通常最長18年のところ、生活状況に応じて柔軟な返済設計が認められる。
- 保証料の軽減:公益財団法人教育資金融資保証基金を利用する場合の保証料が、通常基準の約3分の2に軽減される。
これらの優遇措置は、申請書類の該当欄にチェックを入れ、戸籍謄本や所得証明書などの公的証明を提出しなければ自動的には適用されません。権利を取りこぼさないための入念な確認が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
ネット上の掲示板やSNS、知恵袋を調査すると、国の教育ローンに対して「金利が低くて本当に助かった」と賞賛する声がある一方で、「書類の不備で再提出を何度も求められ、融資実行が入学手続き期限の前日になって冷や汗をかいた」という生々しい体験談が目立ちます。机上のスペックだけでは見えてこない、現場の実態を検証します。
利用者の証言で最も頻出するデメリットは、必要書類の多さと審査日数の長さです。一般的な民間カードローンならスマートフォン撮影による本人確認書類と源泉徴収票だけで即日完結することもありますが、公庫では以下の書類原本や正確な写しが厳密に要求されます。
- 本人の確認書類(住民票の写し等、世帯全員の記載があるもの)
- 前年分の源泉徴収票または確定申告書(控)
- 公共料金等の支払い状況が確認できる直近6か月分以上の預金通帳(表紙から直近記帳分まで)
- 合格通知書、入学金納付書、学生証、在学証明書など資金用途を証明する書類
公庫の標準的な審査期間は、書類不備がない状態で申込から融資決定まで約10日〜2週間、そこから融資実行までにさらに10日ほどを要し、トータルで約20日から1か月かかります。特に合格発表が集中する11月から翌年2月にかけては、審査部門がパンク状態となり、審査完了までに1か月半以上を要した事例も報告されています。「合格通知が届いてから申し込む」のでは、入金期日に間に合わないリスクが極めて高いのです。公庫では「合格発表の前(志望校選定の段階)」から融資の予約申込みが可能であるため、早い段階で審査だけでも通過させておくのが鉄則です。
借入後の返済負担について、具体的なシミュレーションを確認してみましょう。例えば借入額300万円、金利年2.25%、返済期間15年の条件で試算した場合、毎月の返済額は約19,650円となります(元利均等返済)。在学中の4年間を「元金据置」にした場合、在学期間中の支払いは月々の利息約5,600円のみに抑えられます。しかし、据置期間終了後の残りの11年間は、元金返済が圧縮されるため毎月の返済額が約25,700円へと跳ね上がります。「在学中に返済が楽だから」と安易に元金据置を選び、子どもが卒業した後に返済苦に陥る家庭が少なくない点には強い警戒が必要です。

一般に知られていない盲点とネットの誤解を正す
国の教育ローンに関して、ネット上には根拠のない憶測や古い情報が溢れています。家計の選択肢を狭めてしまわないために、よくある代表的な誤解を是正します。
誤解①:「年収が低い家庭は、返済能力なしと見なされて落とされる」
これは完全な事実無根です。国の教育ローンはもともと、低所得や多子世帯の教育機会を確保するための公的セーフティネットとして設計されています。前述の通り、一定年収以下の家庭やひとり親世帯には金利優遇措置が用意されているほどであり、年収の低さそのものが否決の主因になることはありません。落とされる真の理由は「年収の低さ」ではなく、「公共料金の滞納履歴」や「収入に見合わないカードローン・多重債務」です。
誤解②:「すでに住宅ローンを多額に抱えていると借りられない」
これも現場の実態とは異なります。住宅ローンの残債が数千万円あっても、年収に対する返済比率(年間返済総額÷年間収入)が適正範囲内であり、何年もの間一度も遅れずに引き落としが続いている世帯であれば、公庫側はむしろ「信用力の高い優良顧客」と評価します。問題視されるのは、住宅ローンの存在ではなく、住宅ローンの引き落としが残高不足で遅延した履歴です。
誤解③:「一度審査に落ちたら、二度と申し込めない」
一度審査落ちの通知を受けた場合でも、否決原因を特定して解消すれば再申込みは可能です。例えば、通帳の遅延履歴が原因であった場合、その後6か月間完全に期日通りの引き落とし実績を積み重ねる、不要なクレジットカードのキャッシング枠を解約する、あるいはリボ残債を一括清算してから再申請を行い、融資を勝ち取った事例は多数存在します。
【プロの結論】教育費負担と親子関係の境界線|おすすめできる家庭・慎重になるべき家庭
教育ローンの取材を長年重ねる中で痛感するのは、学費調達の問題は単なるマネーゲームではなく、家族社会学や心理学でいう「親子間の心理的バウンダリー(境界線)」に深く直結しているという事実です。日本には伝統的に「子どもの教育費は親がすべて背負うのが美徳」という価値観が根強く残っています。しかし、その親心が度を越えると、親自身の老後資金を完全に枯渇させ、退職前後に家計破綻へと追い込まれる「共依存型の教育破綻」を引き起こします。
親が自身の老後を犠牲にしてまで過剰な債務を抱え込むことは、長期的には就職した子どもに老後介護や経済的援助という過重な負担を背負わせる結果にしかなりません。公的融資を検討する際には、感情論を排し、家庭の財務状況と将来設計を冷徹に見つめ直す必要があります。
【国の教育ローンをおすすめできる家庭】
- 公共料金や既存ローンの期日管理が徹底しており、直近の通帳に遅延記録が一切ない世帯。
- 世帯年収が制限枠内に収まっており、民間銀行の変動金利リスクを避けて長期固定金利で確定させたい家庭。
- 入学前納付金の調達に苦慮しており、合格発表前の早期段階から計画的に資金枠を抑えておきたい家庭。
- 母子・父子家庭など、公的な金利優遇制度の恩恵を最大限に活用できる立場にある世帯。
【利用に慎重になるべき・おすすめできない家庭】
- 直近6か月以内に残高不足による家賃や光熱費の引き落とし遅れが複数回ある世帯(高確率で否決されるため、早急に生活基盤の是正が先決)。
- すでに親の年齢が50代半ばを超えており、返済完了が年金受給期に大きく食い込むにもかかわらず、退職金での補填計画が立っていない世帯。
- 「子どもの希望だから」と学費全額を親の借金だけで賄おうとし、奨学金や学生本人のアルバイトによる自立的な費用分担について親子間で全く対話がなされていない家庭。
【国の教育ローン】に関するよくある質問(FAQ)
Q1:国の教育ローンの審査にはどのくらいの日数がかかりますか?
A1:日本政策金融公庫の公表基準では、必要書類がすべて揃ってから融資決定まで約10営業日〜2週間、契約手続きから実際の口座振込までにさらに約10日かかります。合計で申し込みから実行まで概ね20日〜1か月程度が目安です。ただし、受験シーズンである11月から翌年3月にかけては申請が殺到するため、1か月半程度を見込んで合格発表前に前倒しで申し込むのが鉄則です。
Q2:審査の際に勤務先へ在籍確認の電話はかかってきますか?
A2:原則として、提出された源泉徴収票や健康保険証の記載内容によって書類上で勤務先確認が行われます。民間金融機関のように原則全件で職場電話確認を行うわけではありませんが、提出書類に不自然な点がある場合や個人事業主、親族経営の企業に勤務している場合など、担当者が必要と判断した際には個人名または公庫名で在籍確認の電話が入ることがあります。
Q3:学費以外にも一人暮らしの敷金やパソコン代に使えますか?
A3:利用可能です。国の教育ローンの資金使途は学校に直接納付する入学金や授業料に限定されず、教科書代、通学用の定期代、授業で必須となるパソコン購入費、一人暮らしを始めるためのアパートの敷金・礼金、さらには在学中の家賃(通学費用)まで幅広く認められています。ただし、申込時に見積書や賃貸契約書などの証明書類の提出を求められる場合があります。
Q4:審査に落ちてしまった場合、すぐ民間ローンに切り替えても大丈夫ですか?
A4:切り替え自体は可能ですが、落ちた原因の見極めが不可欠です。もし信用情報の傷や通帳の遅延履歴が原因で否決された場合、民間銀行の教育ローンはさらに厳しい信用基準を設けていることが多く、連鎖的に否決されるリスクがあります。その場合は、親名義の融資に固執するのをやめ、社会福祉協議会の教育支援資金の相談や、大学独自の学費減免制度、入学後のJASSO奨学金の増額貸与など、別ルートの公的救済策へ即座に舵を切る必要があります。
まとめ:2026年の教育資金計画で後悔しないために
日本政策金融公庫の教育一般貸付(国の教育ローン)は、金利引き上げ局面が続く2026年においても、固定金利の安心と手厚い優遇制度を兼ね備えた最強の公的セーフティネットです。しかし、どれほど優れた制度であっても、日頃の家計管理や通帳の支払い履歴がずさんであれば、最も資金が必要な局面でその恩恵を享受することはできません。
審査落ちを未然に防ぐ鍵は、日頃の信用情報の保全と、合格発表を待たずに動く早期のスケジューリングにあります。そして何より重要なのは、親の責任感だけで過大な負債を抱え込むのではなく、奨学金との併用や返済シミュレーションを家族全員で共有し、持続可能な教育資金計画を組み立てることです。正しい知識と早めの備えこそが、子どもの未来と親自身の生活防衛を両立させる唯一の道です。 (出典: 国 の 教育 ローン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。