地震保険は本当に必要か?不要論の真相と2026年の後悔しない判断基準
相次ぐ大地震の報道を目にするたび、マイホームの購入時や賃貸契約の更新時に多くの人が頭を悩ませるのが「地震保険に加入すべきか否か」という問題です。ネット上では「保険料が高いだけで役に立たない」「どうせ満額は下りないから無駄」といった極端な言説が飛び交う一方で、被災地からは「保険金のおかげで当面の生活破綻を免れた」という切実な声が届いています。
2026年現在、自然災害リスクの再評価に伴い保険料率の改定が進む中、感情論や漠然とした不安で加入を決めるのは賢明な選択とは言えません。本稿では、損害保険業界の最新データや被災者の手記、公的支援の実情を丹念に取材し、地震保険の真の役割と、住居形態・家計状況に応じた客観的な判断基準を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:地震保険の真の役割は家を「元通りに再建する」ことではなく、被災後の「生活破綻を防ぎ再スタートを切る」ための当座資金確保にある。
- 要点2:公的支援(被災者生活再建支援金)は最大300万円に過ぎず、住宅ローン残債がある世帯ほど無保険時の二重ローンリスクが跳ね上がる。
- 要点3:戸建て・マンション・賃貸それぞれの構造や資産状況によって必要性の度合いは明確に異なり、耐震等級割引や地震保険料控除を駆使した家計防衛が不可欠である。
【数字で見る実態】地震保険加入率の現在と「約7割が加入する」背景
損害保険料率算出機構が公表している統計データを紐解くと、地震保険加入率の現在(火災保険契約者のうち地震保険をセットで付帯している割合)は、全国平均で69.7%に達しています。地域によって防災意識やハザードマップ上の危機感に濃淡はあるものの、今や持ち家層の約7割が「必要」と判断して保険料を支払っているのが客観的事実です。
かつては「大地震など滅多に起きない」と軽視されていた時代もありましたが、東日本大震災、熊本地震、そして能登半島地震を経て、リスクの捉え方は根本から変わりました。一方で、残る約3割の世帯が加入を見送っている事実も見逃せません。「保険料が高すぎる」「新耐震基準の建物だから倒壊しない」という理由で加入をためらう層が一定数存在し、世論は二分されています。加入率の高さだけに流されず、その背景にあるリスク構造を冷静に見極める姿勢が求められます。

「保険料が高いだけで意味ない」は本当か?地震保険不要論の真相と誤解
SNSやマネー系掲示板で定期的に盛り上がるのが、いわゆる「地震保険不要論」です。この主張を展開する人々が根拠として挙げる地震保険いらない理由には、主に以下の3点があります。
- 補償額の上限が火災保険の「30%〜50%」までに制限されているため、家が全壊しても同じ家を建て直せない
- 掛け捨て型の保険であり、地域や構造によっては年間数万円から十数万円の重い出費になる
- 最新の免震・制震住宅であれば倒壊リスクが極めて低いため、保険金の支払い要件を満たさない可能性が高い
これらの指摘自体は事実に基づいている部分もあります。しかし、ここには根本的な誤解が存在します。そもそも火災保険と地震保険の違いを正しく理解していなければ、この制度の真価を見誤ります。一般的な火災保険では、地震が原因で発生した火災(延焼を含む)や津波による流失、地盤沈下による家屋の損壊は一切補償されません。隣家からの延焼であっても、出火原因が地震であれば失火責任法の兼ね合いもあり、相手方に損害賠償を請求することは不可能です。
専門家や保険実務に携わるファイナンシャルプランナーが指摘する地震保険不要論の真相とは、「家を新築同様に戻すための保険」と誤認して契約し、後から補償額の少なさに落胆するミスマッチにあります。地震保険の法的枠組み(地震保険に関する法律)が掲げる目的は、被災者の生活の安定と自立支援です。つまり、家を元通りにする建材費ではなく、避難生活の維持費、当面の家賃、住宅ローンの返済原資を確保するための「命綱」として設計されているのです。
公的支援の落とし穴|被災者生活再建支援金の限界と自己資金の壁
「日本には充実した公的支援があるから民間保険は最小限でよい」と考える人も少なくありません。しかし、現場の被災実態と照らし合わせると、公的制度への過度な依存は危険なギャンブルと言わざるを得ません。
被災者が頼りにする代表的な公的制度として「被災者生活再建支援制度」が存在します。しかし、被災者生活再建支援金の限界は極めて厳格です。支給される金額は、基礎支援金(住宅の被害規模に応じて支給)と加算支援金(住宅の再建方法に応じて支給)を合計しても、単身世帯で最大225万円、複数人世帯で最大300万円にとどまります。しかも、この最大額を受け取るためには「住宅が全壊し、新たに家屋を建設・購入する」というハードルを越えなければなりません。
全壊した家屋の解体・撤去費用だけで数百万円が吹き飛ぶ現代において、300万円の支援金だけで生活再建が完結することはまずあり得ません。残された住宅ローンを抱えながら、仮住まいの家賃を支払い、さらに新たな生活基盤を整えるための二重ローン問題に直面した際、手元に数百万円から1,000万円単位の非課税現金が一括で入ってくるかどうかが、破産を防ぐ決定的な分水嶺となります。
住まい別の適否を徹底比較|戸建て・マンション・賃貸の損得ライン
地震保険の必要性は、居住形態によって全く異なる力学で作用します。戸建て、分譲マンション、賃貸住宅の各視点から、その特徴とコスト感を整理します。
木造戸建て:最も損害を受けやすく加入優先度は最高
戸建て住宅の場合、地盤の揺れや液状化、津波、近隣火災の影響をダイレクトに受けます。戸建て地震保険相場は、都道府県や構造(木造・耐火)により大きく開きがあるものの、木造・保険金額1,000万円あたり年額1万5,000円〜4万円程度が標準的です。特に耐震基準が古い木造住宅や、傾斜地・埋立地に建つ家屋では、被害額が家計破綻に直結するため加入の優先順位は最上位に位置付けられます。
分譲マンション:倒壊リスクは低いが「共用部・ライフライン破綻」に注意
マンション地震保険必要性を巡っては、「鉄筋コンクリート造だから倒壊はしない」という理由で見送るケースが散見されます。しかし、専有部分の家財被害だけでなく、給排水管の破裂、エレベーターの停止、外壁クラックなど、共用部分の損害による多額の修繕一時金請求リスクが存在します。区分所有者全員で合意形成が進まない場合、復旧工事が長期化し、生活基盤が麻痺する恐れがあります。
賃貸住宅:建物ではなく「家財」を守る視点が必須
賃貸住宅の家財地震保険は、建物の再建義務がない入居者にとって軽視されがちです。しかし、大型家電の転倒破損、食器やパソコン・家具の壊滅的被害を買い直すには、一度に数十万〜100万円単位の出費を伴います。当面の転居費用やホテル滞在費を賄うためのキャッシュポイントとして、家財保険の付帯は実質的な避難資金の調達手段として機能します。
コストを抑えるためには、耐震等級割引の適用条件(耐震等級1で10%、等級2で30%、等級3で50%割引)や建築年割引(1981年6月1日以降新築で10%割引)を正しく申告することが欠かせません。公的証明書類を提出することで、保険料負担は大幅に軽減されます。
| 住居タイプ | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 木造戸建て | 倒壊・傾き・焼失リスクが集中。全壊判定時の損失は2,000万〜3,000万円規模に達する。 | 保険金額1,000万円あたり年間約15,000〜42,000円(地域差大)。 | 加入必須。住宅ローン残債がある世帯は生命保険と同等の優先度。 |
| 分譲マンション | 建物全壊率は極小。ただし室内の内装損壊、給排水設備障害、管理組合の修繕積立金枯渇が頻発。 | 構造が堅牢なため保険料率は木造の約半分。年間約7,000〜18,000円。 | 専有部分の加入は家計防衛に有効。共用部分の保険状況の確認が必須。 |
| 賃貸住宅(入居者) | 建物への責任はないが、家具・家電の壊滅的損害と当面の仮住まい転出費用が自己負担になる。 | 家財保険金額200万〜500万円で年間約2,000〜7,000円程度。 | 貯蓄50万円以下の単身・若年世帯は加入推奨。避難準備資金として機能。 |
保険金はどう決まる?一部損半損全損の判定基準と現場ルール
「せっかく加入したのに納得のいく保険金が下りなかった」という不満の声の多くは、損害査定の仕組みを知らないことに起因します。地震保険の支払いは、実際の修理見積もり額を積み上げる実損払いではなく、国が定めた統一基準に基づく定額給付方式を採用しています。
具体的には、一部損半損全損の判定基準として以下の4区分に分類されます。
- 全損(保険金額の100%):主要構造部の損害額が建物の時価額の50%以上、または焼失・流失した床面積が建物の70%以上。
- 大半損(保険金額の60%):主要構造部の損害額が建物の時価額の40%以上50%未満、または焼失・流失床面積が50%以上70%未満。
- 小半損(保険金額の30%):主要構造部の損害額が建物の時価額の20%以上40%未満、または焼失・流失床面積が20%以上50%未満。
- 一部損(保険金額の5%):主要構造部の損害額が建物の時価額の3%以上20%未満、または床上浸水等による損害。
査定の対象となるのは「主要構造部(基礎、柱、壁、屋根など)」であり、門扉や塀、バルコニーの破損、単なる壁紙の亀裂などは主要構造部の損害とみなされません。このルールを知らない契約者が「壁にひびが入ったのに一部損にしかならなかった」と落胆するケースが後を絶ちません。2026年最新地震保険料率の議論においても、この損害認定基準の透明化と査定員の迅速な派遣体制が業界全体の重要課題として位置付けられています。

【実態検証】利用者の生の声と被災現場から見えたリアル
過去の大規模災害において、実際に保険金を受け取った被災者たちの手記や公の場での証言を検証すると、数字の多寡を超えた現実の重みが浮き彫りになります。
熊本地震を経験した熊本市在住の40代男性(戸建て居住)は、当時の回顧録で次のように述べています。
「基礎に重大なクラックが入り、判定は『小半損』でした。保険金額2,000万円の契約だったため下りたのは600万円。『満額の半分も出ないのか』と最初は落胆しましたが、避難所生活からアパートへの一時避難費用、瓦礫の撤去費用、そして住宅ローンの返済を止めずに済んだのはその600万円が翌月に現金で振り込まれたからです。もし無保険だったら、通帳の残高が尽きて確実に破産していました。地震保険入ってよかった体験談として、心から周囲に勧めています」
一方、ネット掲示板やSNSでは厳しい現実を吐露する声もあります。「一部損の判定でわずか50万円しか下りず、外壁の補修費用150万円に全く届かなかった」「門扉とカーポートが全壊したのに、主要構造部ではないという理由で査定ゼロと言われた」といった不満です。現場取材を通じて見えてくるのは、地震保険を「損害修理の請負契約」と勘違いしていると後悔を生み、「緊急避難用のキャッシュ調達手段」と割り切って設計している人ほど、その実効性に感謝しているという歴然としたコントラストです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理とリスクマネジメントの観点から導き出される、地震保険の要否を分ける客観的判断基準は明快です。加入を強く推奨する層と、慎重に検討・見送りが可能な層の境界線を提示します。
地震保険への加入を強く推奨する人の条件
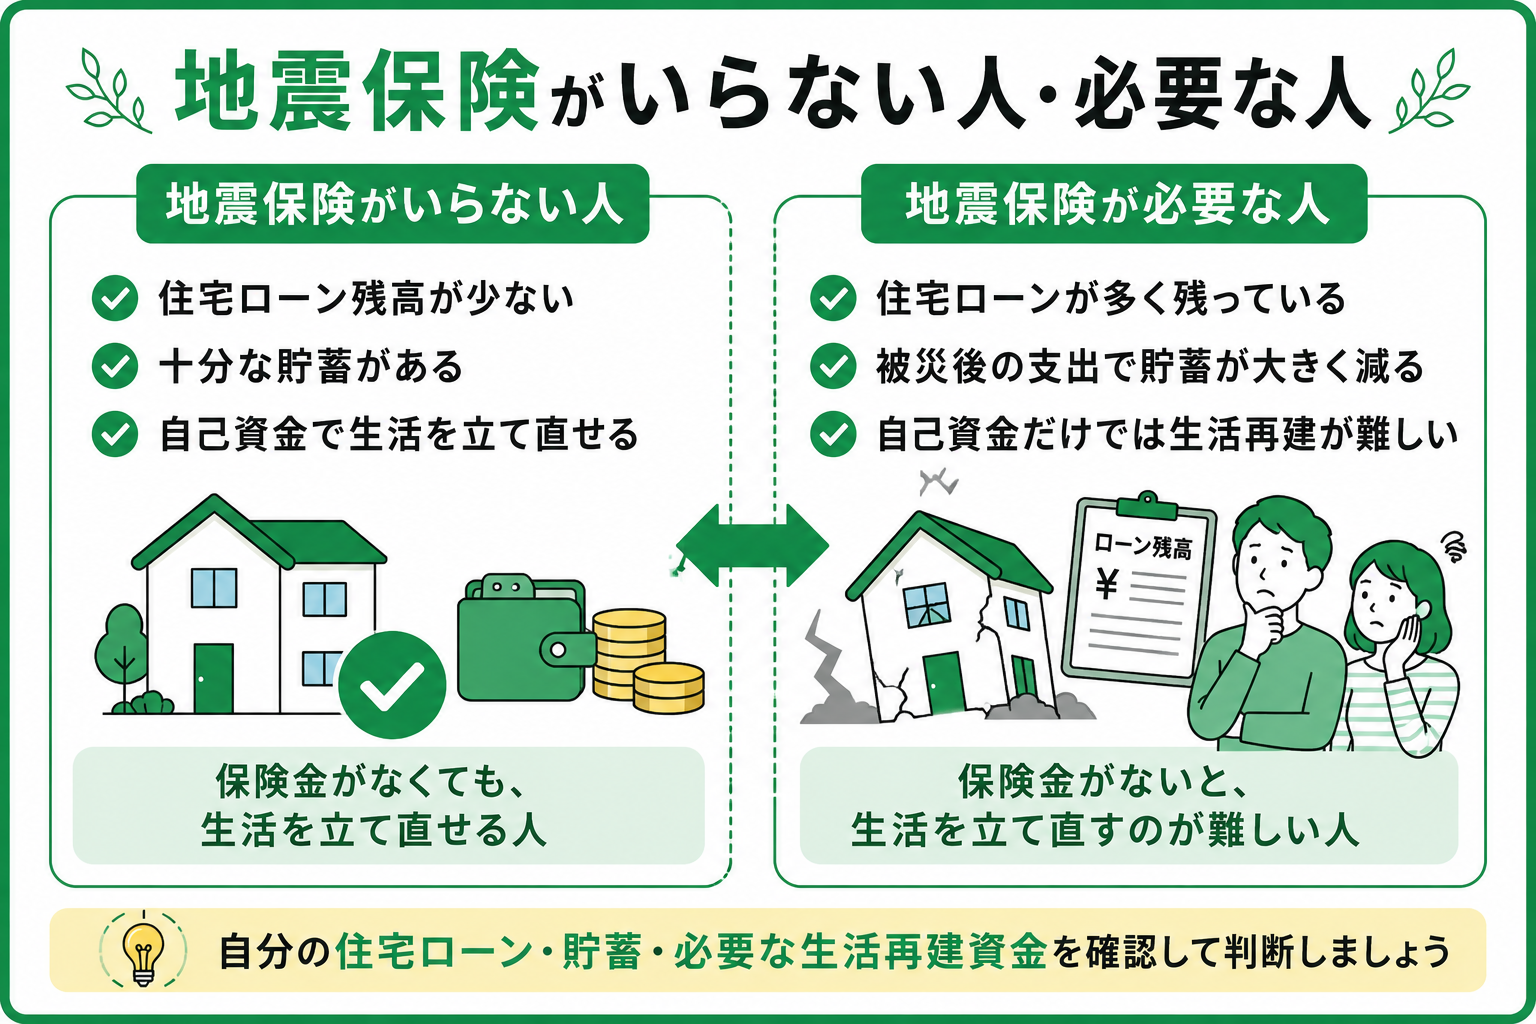
- 多額の住宅ローン残債がある世帯:建物が滅失しても債務は消えません。返済原資を自力で賄えない場合は加入が不可欠です。
- 預貯金などの流動資産が300万円未満の世帯:被災直後の当座資金が枯渇し、生活再建のスタートラインに立てなくなるリスクがあります。
- ハザードマップで危険地域(液状化・津波・土砂災害・密集市街地)に該当する住宅:倒壊だけでなく周辺火災による焼失リスクが高まります。
慎重に検討、または加入見送りを考慮できる人の条件
- すでに住宅ローンを完済し、十分な金融資産(1,000万〜2,000万円以上)を保有している世帯:万が一の損害を自己資金(自家保険)で吸収できるため、高い掛け捨て保険料を払わない合理的判断が成立します。
- 資産価値を建物ではなく「土地」に全振りしている場合:更地にして売却、あるいは住み替えが容易な余力があるケースです。
加入を選択する場合、忘れずに実行すべきなのが地震保険料控除の申請方法の確認です。所得税で最高5万円、住民税で最高2万5,000円の所得控除が認められており、年末調整の「保険料控除申告書」に損害保険会社から送付される証明書を添付するか、確定申告書に記載することで、実質的な保険料負担を軽減できます。制度の恩恵は漏れなく回収するのが家計防衛の鉄則です。
【地震保険は必要か】に関するよくある質問(FAQ)
Q1:マンションの高層階に住んでいる場合、揺れによる倒壊の心配がほとんどなくても地震保険は必要ですか?
A1:建物自体の倒壊リスクは低くても、長周期地震動による室内の家具家電の激しい転倒・損壊、スプリンクラー誤作動による水濡れ損害、配管破裂による浸水被害などのリスクがあります。建物本体の補償は抑えめにしつつ、「家財」の地震保険に限定して加入するアプローチも合理的です。
Q2:火災保険の契約期間の途中から、地震保険だけを追加したり途中で解約したりすることはできますか?
A2:可能です。火災保険の保険期間の途中であっても、後から地震保険を中途付帯できます。また、家計の状況や建物の修繕計画に合わせて地震保険部分のみを解約することも制度上認められています。まずは数年間加入し、貯蓄が十分に貯まった段階で見直すという柔軟な運用も選択肢の一つです。
Q3:地震保険の保険料を少しでも安く抑える具体的な方法はありますか?
A3:契約年数を「最長5年の長期一括払い」に設定することで、単年度更新よりも保険料が割引されます。さらに、建物の耐震等級や建築年を証明する公的書類(設計性能評価書、建築確認済証など)を提出し、耐震等級割引(10%〜50%)を漏れなく適用させることが最も効果的なコスト削減策となります。
まとめ:将来の不確実性に備え後悔のない選択を
地震保険は、壊れたマイホームを魔法のように新築に戻す保険ではありません。大地震という人生最大の不条理に見舞われた際、住宅ローンと避難生活の板挟みによる「家計の即死」を防ぎ、立ち上がるための時間を稼ぐセーフティネットです。
「周囲が入っているから」「保険料がもったいないから」という直感で決めるのではなく、自らの預貯金額、住宅ローンの残債、そして建物の立地条件を天秤にかけてください。家計が耐えられない損失リスクを民間保険に転嫁し、手元資金で十分に耐えられるリスクは自己責任で引き受ける。この冷徹なリスク峻別の視座こそが、後悔のない選択を導く唯一の鍵となります。 (出典: 地震 保険 は 必要 か(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。