【2026年最新】学生バイトの扶養控除申告書記入例と103万の罠
毎年秋から冬にかけて、あるいはアルバイトの採用時に店長や事務担当者から手渡される「給与所得者の扶養控除等(異動)申告書」。細かな漢字と複雑なマス目が並ぶ用紙を前に、「学生の自分には関係ないのでは」「適当に名前だけ書いて出せばいいのか」とペンを止めてしまうアルバイト学生は少なくありません。
しかし、この一枚の書類の扱い方を誤ると、手取り額が数千円から数万円単位で目減りするばかりか、実家の親に重い追徴課税が発生して深刻な家庭内トラブルに発展する危険を孕んでいます。税制抜本改革議論に揺れる2026年の制度動向を踏まえ、学生アルバイトが絶対に損をしないための記入手順と背後に潜む制度のカラクリを現場取材に基づいて徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提出先は掛け持ち先のうち最も収入が多い「本命の1社のみ」に絞り、基本欄(氏名・住所・マイナンバー)を確実に埋めるのが原則。
- 要点2:「勤労学生控除」の安易な申請は禁物。本人の所得税がゼロになっても、年収103万円を超えれば親の特定扶養控除が消滅し世帯全体で大損する。
- 要点3:未提出のまま放置すると「乙欄」の高税率が適用されて手取りが削られ、確定申告を自力で行わない限り還付金も受け取れない。
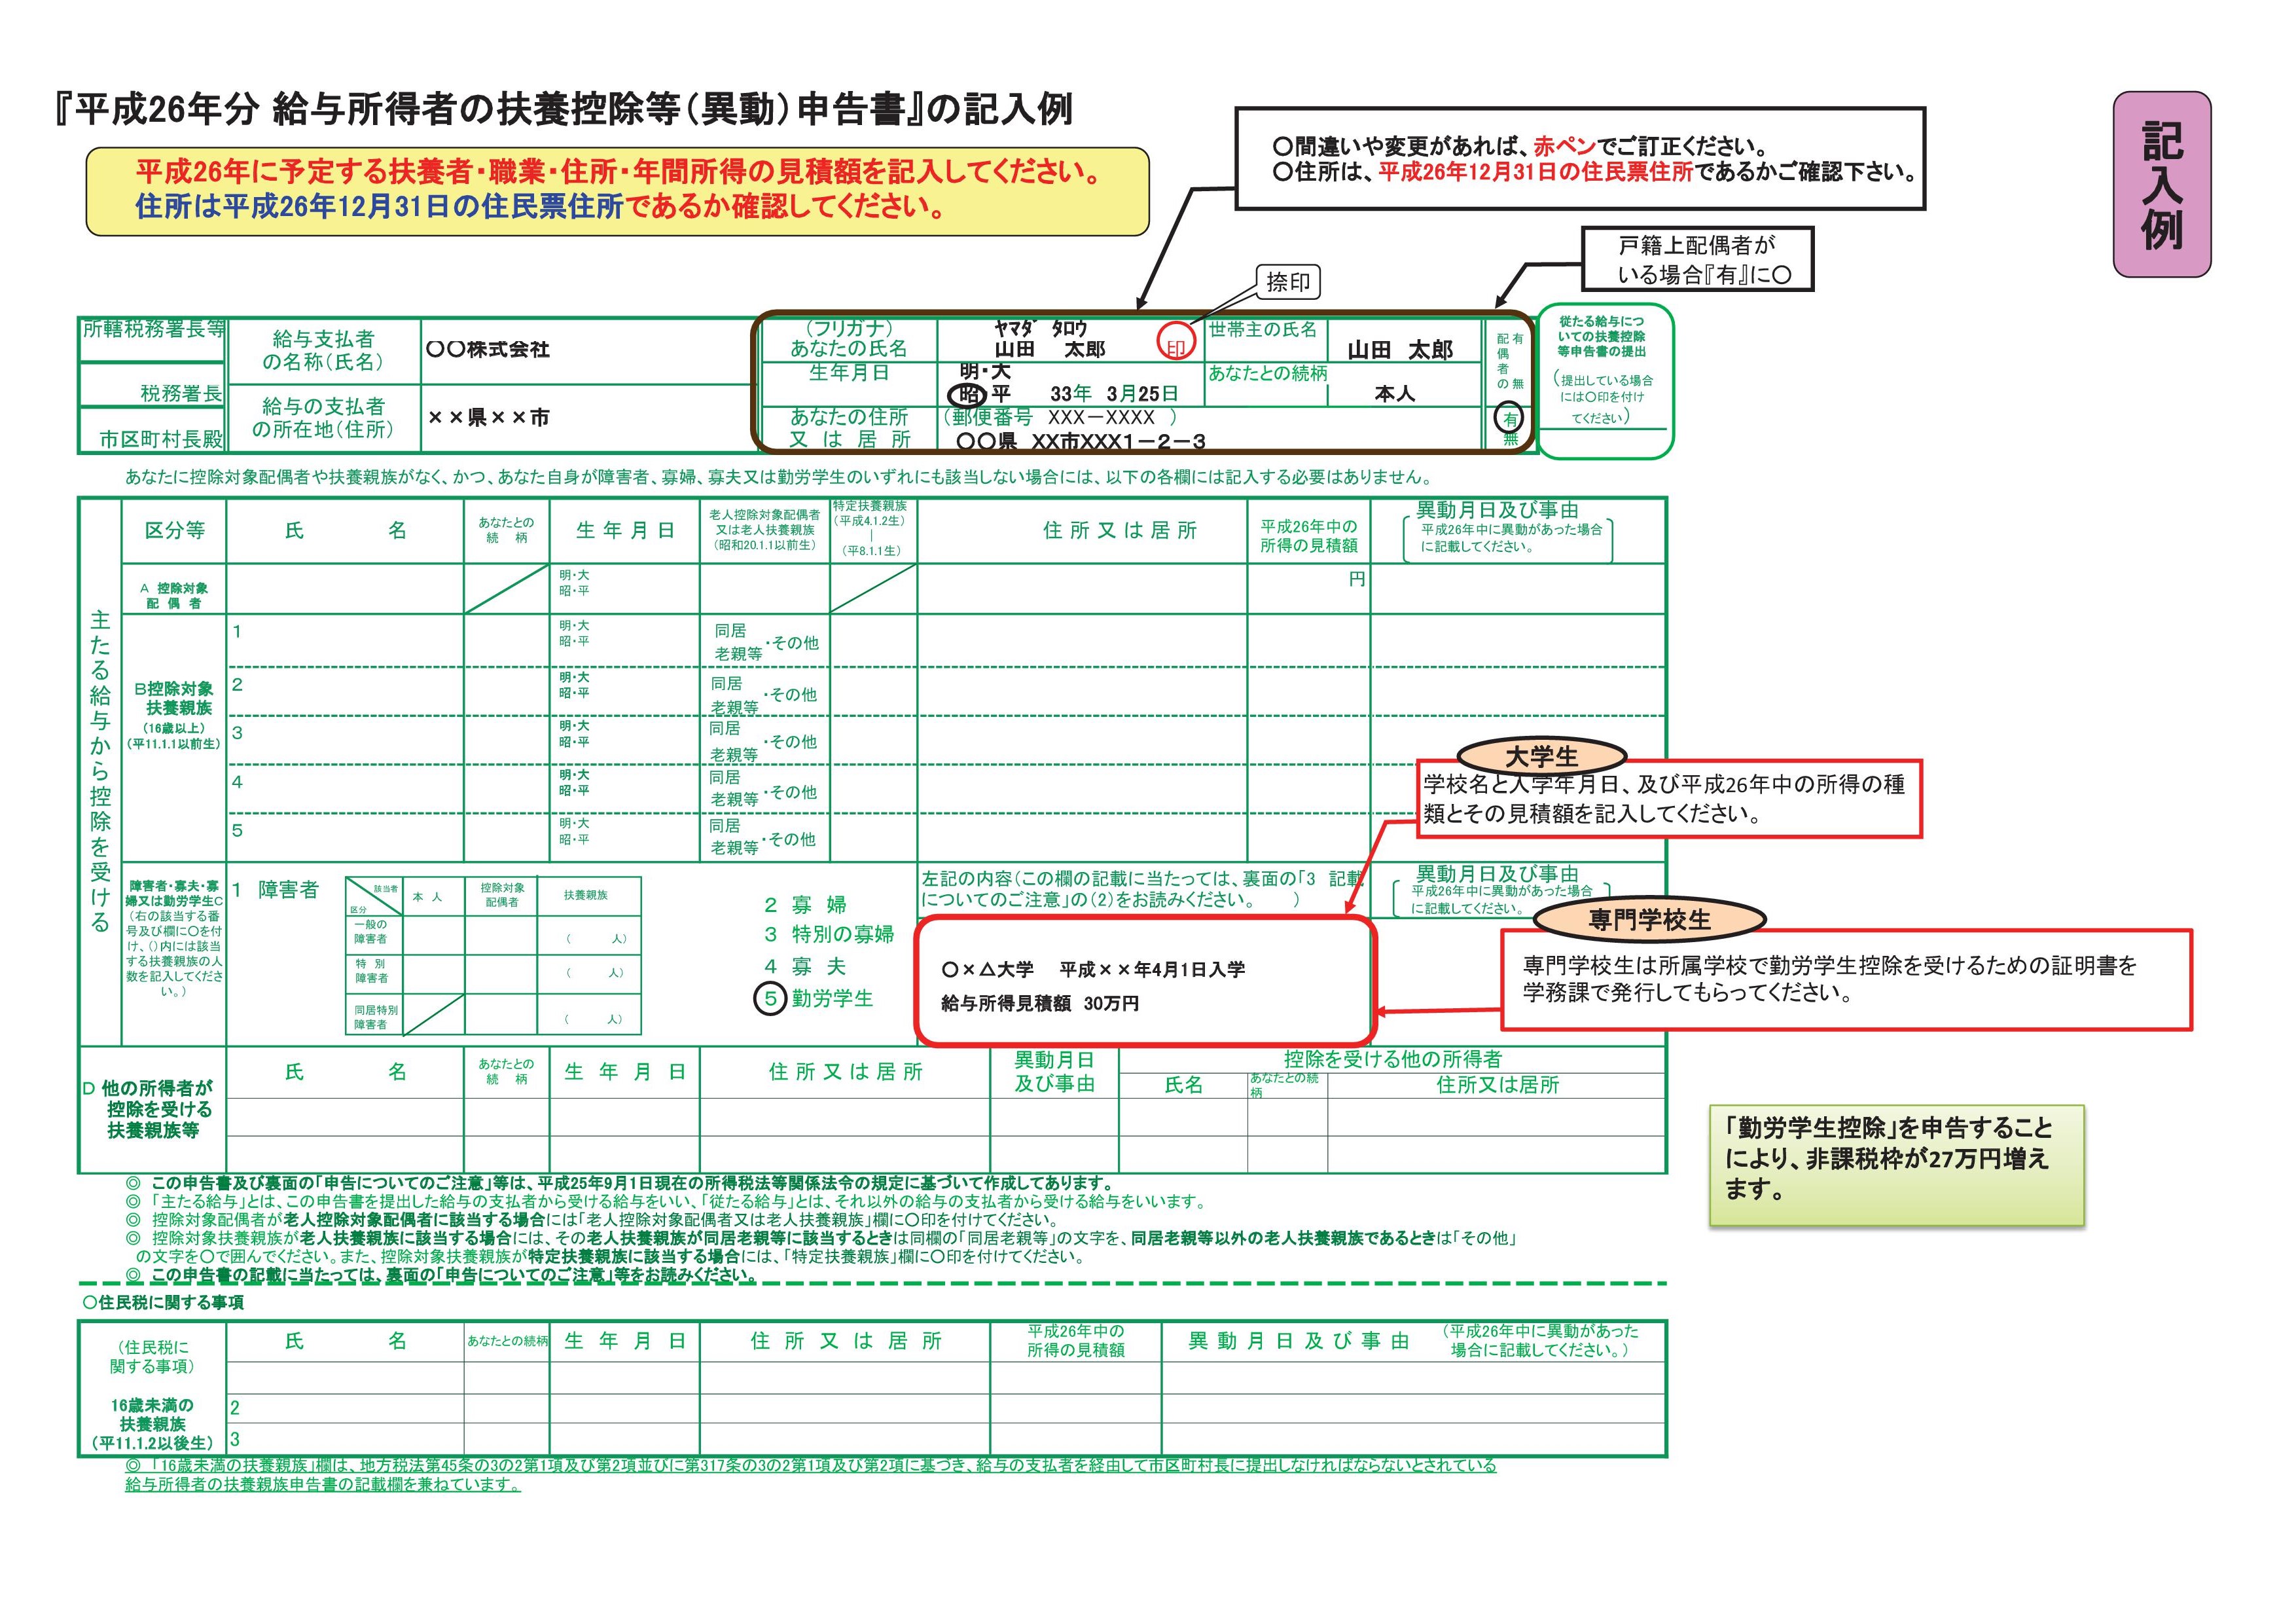
【記入例つき】給与所得者の扶養控除等申告書における学生アルバイトの基本ルール
国税庁給与所得者の扶養控除申告書公式発表の最新様式に沿って、アルバイト学生が記入すべき基本エリアを整理します。一般的な学生の場合、記入が必要な箇所は全体のわずか2割程度に過ぎません。不要な欄に下手に手を入れることで手続きの混乱を招くケースが後を絶たないため、必要な項目のみをピンポイントで押さえる姿勢が肝要です。
まず用紙最上部の「あなたの氏名」「あなたの個人番号(マイナンバー)」「あなたの住所又は居所」「生年月日」を正確に記入します。学生バイト扶養控除申告書マイナンバー必要理由について現場から疑問の声が上がりがちですが、これは行政手続における特定の個人を識別するための番号の利用等に関する法律(番号法)および国税通則法に基づき、事業主が税務署や市区町村へ法定調書を提出する義務を負っているためです。会社側の情報管理基準が厳格化されている現況において、マイナンバーの記載拒絶は給与計算の遅延や手続き上の不利益を招くだけに留まります。
次に迷いやすいのが「扶養控除申告書学生未成年親の氏名欄の書き方」です。民法改正により成年年齢が18歳に引き下げられたことで、多くの大学生・専門学校生は法律上の成人に該当します。高校生などの未成年(18歳未満)である場合、事業所によっては保護者の同意や親の氏名欄の代筆・署名を求める内規を敷いている事例が見受けられますが、税法上の申告書様式自体には本人の署名捺印(現在は押印原則廃止)があれば問題なく受理されます。配偶者控除や扶養親族の欄は、扶養する家族がいない独身学生であれば完全に「空欄」のまま提出するのが正規のルールです。

「勤労学生控除」に丸をつけるべき?親の扶養から外れる理由と103万の壁の真相
用紙の中段右側に位置する「C 障害者、寡婦、ひとり親又は勤労学生」の欄。ここに設けられた「勤労学生」のチェックボックスこそ、毎年のようにSNSや知恵袋で悲鳴が上がる最大のトラップです。「自分は働きながら学ぶ学生だから丸をつけるのが当然だろう」という直感的な判断が、家計に手痛い打撃をもたらします。
勤労学生控除書き方見本と条件を法的に精査すると、対象となるのは「給与所得などの合計所得金額が85万円以下(給与収入換算で130万円以下)」かつ「学校教育法に規定する高校・大学・専門学校などに在籍していること」と定められています。ここに丸をつけ、学校名や入学年月日を付記して申告すれば、本人の給与年収130万円までは所得税が課税されません。一見すると学生思いの極めて有利な救済措置に映ります。
問題は、勤労学生控除親の税金への影響と経緯です。勤労学生控除はあくまで「学生本人の所得税を免除する仕組み」に過ぎず、親の扶養控除の条件とは法律上完全に切り離されています。学生の年収が103万円を超えた瞬間、親の税法上の扶養親族(特定扶養親族)から容赦なく除外されます。親の年収が中堅サラリーマン水準(600万〜800万円程度)の場合、所得税率20%・住民税率10%の合算により、親の納めるべき税金が一気に約5万円から10万円超も跳ね上がる事態を招くのです。自身の手取りが数万円増えた代償として、実家の家計からそれ以上の現金が消えていく構図を見落としてはなりません。
【データ比較】学生バイトの年収ライン別税金・社会保険と親への影響
アルバイト収入が増加するにつれて、学生本人と扶養者(親)の双方にどのような金銭的影響が生じるのか。住民税非課税限度額と学生バイトの現在の基準、および議論が白熱する制度改革の着地点を比較表に可視化しました。
| 年収ライン(給与収入) | 本人の税金・社会保険の発生状況 | 親の税金(特定扶養控除)への影響 | 編集部の見解・実務上のアドバイス |
|---|---|---|---|
| 〜約100万円 (住民税非課税ライン) | 所得税・住民税ともに非課税。 本人の負担ゼロ。 | 特定扶養控除(控除額63万円)が満額適用。影響なし。 | 自治体により93万〜100万円で住民税均等割が発生するが、最も安全圏のゾーン。 |
| 100万超〜103万円以下 (現行の所得税境界) | 所得税は非課税。 住民税が年間数千円〜1万円程度発生。 | 特定扶養控除を維持可能。 親の負担増なし。 | 扶養控除申告書には勤労学生の丸はつけず、通常提出するのが鉄則。 |
| 103万超〜130万円以下 (勤労学生控除適用帯) | 勤労学生控除を使えば本人の所得税は0円。 ただし住民税は課税。 | 親の扶養から完全脱落。 親の所得税・住民税が年5万〜12万円急増。 | 親の事前合意がない限り踏み込んではいけない「最大の逆転損害ゾーン」。 |
| 130万円超〜 (社会保険の扶養脱落帯) | 勤労学生控除の上限超過。 本人の所得税発生+健康保険・年金の自己負担化。 | 親の扶養から完全に外れ、健康保険の被扶養者資格も喪失。 | 年間手取りが数十万円規模で激減。稼ぐなら160万〜180万円以上突き抜ける覚悟が必須。 |
政界を巻き込んだ2026年最新年収の壁引き上げニュースでは、基礎控除や給与所得控除の引き上げによる「103万円から178万円への枠拡大」が激しく議論されています。しかし、税制改正法案の成立と地方自治体の住民税システムへの完全反映にはタイムラグが生じます。「報道で枠が広がったと聞いたから」と早合点し、年間シフトを不用意に詰め込む行為は極めて危険です。現行施行されている基準値を前提に行動することが、家計を守る防衛策となります。

バイト掛け持ちと未提出のリスク|扶養控除申告書提出先と年末調整還付金のリアル
大学生の生活スタイルとして定着したアルバイトの掛け持ち。ここで生じる手続きの混乱が「バイト掛け持ち扶養控除申告書提出先」の選定ミスです。
所得税法の規定により、給与所得者の扶養控除等申告書は「国内で同時に1箇所(主たる給与の支払者)」にしか提出できません。最もシフトに入り、年間の給与支払額が最大となる「メインのバイト先」へ提出するのが揺るぎない原則です。2社目以降のサブのバイト先に対しては、申告書を出してはなりません。
扶養控除申告書を提出したメインの勤務先では「甲欄(こうらん)」という低率な源泉徴収税額表が適用されます。月収8万8,000円未満であれば所得税は1円も天引きされず、超過分についても年末調整によって正しい年税額が再計算されます。その結果、学生アルバイト年末調整還付金詳細まとめにある通り、毎月の給与から天引きされていた小額の源泉税が12月や翌年1月の給与で一括返還されます。
一方、扶養控除申告書提出しないとどうなるかの真相は残酷です。申告書を出さなかった勤務先、あるいは提出を怠ったまま放置された給与は、税法上の「乙欄(おつらん)」として扱われます。乙欄に区分されると、月額給与が数万円程度であっても一律で約3.063%〜の極めて割高な所得税が容赦なく天引きされ、年末調整の対象からも完全に除外されます。
乙欄で徴収された税金を取り戻すには、年明け2月から3月にかけて学生自身がスマートフォンや確定申告会場から税務署へ確定申告書を提出しなければなりません。申告書の提出をサボった結果、「ただでさえ少ない給料から毎月数千円が引かれっぱなしになっている」という学生が毎年大量に発生しています。
【実態検証】大学生・親のリアルな失敗談から見る「家庭内の経済的摩擦」
取材班が入手した都内私立大学3年生(21歳)の手記には、扶養控除申告書の不理解が引き起こした凄惨な家庭内摩擦が記録されています。
「大学2年の冬、バイト先で『学生なら勤労学生控除に丸を付けとけば税金取られないよ』と先輩に教えられ、申告書の勤労学生欄にチェックを入れて年120万円ほど稼ぎました。自分の給料からは確かに1円も税金が引かれておらず喜んでいたのですが、翌年夏、大企業に勤める父親の給与明細から特定扶養控除が消え、追徴課税と住民税増額で手取りが急激に減ったことで事態が発覚しました。父から『なぜ勝手な真似をしたのか。年間10万円以上も余計な税金を払わされた』と激怒され、増額分の税金を実家に返還する羽目になりました」
SNSやネット上の相談コミュニティ(Yahoo!知恵袋等)を定点観測しても、同様の「勤労学生控除の誤認による家族会議の紛糾」は毎年11月から翌年6月にかけてピークを迎えます。学生側は「自力で学費や生活費を稼ぎ、自分の税金を節約した」という達成感を抱いているのに対し、親側から見れば「突然の扶養除外による手取り強奪」に映るという深刻な認知ギャップが存在します。
【プロの結論】家族社会学・境界線の視点から見出すべき教訓
この摩擦の本質は、家族社会学が指摘する「子どもの経済的自立と親の扶養責任のあいだに生じる心理的バウンダリー(境界線)の曖昧さ」に起因します。高校生までは親の庇護下に完全に包摂されていた金銭管理が、アルバイトを機に個人の領域へと移行する過程で、日本の硬直的な税制(世帯単位での扶養控除制度)が両者を強固に縛り付けます。
「親に養ってもらっている身」である以上、年収103万円の枠組みは個人勝手に決定できるプライベートな数値ではなく、「世帯全体の共有資産に関わる契約ライン」と捉え直さなければなりません。扶養控除申告書を書くという行為は、単なるバイト先の事務作業ではなく、実家との健全な経済的境界線を維持するための対話の契機なのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
給与所得者の扶養控除等申告書記入例学生向けのアプローチとして、勤労学生控除の欄を使うべきか否かは、以下の明確な判定基準によって線引きされます。
【勤労学生控除を申請すべき学生】
・完全に親からの経済的支援を受けず、学費・家賃・生活費を自己調達している自立学生
・親の世帯主がもともと非課税世帯である、または親自身が扶養控除の恩恵を受けられない就業状況にある場合
・年間のアルバイト給与収入が103万円を超え、130万円未満に収まることが確定しており、親からの承諾を得ている場合
【絶対に勤労学生控除を申請してはならない(慎重になるべき)学生】
・親が企業・公務員などに勤務し、特定扶養控除の恩恵を受けている一般的な大学生・専門学校生
・実家暮らし、あるいは親から仕送りを受けながら通学している学生
・年間バイト収入が103万円以下に収まる見込みの学生(そもそも基礎控除と給与所得控除で所得税はゼロであるため、勤労学生控除を使う実益が一切ない)
一般に知られていない盲点とネットの誤解
ネット上の簡易解説サイトが流布する言説のなかには、実務上極めて危険な誤解が放置されています。特に看過できない3つの誤謬を正します。
第一に、「103万円を数千円でも超えたら、その年の稼ぎがすべて吹き飛ぶ」という極端な言説です。親側の所得税・住民税が増加するのは事実ですが、学生本人の所得税に関して言えば、課税対象となるのは103万円を超過した部分のみです。例えば年収104万円であれば、課税所得は1万円であり、所得税率は5%のため本人の税金はわずか500円程度に過ぎません。「103万円を超えたら大損」の本質は本人の税金ではなく、あくまで親の特定扶養控除の完全消失(段階的緩和のない崖構造)にあります。
第二に、「バイト先を2箇所に分ければ、それぞれの収入が100万円未満ならバレない」という悪質な脱税指南です。各事業所は従業員へ支払った給与の支払報告書を、従業員が居住する市区町村役場へ毎年提出しています。自治体の税務課コンピューターにおいてマイナンバーおよび氏名・生年月日によって名寄せ処理が行われるため、複数箇所の給与は合算されて即座に捕捉されます。役所から親の勤務先へ扶養是正の通達が送付され、事後的に親へ重加算税や延滞税が課される悲惨な結末を辿るだけです。
第三に、「交通費も103万円の計算に含まれる」という誤認です。通勤のための実費として支給される交通費(非課税通勤手当)は、月額15万円を限度として給与所得の計算から法的に除外されます。給与明細の総支給額ではなく、「基本給+各種課税手当(深夜手当や残業手当など)」の合算額が103万円の判定基準となります。
【扶養控除申告書 学生 アルバイト 記入例】に関するよくある質問(FAQ)
Q1:18歳・19歳の大学生ですが、用紙下部の未成年者欄や親の自筆署名は必要ですか?
A1:記入する必要はありません。成年に達しているため「勤労学生」以外の特殊な身上申告は不要であり、親の同意署名欄も税法上の様式には存在しません。自身の氏名・住所・生年月日・マイナンバーを自筆すれば手続きは完了します。
Q2:年間バイト代が103万円を絶対に超えない場合でも、扶養控除申告書は出さなければ損をしますか?
A2:必ず提出してください。年収103万円以下であっても、申告書を出さないと「乙欄」が適用されて毎月の給料から高い税金が天引きされてしまいます。提出することで「甲欄」が適用され、無駄な天引きを防ぎ、手取り給与を満額受け取ることができます。
Q3:2つのバイト先に両方とも扶養控除申告書を出してしまったのですが、どう修正すればいいですか?
A3:速やかに収入の少ない方のバイト先に申し出て、「別のバイト先を主たる給与にするため、扶養控除申告書を取り下げたい(従たる給与に変更したい)」と伝えてください。放置すると年末調整が二重処理され、年明けに税務署から勤務先双方へ問い合わせが入り、大きな迷惑をかけることになります。
Q4:12月直前になって年収が103万円をオーバーしそうなことに気づきました。今からできる対策はありますか?
A4:12月支給分の給与シフトを減らして年内受取総額を103万円未満に抑えるか、あるいは即座に親へ連絡して「今年バイト代が103万円を超えてしまうため、親の年末調整で扶養親族から自分を外してほしい」と正直に自己申告してください。事前に申告すれば親の追徴課税手続きをスムーズに防ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
学生アルバイトにとっての扶養控除等申告書は、社会人としての税金リテラシーを問われる最初のハードルです。押さえるべき最終行動原則は極めてシンプルです。
・提出するのは最も給料の高い「メインのバイト先1社」に限定する。
・自分の氏名、住民票の住所、生年月日、マイナンバーを正確に記載する。
・年収103万円以内に抑える大半の学生は、「勤労学生」を含め控除欄に一切丸をつけず、白紙のまま出す。
・103万円を超える可能性が浮上した段階で、独断専行を避け、必ず実家の親に報告・相談を行う。
制度改革が進む今後の税制動向を注視しつつも、目の前のルールを厳格に順守すること。それが自身の汗水流して稼いだ手取り給与を守り、家族との無用な金銭トラブルを防ぐ唯一無二の防衛策となります。 (出典: 扶養控除申告書 学生 アルバイト 記入例(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。