贈与税は誰が払う?親へ請求がいく連帯納付の罠と2026年最新ルール
親や祖父母からまとまった資金援助を受ける際、多くの人が直面するのが「贈与税はいったい誰が納める義務を負うのか」という問題です。税法上の原則は極めてシンプルであり、「財産をもらった人(受贈者)」に納税義務があります。ところが、現場の税務相談で後を絶たないのが、「もらった子供が税金を使い込んで払えない」「良かれと思って親が肩代わりして税金を納めた」というトラブルです。実は、受贈者が税金を滞納し続けた場合、財産をあげた親に請求が回る「連帯納付義務」が発動し、最悪の場合は親の資産が差し押さえられる法的な罠が存在します。
折しも2024年の抜本的税制改正を経て、2026年の現在、生前贈与を巡る環境は激変の最中にあります。暦年課税における相続開始前の加算期間が従来の3年から「7年」へと段階的に延びる一方、相続時精算課税制度には年110万円の基礎控除が恒久化されるなど、選択を誤れば甚大な経済的損失を被る構造となりました。国税庁OBや第一線の税理士取材をもとに、贈与税の納税義務の真実、手渡し現金が税務署に捕捉されるリアルな舞台裏、そして家族の資産を守り抜く合法的な防衛策を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税の納税義務者は「もらった人」だが、滞納放置すると「あげた人」へ請求が届く「連帯納付義務」が法律上課されている。
- 要点2:「手渡しならバレない」は完全な迷信であり、税務署はKSK(国税総合管理システム)と過去10年超の預金追跡で確実に捕捉する。
- 要点3:2026年は暦年課税の「7年持ち戻し」移行期間中であり、相続時精算課税の年110万円基礎控除新設を踏まえた再設計が不可欠となる。
【基本ルール】贈与税の受贈者納税義務と「あげた親が払う」致命的リスク
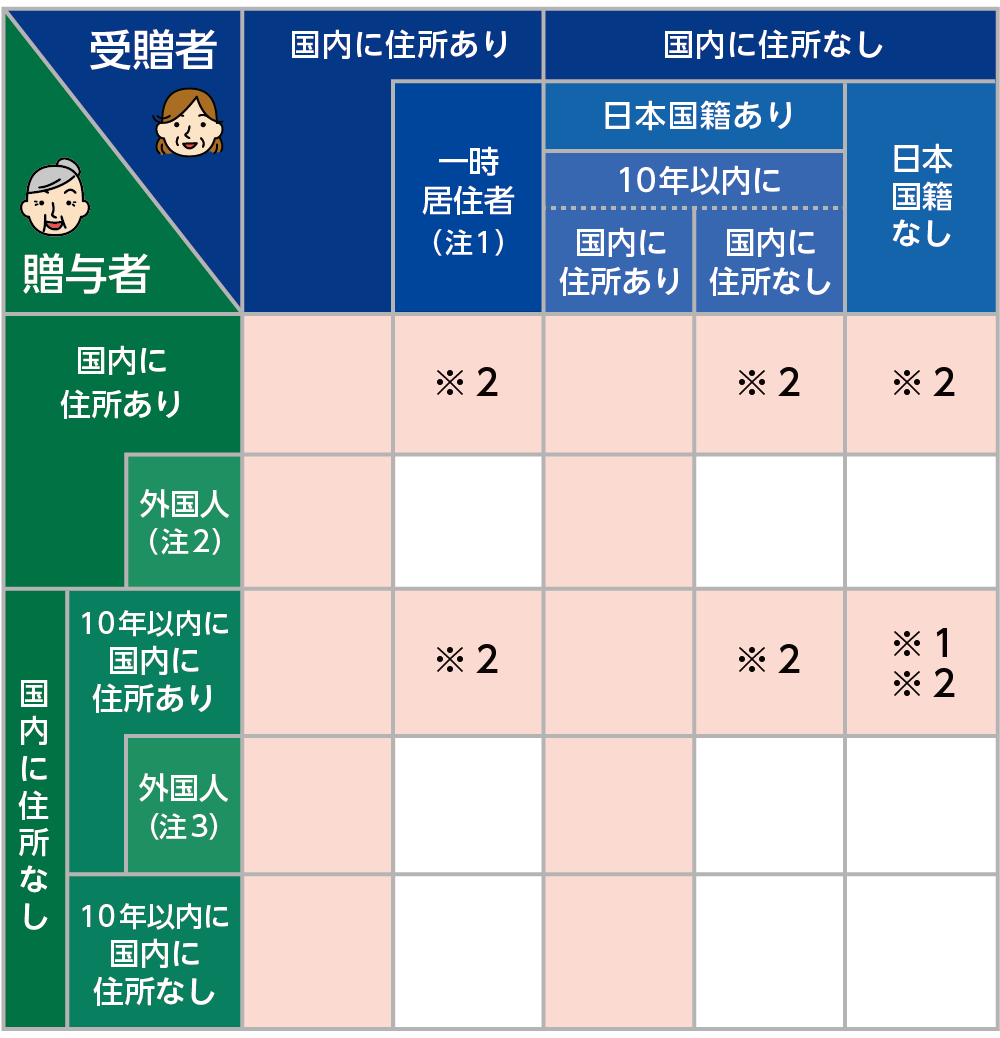
法律上の大原則として、贈与税の受贈者納税義務は相続税法第1条の4に明確に規定されています。個人から無償で財産を取得した側、すなわち「もらった本人」が自らの責任で税額を計算し、税務署へ申告・納税しなければなりません。学費や結婚資金、マイホームの頭金として親から支援を受けた場合であっても、税法上その税負担義務を背負うのはあくまで子供側です。
ここで極めて深刻なトラブルに発展するのが、「贈与税をあげた人が払うとどうなるのか」という論点です。親心から「子供に税金の負担をかけたくない」と考え、本来子供が納めるべき贈与税を親の口座から直接納付したり、納税資金として別個に現金を渡したりするケースが散見されます。しかし、これは国税当局から「納税資金の肩代わりという新たな贈与」と判定されます。
例えば、子供が納めるべき贈与税200万円を親が代わりに納付した場合、親から子供へ新たに200万円の資金供与があったとみなされ、その200万円に対してさらに贈与税が課されるという「二次課税の雪だるま」が発生します。親の善意が、かえって子供を税務上の窮地に追い込む皮肉な結果を招くわけです。
さらに恐ろしい制度が、相続税法第34条第4項に定められた贈与税の連帯納付義務とは何かという問題です。万が一、財産をもらった子供が「納税資金まで使い果たして払えない」「督促を無視して滞納している」といった事態に陥った場合、税務署は財産をあげた側の親に対して連帯納付義務を課し、未納分の税金を直接請求することができます。税務署からの督促状を子供が隠し続け、ある日突然、実家の親の銀行口座や所有不動産が差し押さえられるという実例は、決して都市伝説ではありません。
噂の真偽を徹底検証|親子間の手渡し現金が税務署にバレる理由
インターネット上の掲示板やSNSでは、今なお「タンス預金にして手渡しで渡せば、銀行記録が残らないから税務署には絶対にバレない」といった杜撰な言説が飛び交っています。しかし、国税局査察部(通称マルサ)や資産課税部門の調査官を長年務めた関係者は、「手渡しの現場を押さえる必要などない。お金の流れの『不自然な断絶』を見れば一発で露呈する」と口を揃えます。
親子間の手渡し現金が税務署にバレる理由は、主に以下の3つの強固な包囲網が存在するためです。
第1に、国税庁が誇る「KSK(国税総合管理システム)」の存在です。全国の税務署と金融機関、証券会社、法務局はオンラインで結ばれており、個人の過去数十年に及ぶ所得情報、確定申告履歴、不動産登記データが集約されています。年収数百万円の子供が突然数千万円の住宅ローン頭金を現金で用意したり、高額な自動車を一括購入したりすれば、KSKのスクリーニング機能が自動的にアラートを発します。
第2に、親の預金口座における「不自然な現金引き出し」の痕跡です。税務調査官は、調査対象者の口座から数百万円規模の現金額が引き出された日付と、その使途を厳格に突き止めます。「自宅の耐震リフォーム代に使った」「趣味の骨董品を買った」と抗弁しても、領収書や現物、業者の売上台帳との反面調査を行えば、嘘は即座に瓦解します。
第3に、最も確実に発覚する契機となるのが「相続発生時の税務調査」です。親が亡くなって相続税の申告を行う際、税務署は被相続人および相続人全員の過去10年分(場合によってはそれ以上)の全銀行口座の入出金明細を照合します。生前、親の口座から引き出された使途不明金が、同時期に子供の口座に入金されていたり、子供の定期預金や投資信託に化けていたりする痕跡は、調査官の手にかかれば完全に丸裸にされます。
【実態検証】贈与税が払えない場合のペナルティと追徴課税の威力
贈与税の税率は、所得税や相続税と比較しても極めて高く設計されています。納付期限までに資金を準備できず、贈与税が払えない場合のペナルティは、想像を絶するスピードで膨張します。
税法上の制裁措置として科されるのが、贈与税の無申告加算税と延滞税の経緯です。期限内に適法な申告を行わなかった場合、本来納めるべき本税に加えて「無申告加算税」が上乗せされます。自主的に期限後申告を行った場合は5%にとどまるものの、税務署からの指摘を受けてから申告した場合は、税額50万円までの部分は15%、50万円を超える部分は20%(令和5年度税制改正以降、300万円を超える部分は30%に引き上げ)という極めて重い税率が適用されます。さらに、悪質な隠蔽や仮装工作があったと認定された場合、最大40%(反復された場合は50%)の「重加算税」が容赦なく課されます。
これに加えて、法定納期限の翌日から完納の日まで日割りで加算されるのが「延滞税」です。延滞税の割合は年利換算で最高14.6%(特例基準割合により変動するものの、納期限から2カ月を超えると大幅に跳ね上がる仕組み)に達し、民間のカードローン並みの高金利で負債が膨らんでいきます。滞納が長期化すれば、最終的には受贈者本人だけでなく、連帯納付義務を負う親の給与、預金、不動産に対する滞納処分(差し押さえ)へと一直線に進むことになります。
【2026年最新税制】暦年課税の7年持ち戻しルールと110万円非課税枠の現在地
現在、贈与を検討するすべての家庭が絶対に把握しておくべきなのが、贈与税110万円非課税枠の2026年最新動向と、令和5年度税制改正によって断行された「暦年課税の生前贈与加算(持ち戻し)期間の延長」です。
従来、親から子への暦年贈与(年110万円までの非課税枠を利用した贈与)は、親が亡くなる前「3年以内」に行われたものについてのみ、相続財産に足し戻して相続税を再計算するルールとなっていました。しかし、税制改正によりこの加算期間が段階的に「7年」へと延長されています。2024年1月1日以降の贈与からこの新ルールが適用されており、2026年現在はまさに3年から7年への過渡期に位置しています。
ここで押さえるべき暦年課税の7年持ち戻しルールの真相として、延長された過去4年分(亡くなる前3年超〜7年以内の期間)に行われた贈与については、合計100万円までは相続財産に加算しなくてよいという緩和措置が設けられています。とはいえ、亡くなる直前に慌てて110万円ずつ分散贈与しても、最大7年分が相続税の課税対象として無効化されるリスクを孕む時代となりました。
一方で、この大改正と同時に革命的な進化を遂げたのが相続時精算課税制度のメリット・デメリットです。従前の相続時精算課税制度は、累計2,500万円までの特別控除がある反面、一度選択すると暦年課税に戻れず、たとえ10万円の贈与であっても毎年の申告が必要という使い勝手の悪さがありました。しかし2024年1月以降、この精算課税制度の中に「年110万円の基礎控除」が恒久的に創設されました。
この新・精算課税の年110万円枠を使って贈与された財産は、税務署への申告が初年度以降は原則不要となり、なおかつ将来親が亡くなった際にも相続財産へ「一切持ち戻されない」という圧倒的なメリットを有しています。早期の資産移転を狙う富裕層や現役世代の間では、従来の暦年課税から新・相続時精算課税へとシフトする動きが急速に進んでいます。
さらに、住まいづくりの現場で広く活用されている住宅取得等資金贈与の非課税特例も重要です。要件を満たす省エネ等住宅であれば最大1,000万円、一般住宅であれば最大500万円まで贈与税が全額非課税となるこの特例は、受贈者の所得制限(合計所得金額2,000万円以下、床面積要件等あり)をクリアすることで大きな節税効果を発揮します。
【計算シート】贈与税の税率早見表と計算方法|一般贈与と特例贈与の違い
贈与税の具体的な税額を算出するにあたっては、誰から誰への贈与かによって適用される税率テーブルが全く異なります。直系尊属(父母や祖父母)から18歳以上(成人に達した年)の子や孫へ贈与する場合は「特例贈与の手続き」、兄弟間や夫婦間、あるいは親から未成年の子供へ贈与する場合は「一般贈与の税率」が適用されます。
贈与税の税率早見表と計算方法を以下の比較表に整理しました。課税価格(贈与総額から基礎控除110万円を差し引いた後の金額)に応じて税率と控除額が決まります。
| 基礎控除後の課税価格 | 特例税率(親・祖父母→18歳以上の子・孫) | 一般税率(兄弟間・夫婦間・未成年への贈与等) | 編集部の見解・税額差のポイント |
|---|---|---|---|
| 200万円以下 | 10%(控除額なし) | 10%(控除額なし) | 総額310万円までの贈与であれば、特例と一般で税率・税額に差はない。 |
| 300万円以下 | 15%(控除額 10万円) | 15%(控除額 10万円) | 300万円以下の区分までは同一。少額贈与では特例の恩恵は限定的。 |
| 400万円以下 | 15%(控除額 10万円) | 20%(控除額 25万円) | ここから差が出始める。特例税率の方が5%低く抑えられる分岐点。 |
| 600万円以下 | 20%(控除額 30万円) | 30%(控除額 65万円) | 一般税率は30%へ急上昇。成人した子への贈与がいかに優遇されているかが明確。 |
| 1,000万円以下 | 30%(控除額 90万円) | 40%(控除額 125万円) | 課税価格1,000万円(総額1,110万円)の場合、税額差は65万円に拡大する。 |
| 3,000万円以下 | 45%(控除額 265万円) | 50%(控除額 250万円) | 最高税率は特例・一般ともに55%(4,500万円超)。高額贈与は一括で行うと大半が税金に消える。 |
例えば、父親から20歳の息子へ現金500万円を一括で贈与した場合の計算式は以下の通りです。
1. 課税価格の算出:500万円 - 110万円(基礎控除) = 390万円
2. 特例税率の適用:390万円 × 15% - 10万円(控除額) = 48万5,000円
もしこれが未成年の子供や兄弟間の贈与であれば、一般税率(20%-25万円)が適用され、税額は53万円に跳ね上がります。贈与を実行する際は、誰が誰にいくら渡すのか、契約時点の受贈者の実年齢を正確に確認することが税額を最小限に抑える前提条件となります。
【実務ガイド】贈与税の申告期間と納付手続きまとめ|延納の選択肢
いざ贈与を受けた後、慌てずに処理を進めるための贈与税の申告期間と納付手続きまとめを確認しておきましょう。贈与税の申告・納付期間は、原則として「財産をもらった年の翌年2月1日から3月15日まで」と定められています。所得税の確定申告期間とほぼ重なりますが、提出書類や提出先(受贈者の住所地を管轄する税務署)には厳密なルールがあります。
納付手続きは、税務署窓口や金融機関での現金納付のほか、国税庁のe-Taxを通じたダイレクト納付、インターネットバンキング、クレジットカード納付、スマホアプリ決済(PayPay等、利用上限額あり)など多様なチャンネルが整備されています。ただし、クレジットカード納付等には決済手数料が別途発生するため注意が必要です。
万が一、3月15日までに一括納付する手元資金が不足している場合、法的に認められた猶予措置として「延納」制度が存在します。延納を申請するための主な要件は以下の通りです。
・申告による納付税額が10万円を超えていること
・金銭で一括納付することが困難な事由があること
・延納期間は最長5年以内であること
・延納税額に相当する担保を提供すること(延納税額が100万円以下かつ延納期間が3年以下の場合は担保不要)
延納期間中は年利に応じた利子税が発生するものの、無申告加算税や法外な延滞税を科せられたり、連帯納付義務によって親の資産が差し押さえられたりするリスクを合法的に回避できる唯一の正規ルートです。手元資金がショートしそうな場合は、納期限前に管轄税務署の専門窓口へ相談することが必須です。
【プロの結論】家族社会学と心理的バウンダリーから見出す贈与の教訓
税務の現場で数々の家庭の崩壊と資産紛争を取材してきた専門家として断言できるのは、贈与税トラブルの本質は「税知識の欠如」ではなく、「親子間の心理的バウンダリー(境界線)の曖昧さ」にあるという事実です。
日本社会に根強く残る「親の金は子供の金」「家族なのだから税金も適当に融通すればいい」という共依存的な甘えが、違法な手渡し現金や、親による安易な税金肩代わりを生み出しています。親が子供の納税手続きまで過保護に代行し、資金の出所を不透明にすることは、子供の経済的自立を阻害するだけでなく、税務署という冷徹な国家権力のメスが入った瞬間に、家族全員を破滅的な追徴課税の道連れにします。
生前贈与を成功させるための「向いている人・おすすめできない人の条件」は極めて明瞭です。
【生前贈与を積極的に活用すべき人】
・贈与の都度、双方が実印を押印した「贈与契約書」を作成・保管できる家庭
・親の口座から子供「本人名義」の口座へ銀行振込を行い、通帳記録を完璧に残せる人
・子供自身が通帳と印鑑を管理し、贈与された資金から自力で贈与税を申告・納付するリテラシーのある家庭
・7年持ち戻しリスクを計算し、新・相続時精算課税制度の110万円枠を戦略的に選べる人
【生前贈与を絶対に避けるべき人】
・「手渡しのタンス預金ならバレない」と安易な脱税思考に逃げようとする人
・子供名義の口座を親が勝手に作り、通帳も印鑑も親が握りしめている「名義預金」状態の家庭
・親が子供の税金を肩代わりして払おうとする、境界線の引けない過保護な親族関係
・家族間で資金の使途をめぐるオープンな対話ができず、将来の遺産分割協議で揉める火種を抱えている家庭
健全な資産承継とは、単にお金を右から左へ移す作業ではありません。契約書を交わし、適切な税金を自力で国に納めるという「一人前の社会人としての責任」を次世代へ引き継ぐ儀式そのものなのです。
【贈与 税 誰が 払う】に関するよくある質問(FAQ)
Q1:親が良かれと思って子供の贈与税を代わりに振り込みました。税務署に何か言われますか?
A1:明確に指摘されます。親が肩代わりして納付した税額分は、子供に対する「新たな贈与」とみなされます。本来の贈与税に加えて、肩代わりした金額に対しても追徴課税(贈与税および無申告加算税等)が科される二重課税のリスクがあるため、絶対に避けてください。どうしても税金を支援したい場合は、納税相当額も含めた金額をあらかじめ一括して正式に贈与し、子供本人の口座から納付させなければなりません。
Q2:年間110万円以下の贈与であれば、税務署への確定申告は一切不要ですか?
A2:暦年課税を選択している場合、年間(1月1日〜12月31日)の受贈総額が110万円以下であれば、申告手続き自体が法律上不要です。ただし、新・相続時精算課税制度を初めて選択する年度については、110万円以下であっても「相続時精算課税選択届出書」の提出が必須となります。また、110万円以下であっても毎年同額を同時期に振り込んでいると「連年贈与(当初から多額の贈与を行う意図があった)」と疑われるリスクがあるため、年ごとに贈与契約書を取り交わす運用が安全です。
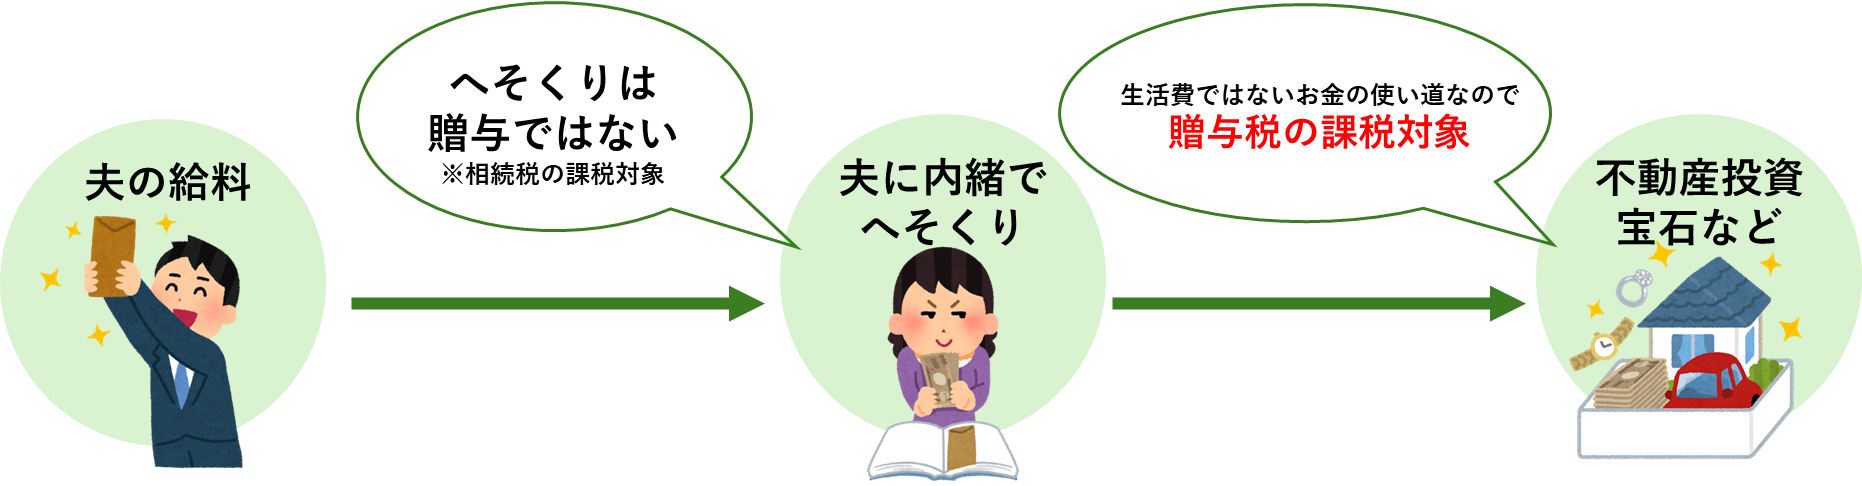
Q3:専業主婦の妻が、夫の給料からコツコツ貯めた「へそくり」にも贈与税はかかりますか?
A3:贈与税または相続時の追徴課税の対象になります。法律上、夫婦間であっても生活費や教育費として「通常必要と認められる範囲」を超えて貯蓄された資金は、名義が妻であっても原資を拠出した夫の財産(名義預金)とみなされます。夫の生存中に妻名義へ実質的に移転させたと判定されれば贈与税が、夫が亡くなった際には夫の相続財産として足し戻され、相続税が追徴されるケースが非常に多いため注意が必要です。
Q4:親子間で手渡しの現金で渡す場合でも、贈与契約書さえ作っておけば税務署に怪しまれませんか?
A4:怪しまれる可能性が極めて高いと言えます。契約書が存在しても、現金の出入金の客観的な金融機関記録(誰がいつ出金し、誰がいつ受け取ったか)がなければ、税務署は「後からバックデート(日付を偽装)して作成したペーパーではないか」と厳しく追及します。贈与の事実と受贈者の完全な管理権を証明するためには、銀行振込を利用して客観的な電子的ログを残すことが実務上の鉄則です。
まとめ:親子の善意を悲劇にしないための2026年防衛策
贈与税は「もらった人が払う」という単純なルールの裏側に、滞納時の連帯納付義務や、善意の肩代わり納付に対する二次課税といった、冷徹な法制度の牙が隠されています。2026年を迎えた現在、暦年課税の7年持ち戻しルールの本格進行と新・相続時精算課税制度の定着により、資産移転のタイムリミットと制度選択の重要性は過去最高レベルに達しています。
「家族だから」「手渡しだから大丈夫」という根拠のない過信を今すぐ捨ててください。110万円の基礎控除を正しく使いこなし、銀行振込と贈与契約書というエビデンスを整え、納税までを子供自身の責任として完結させること。この当たり前の法的手続きを愚直に踏むことこそが、大切な家族の財産と絆を税務リスクから守り抜く唯一無二の防壁となります。 (出典: 贈与 税 誰が 払う(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。