はぐくみ基金とは?怪しい噂の真相と知られざる損得勘定を徹底解明
給与明細を見るたびに重くのしかかる税金と社会保険料の負担。物価高が家計を圧迫し続けるなか、中小企業や福祉・医療・IT業界を中心に導入企業が急増している退職金制度が「はぐくみ基金」です。「会社も社員も手取りが増える画期的な仕組み」と推奨される一方で、ネット上では「怪しい制度ではないか」「将来もらえる年金が減って損をする」といった不穏な検索キーワードも散見されます。
実態は厚生労働省が正式に認可した公的な年金基金ですが、仕組みの根本を正しく理解しないまま加入すると、思わぬ落とし穴に直面しかねません。制度の正体から、社会保険料や税金の具体的な軽減効果、途中解約のリアルな制約、そして加入すべき人と見送るべき人の境界線まで、客観的なデータと現場の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:はぐくみ基金の正式名称は「福祉はぐくみ企業年金基金」であり、2018年に国の認可を受けて設立された合法的な確定給付企業年金(DB)である。
- 要点2:給与の一部を掛金として外部積立することで社会保険料の削減と所得税・住民税の節税を両立できる一方、将来の厚生年金受給額や傷病手当金が目減りする構造的トレードオフを内包する。
- 要点3:iDeCoと異なり退職時や休職時に脱退一時金として受け取れる流動性の高さが強みだが、原則として「在職中の任意の途中解約」は認められない点に最大の注意が必要となる。
【制度の正体】はぐくみ基金(確定給付企業年金)とは?基本の仕組みと成り立ち
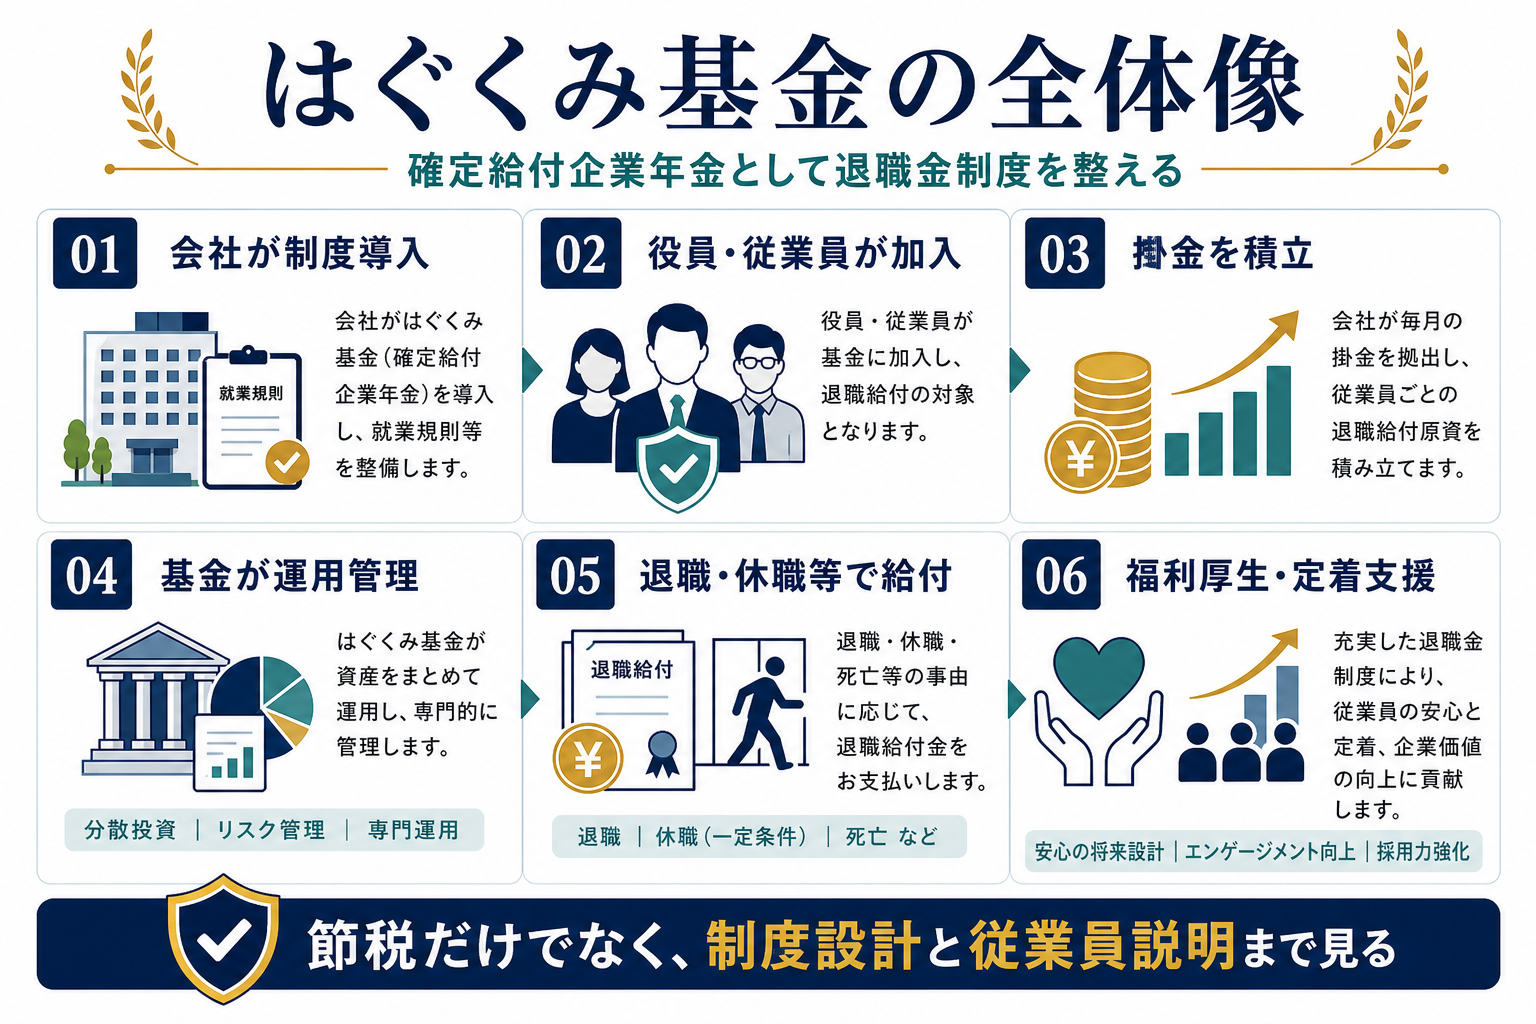
一般に「はぐくみ基金」と呼ばれる制度の正式名称は、福祉はぐくみ企業年金基金です。確定給付企業年金法に基づき、2018年に厚生労働大臣の認可を受けて発足しました。もともとは福祉や介護・保育業界の深刻な人材不足と処遇改善を目的に創設されましたが、現在ではIT企業、飲食業、製造業、士業法人など幅広い業種の中小企業へ急速に普及しています。
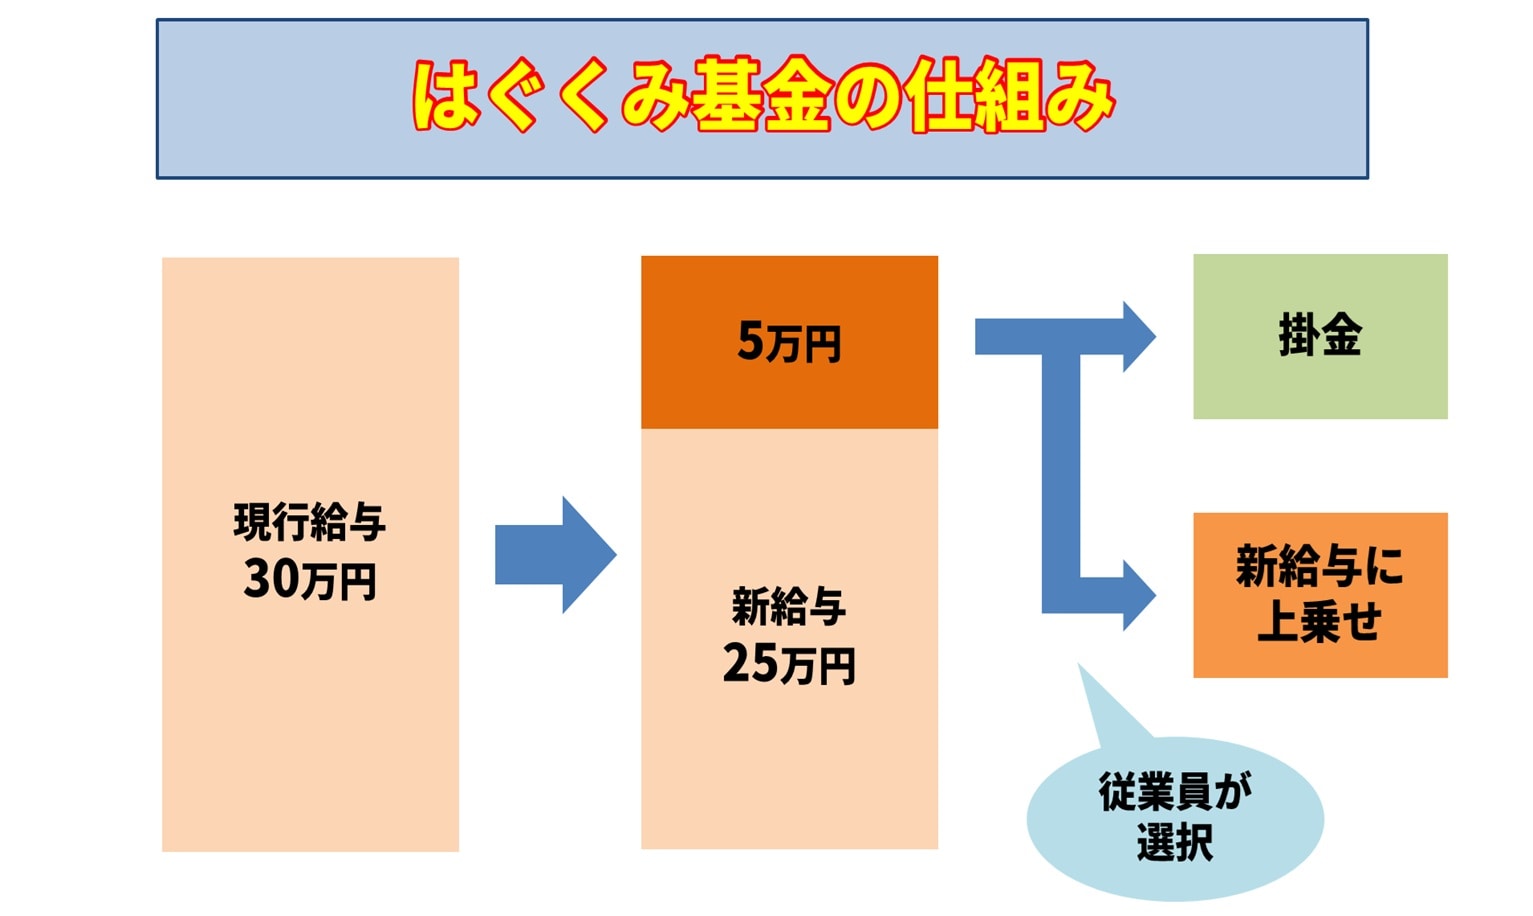
この制度の本質は、従業員自らが加入するかどうか、いくら積み立てるかを自由に決められる選択制確定給付企業年金の形態をとっている点にあります。従来の大企業向け確定給付企業年金は「会社が全額掛金を拠出する」設計が主流でしたが、はぐくみ基金は月額1,000円から上限(給与の20%相当額または所定の上限額)までの範囲で、従業員が給与の一部を「生涯設計手当」などに振り替えて掛金を拠出します。
気になるはぐくみ基金の加入条件は極めてシンプルです。制度を導入している企業に勤務し、厚生年金保険の被保険者となっている70歳未満の従業員であれば、原則として正規雇用・非正規雇用を問わず加入できます。さらに、企業年金でありながら役員も厚生年金に加入していれば対象に含まれるため、オーナー経営者や役員の資産形成ツールとしても関心を集めています。
噂の真偽を徹底検証|「怪しい」「損をする」と囁かれる背景にある実態
検索エンジンで「はぐくみ基金」と入力すると、サジェストに「怪しい」「損をする」「後悔」といったネガティブな単語が並びます。こうした疑念が生じる背景には、主に2つの明確な理由が存在します。
1つ目は、一部の保険代理店やコンサルティング会社による過剰な営業トークです。「手取りが確実に増える魔法の節税スキーム」「会社も社会保険料が浮いてノーリスク」といった甘い触れ込みが先行した結果、怪しいタックスヘイブンや脱法的な裏技ではないかと警戒感を抱く生活者が少なくありません。しかし、制度そのものは確定給付企業年金法に準拠した正真正銘の公的制度であり、違法性や詐欺的な要素は皆無です。
2つ目は、目先の節税メリットの裏側に隠された「公的給付の減少」という構造的デメリットです。掛金拠出によって給与額面(標準報酬月額)が圧縮されると、当月の社会保険料負担は軽くなりますが、それは同時に「将来受け取る老齢厚生年金の額」や「病気・ケガで働けなくなったときの傷病手当金」、さらには「育児休業給付金」の算定基礎が引き下げられることを意味します。このトレードオフを十分に説明されないまま加入した従業員が後から事実を知り、「結果的に損をした」と不満を漏らすケースが後を絶たないのが実態です。
【数字で検証】手取り額への影響と社会保険料の削減・節税効果の実態
はぐくみ基金がこれほど爆発的に普及した最大の原動力は、給与から天引きして積み立てることで得られる直接的な手取り額への影響にあります。給与から拠出した掛金は「非課税」扱いとなるため、所得税・住民税が軽減されるだけでなく、社会保険料(健康保険・厚生年金・雇用保険)の標準報酬月額そのものを引き下げる効果を持ちます。
具体的にどれほどのインパクトがあるのか、一般的な給与水準におけるシミュレーションをまとめた比較表が以下です。
| 項目・比較条件 | 詳細・数値データ(月額掛金:20,000円) | 未加入時(通常給与受取) | 編集部の見解・評価 |
|---|---|---|---|
| 年収350万円(標準月額26万円) | 本人削減額:約3,600円/月 会社削減額:約3,100円/月 | 税・社保満額控除 控除前手取り:約22.5万円 | 可処分所得の改善効果大。ただし将来年金の受給減少幅に留意が必要。 |
| 年収500万円(標準月額36万円) | 本人削減額:約5,200円/月 会社削減額:約3,100円/月 | 税・社保満額控除 控除前手取り:約31.8万円 | 所得税率が上がるゾーンのため、はぐくみ基金の節税効果を強く実感しやすい。 |
| 年収800万円(標準月額56万円) | 本人削減額:約7,800円/月 会社削減額:約3,100円/月 | 税・社保満額控除 控除前手取り:約48.5万円 | 高所得層ほど節税効果が突出。外部資産形成として極めて有利な運用先となる。 |
| 給付時の税制優遇 | 一時金受取時に退職所得控除を適用可能 | 通常給与として課税済み | 入口で社保・税金を浮かせ、出口でも極めて税率の低い退職所得を使える点が強力。 |
上記の試算が示すように、従業員側は毎月数千円から年間数万円単位で実質的な負担が軽くなり、企業側も同額規模の社会保険料の削減(法定福利費の圧縮)を享受できます。さらに、拠出した掛金は預金金利を上回る予定利率(現在は元本確保型で年利約0.5%〜1.0%台水準)で基金によって手堅く運用されるため、単に現金を眠らせておく以上の効率性を発揮します。

【実態検証】利用者の生の声と現場目線で見えたリアル|評判・口コミの明暗
ネットコミュニティやSNS、実際に制度を導入した企業の現場を取材すると、賛否両論のリアルな口コミが浮き彫りになります。はぐくみ基金の評判と口コミを分類すると、満足している層と不満を抱く層の間に明確な意識の乖離が存在します。
まず肯定的な評価を下している加入者の声です。
「iDeCoは原則60歳まで1円も引き出せないのが怖くて踏み出せなかったが、はぐくみ基金なら転職時や退職時に脱退一時金として受け取れる。数年後に退職する可能性がある自分には圧倒的に使い勝手が良い」(20代後半・Web制作会社勤務)
「会社都合でまとまった退職金が出せない中小企業だが、この制度なら外部積立なので会社倒産リスクを回避できる。手取りも数千円増えて助かっている」(30代前半・介護福祉士)
一方で、手放しで喜べないシビアな意見や後悔の生々しい声も寄せられています。
「人事から『手取りが増えてお得』とだけ言われて満額で入ったが、後から出産手当金や育児休業給付金が減額されると知って激怒した。直近で産休・育休を予定している女性社員への説明が致命的に不足している」(30代前半・IT系人事担当者兼加入者)
「住宅ローンの本審査を受けた際、掛金を差し引いた後の額面給与で審査され、希望借入額のギリギリになって焦った。額面年収が下がることの影響を軽視していた」(40代前半・エンジニア)
現場の声から見えてくるのは、制度自体の善し悪しというよりも、「ライフプランに直結するデメリットが丁寧に開示されているかどうか」という運用の透明性をめぐるギャップです。
一般に知られていない盲点とネットの誤解|途中解約の制約とデメリット
制度検討時に最も誤解されやすいポイントが、はぐくみ基金の途中解約に関するルールと、潜在的なリスク要因です。ここを曖昧にしたまま加入すると、いざ現金が必要になった際に身動きが取れなくなります。
大前提として、はぐくみ基金は確定給付企業年金法に基づく企業年金であるため、「会社に在籍したまま、自己都合で積立を解約して現金化する」ことは法律上不可能です。「毎月の積立額を最低金額(1,000円)に変更する」あるいは「積立を一時休止する」ことは規約上可能ですが、すでに積み立てた残高を手元に戻すには、以下の特定要件を満たす必要があります。
- 退職した場合:自己都合・会社都合を問わず、退職時に「脱退一時金」として一括受給が可能(または転職先の企業年金等へ移管)。
- 休職・育休・介護休業を取得した場合:一定の要件下で積立をストップ、または給付を受け取れる規約設計が存在。
- 死亡・高度障害:遺族給付金や障害給付金として支払われる。
つまり、「iDeCoのように60歳まで完全拘束されるわけではないが、普通の銀行預金のようにいつでも下ろせるわけではない」という絶妙な流動性を持っています。
また、はぐくみ基金のデメリットと注意点として見落とせないのが、公的保障への波及効果です。前述のとおり、標準報酬月額が下がることによって、万が一の傷病手当金(給与の約3分の2)や育児休業給付金、そして将来受給する老齢厚生年金の額面がわずかながら下がります。特に産休や育休を数年以内に控えている方や、傷病手当金への依存度が高い基礎疾患を持つ方の場合は、目先の節税額以上に保障減少の痛手を受けるリスクがあるため、慎重な試算が欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の決定的な判断基準
これらすべてのメリット・デメリットを踏まえた上で、はぐくみ基金を積極的に活用すべき人と、加入を見送るか掛金を抑えるべき人の境界線は明快です。自身の人生設計と照らし合わせ、以下の判断基準を参考にしてください。
はぐくみ基金への加入を強く推奨できるタイプ
- 数年以内の転職やキャリアチェンジを視野に入れている人:退職時に脱退一時金として非課税枠(退職所得控除)を活用しつつ現金化できるため、短期〜中期の資産形成として恩恵を最大化できます。
- すでに一定の生活防衛資金(半年〜1年分の生活費)を確保している人:急な出費にも耐えられる貯蓄があれば、在職中に引き出せない拘束性はデメリットになりません。
- 高所得層・会社役員:所得税率・住民税率が高いため、社会保険料の削減と掛け合わせた節税メリットが極めて大きく、退職時の退職金原資としても有効です。
加入に慎重になるべき・見送りを検討すべきタイプ
- 1〜3年以内に産休・育休の取得を具体的に計画している女性および男性:育児休業給付金等の算定基礎が引き下がり、トータルで受け取れる公的支援が目減りする恐れがあります。
- 直近で住宅ローンや大型融資の審査を控えている人:金融機関によっては、掛金控除後の「課税対象給与」をもとに借入限度額を厳格に算定されるケースがあります。
- 貯蓄がゼロに近く、手元の流動資金がカツカツな人:万が一の失費時に在職中解約ができないため、まずは自由に出し入れできる預貯金の確保が最優先となります。
【はぐくみ 基金 と は】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスでも加入できますか?
A1:加入できません。はぐくみ基金は企業年金制度(確定給付企業年金)であるため、導入している企業に雇用され、厚生年金保険の被保険者となっている給与所得者および役員が対象となります。個人事業主の方は、iDeCoや国民年金基金、小規模企業共済の活用が基本となります。
Q2:積立中に運用利回りがマイナスになり、元本割れするリスクはありますか?
A2:制度の設計上、加入者個人が直接元本割れを被るリスクは極めて限定的です。はぐくみ基金は国債等の安全資産を中心に運用されており、規約に定められた元本保証型の設計が基本となっています。万が一基金の積立金が不足した場合でも、加入者個人の責任ではなく導入企業側が追加拠出等で穴埋めする法的義務を負う仕組みになっています。
Q3:iDeCo(個人型確定拠出年金)や企業型DC(確定拠出年金)と併用できますか?
A3:併用可能です。確定拠出年金の拠出限度額ルールに基づき、他制度との併用枠の範囲内であれば問題なく積み立てられます。ただし、複数の制度で給与天引きや掛金拠出を行うと標準報酬月額がさらに下がるため、将来の社会保障給付とのバランスをより綿密に計算する必要があります。
Q4:転職先の会社にはぐくみ基金がない場合、積立金はどうなりますか?
A4:転職先に同様の制度がない場合は、退職時にこれまでの積立金を「脱退一時金」として現金で一括受給できます。この際、退職手当等とみなされて税制上の優遇措置である退職所得控除が適用されるため、通常の給与受け取りと比較して税金が大幅に軽減されます。また、希望すればiDeCoや転職先の企業型確定拠出年金(DC)に移管(ポータビリティ)することも可能です。
まとめ:目先の節税にとらわれずライフプランに応じた選択を
はぐくみ基金は、一部で囁かれるような「怪しい金融商品」などでは決してなく、国の認可のもとで税制優遇と福利厚生を手厚くパッケージ化した極めて堅牢な企業年金制度です。特に退職金制度を持たない中小企業にとっては、優秀な人材をつなぎ止め、社員と会社の双方が社会保険料と税金を適正化できる頼もしい選択肢となっています。
しかし、万能に見える仕組みの裏側には、将来受け取る公的年金の減少や、在職中の資金拘束といった明確なトレードオフが潜んでいます。「会社に勧められたから」「手取りが増えるらしいから」と安易に流されるのではなく、向こう数年間の家族計画、住宅購入の予定、現在の貯蓄状況を冷静に天秤にかけた上で、自分にとって最適な掛金額を見極める姿勢こそが求められます。 (出典: はぐくみ 基金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。