公認会計士と税理士の違いとは?年収格差と難易度の真相【2026最新】
数字を扱う最高峰の国家資格として、常に比較の俎上に載せられる公認会計士と税理士。「どちらを取得すべきか」「世間的にはどちらがすごいのか」という議論は、資格予備校の受講相談からビジネスパーソンのキャリア論に至るまで絶えることがありません。しかし、両者が担う社会的役割や業務の現場、求められる思考回路は根本から異なります。表層的なイメージだけで進路を選ぶと、資格取得後に「こんなはずではなかった」と致命的なミスマッチに苦しむケースも後を絶ちません。
経済環境の激変とAIツールの急速な浸透が進む2026年現在、両資格の立ち位置や年収事情、独立をめぐる生存競争はかつてない転換点を迎えています。監査報酬の改定に伴う監査法人の待遇変化や、中小企業の事業承継・DX支援に揺れる税理士業界のリアルな現場検証を通じ、独占業務の決定的な境界線から試験難易度、最新の年収格差、そして適性の本質までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「財務諸表監査」を通じた投資家保護、税理士は「税務代理」を通じた納税者支援が根幹であり、依頼主との利益相反関係が決定的に異なる。
- 要点2:2026年最新データにおいて、20代〜30代前半の平均年収は大手監査法人が牽引する公認会計士が上回る一方、税理士は独立開業後のクライアント開拓力次第で生涯年収が大きく逆転する構造を持つ。
- 要点3:試験制度は公認会計士が「短期間集中・全科目一括突破型」、税理士が「科目合格蓄積・長期持久戦型」であり、向いている人の資質やキャリア設計の柔軟性に明確な違いが存在する。
【独占業務と役割の決定打】財務諸表監査と税務業務が分かつ決定的な境界線
公認会計士と税理士を巡る混乱の多くは、「どちらも会社の帳簿を見る仕事」という大雑把な括りに起因しています。法的な根拠と守るべき受益者の観点から見れば、両者の役割は時に正反対のベクトルを向くほど異なっています。
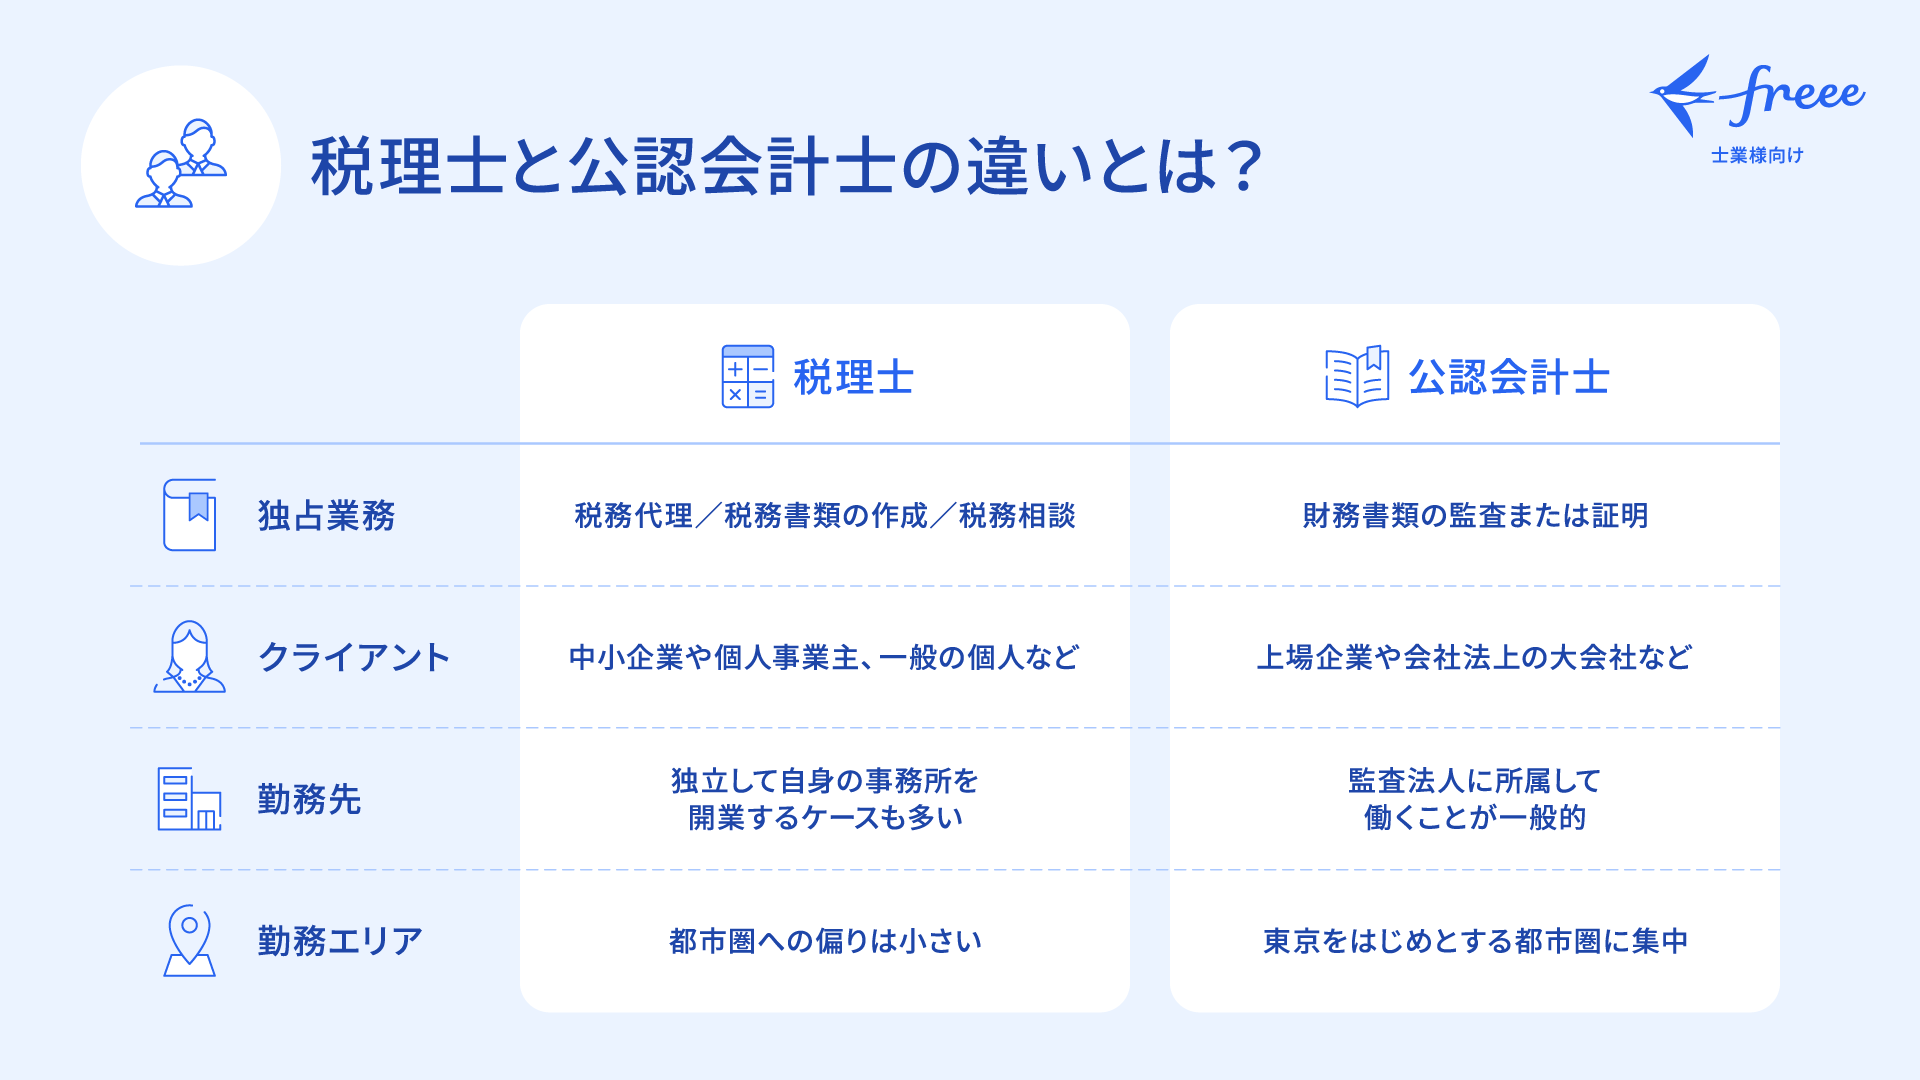
公認会計士の根幹をなす独占業務は、公認会計士法第2条第1項に規定される「財務諸表監査」です。上場企業などが作成した決算書が、会計基準に準拠して適正に表示されているかを第三者の独立した立場から検証し、監査意見を表明します。ここでのクライアントは企業そのものですが、会計士が真に保護すべき対象は、その決算書を信じて投資を行う「不特定多数の株主や投資家、金融機関」です。そのため、会計士には冷徹なまでの客観性と、経営者に対する厳しい批判的検証姿勢が絶対条件として求められます。
一方、税理士の独占業務は、税理士法第2条に明記された「税務代理」「税務書類の作成」「税務相談」の3点です。企業の顧問税理士として活動する場合、主なクライアントは日本企業の99%以上を占める中小企業や個人事業主です。税理士の法的な使命は納税義務の適正な実現ですが、実務における主たるミッションは「依頼人である経営者の最大の味方となり、合法的かつ有利な税務戦略を伴走支援すること」にあります。税務調査が入れば、国税当局に対して経営者の権利と資産を守る防波堤として矢面に立ちます。
この「誰のために仕事をするか」という哲学の違いは、勤務先のカルチャーにも直結します。大手監査法人に所属する会計士は、数百人規模の監査チームの一員として大企業組織の統制プロセスや巨大な財務データを分析します。対して税理士事務所に身を置く税理士は、社長の個人的な悩みや資金繰り、果ては親族間の事業承継問題まで踏み込んだ泥臭い人間関係の渦中で職務を遂行します。マクロな資本市場のインフラを担うのか、ミクロな地域経済の経営者を支える参謀となるのか。この目的意識の乖離こそが、両者を隔てる最も深い溝といえます。
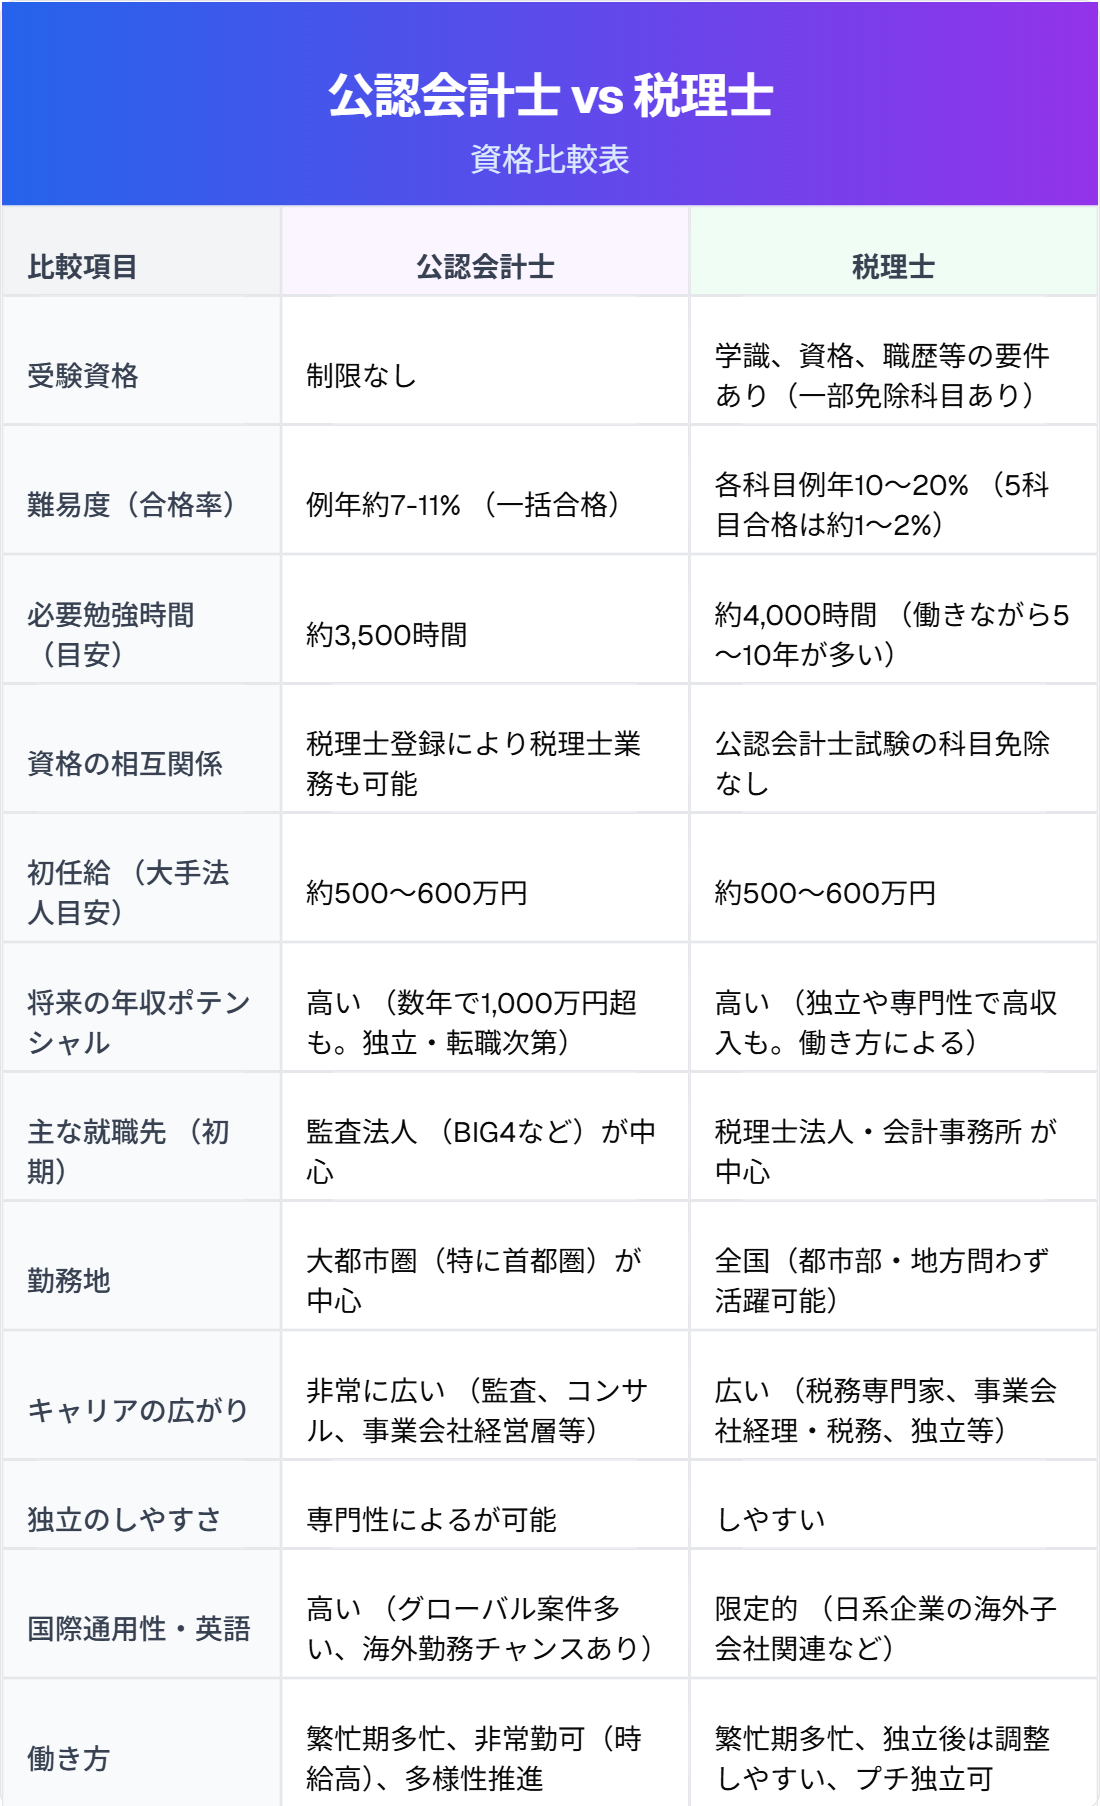
【徹底比較】公認会計士vs税理士|試験難易度・合格率・勉強時間の真実
両資格の取得を目指す者が直面する最大の関門が、国家試験の圧倒的なハードルの高さです。偏差値や合格率といった単一の指標だけでは測れない、試験制度構造の違いを浮き彫りにした比較データを提示します。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 管轄官庁・根拠法 | 金融庁(公認会計士法) | 国税庁(税理士法) | 資本市場監視と税務執行という国家機関の目的に直結。 |
| 受験資格の有無 | 受験資格なし(学歴・職歴・国籍不問) | 税法科目は一定の学歴・資格・実務経験が必要(会計科目は撤廃) | 会計士は学生や初学者の一発勝負が容易。税理士は段階的制限あり。 |
| 試験形式・突破要件 | 短答式(年2回)+論文式(年1回・全科目同時受験が基本) | 科目合格制(生涯有効。会計2科目+税法3科目の計5科目取得) | 会計士は短期間の総合力勝負、税理士は1科目ずつ積み上げる持久戦。 |
| 合格率 | 約7〜10%(最終論文式までの一括合格率換算) | 各科目10〜15%(5科目すべて揃う官報合格率は約2〜3%) | 数字の見かけ以上に税理士の最終突破は極めて狭き門。 |
| 必要勉強時間 | 3,500〜5,000時間(2〜4年の専業学習が主流) | 3,000〜5,000時間以上(働きながら5〜10年かかるケース多数) | 可処分時間を一気に投下できる若年層は会計士、社会人は税理士が適性高。 |
公認会計士試験は、短答式試験(マークシート)と論文式試験(記述式)で構成され、財務会計論や管理会計論、監査論、企業法、租税法、選択科目の膨大な範囲を「短期間で網羅的かつ同時に仕立て上げる」ことが求められます。大学在学中や卒業直後の20代前半で1日10時間以上の可処分時間を確保できる専業受験生が圧倒的に有利とされ、2〜3年の短期集中で勝負を決める傾向が顕著です。
対する税理士試験の最大の特徴は「科目合格制度」にあります。必須の簿記論・財務諸表論に加え、法人税法や所得税法、消費税法、相続税法などから選択し、生涯有効な合格科目を累計5科目集めることで資格要件を満たします。働きながら1年1科目ずつ合格を狙える柔軟性がある反面、1科目ごとの難易度が異常なほど高く、税法の細かい条文暗記や極限の計算スピードが試されます。1科目あたり数百〜1,000時間の学習が強いられ、5科目完走するまでに7年、10年と歳月を費やす受験生が日常的に存在します。途中でリタイアした際の潰しの利かなさという心理的負担は、税理士試験特有の過酷さと言えるでしょう。
【2026年最新年収データ】初任給から生涯賃金まで|広がる年収格差の実態
就職やキャリア選択において最も関心が集まるのが報酬面です。厚生労働省の賃金構造基本統計調査や大手人材エージェント各社の最新公開求人データ、監査法人の定期採用資料を分析すると、両者の年収カーブには明確な構造的乖離が表れています。
2026年時点の市場において、公認会計士の20代〜30代の給与水準は他の士業を圧倒しています。大手監査法人(PwC、EY、デロイト、KPMGのいわゆるBig4)における定期採用初任給は、ベースアップの継続や人手不足の影響を受けて年収約600万〜650万円(残業代・賞与込み)に達しています。スタッフからシニアスタッフへ昇格する入社4〜5年目(20代後半)には年収800万〜900万円に到達し、マネージャー職に昇格する30代前半で年収1,000万円の大台を突破するのが標準的なモデルケースです。パートナー(共同経営者)クラスに登り詰めれば年収2,000万〜3,000万円以上、トップ層は5,000万円を超えます。
一方、税理士業界の給与体系は裾野が広く、分散が激しいのが実態です。小規模な会計事務所に勤務する場合、無資格〜科目合格者の段階では年収300万〜400万円台からのスタートが珍しくありません。税理士登録を済ませた実務経験者であっても、勤務税理士(雇われ税理士)の平均年収は600万〜800万円前後に落ち着くケースが大半です。大手の税理士法人や資産税特化型ファームでシニアマネジメントに就けば年収1,000万〜1,500万円に届きますが、給与所得者としての天井は監査法人に比べてやや低めに設計されています。
しかし、この力関係は「独立開業」というカードを切った瞬間に完全にリセットされます。税理士業務は、法人顧問料(月額3万〜10万円程度)や決算料、個人の確定申告・相続税申告といったストックビジネスモデルを極めて構築しやすい特徴があります。自ら営業を仕掛け、中小企業の顧客を50社、100社と抱える開業税理士になれば、経費を差し引いた実質所得で2,000万〜4,000万円以上を長期安定して稼ぎ出すプレイヤーは全国に数多く存在します。公認会計士が監査法人の枠を出て同様のストック収入を築くには、結局のところ税理士業務へシフトするか、コンサルティング市場で強固なポジショニングを勝ち取る必要があり、独立時の収益再現性においては税理士に軍配が上がります。
噂の真偽を徹底検証|「どっちがすごい?」論争とネットの盲点を暴く
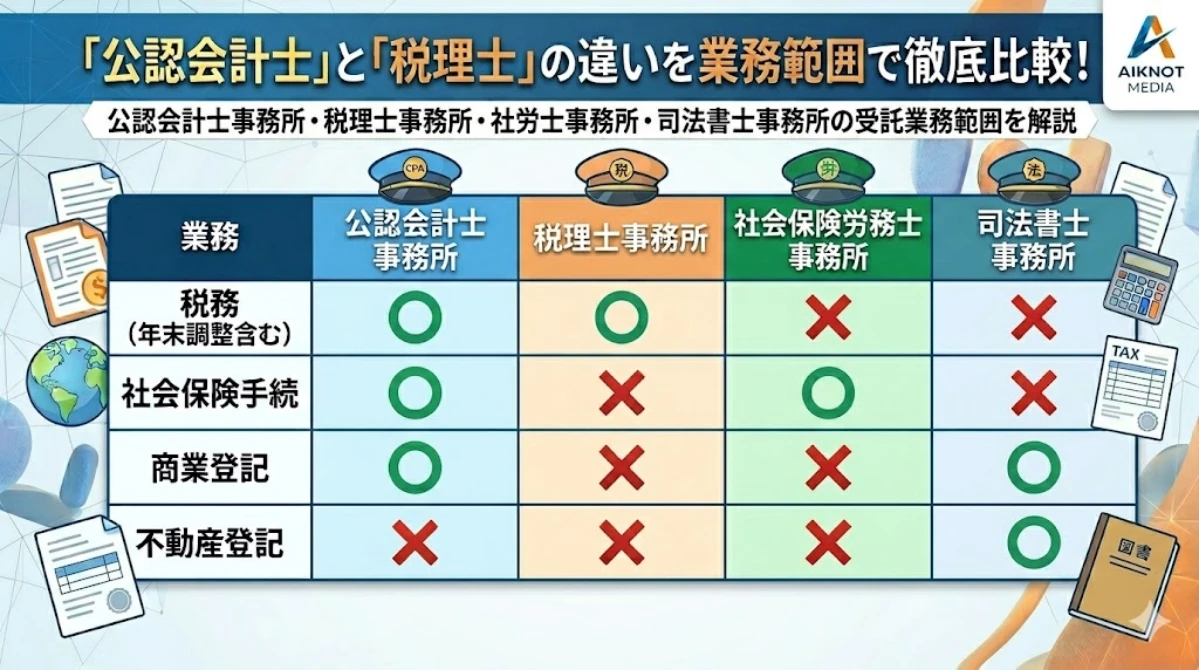
掲示板やSNS上で定期的に炎上を繰り返すのが「公認会計士と税理士、結局どっちがすごいのか?」という優劣論争です。この不毛な議論の根底には、公認会計士法第16条に定められた「公認会計士は、税理士業務を行うことができる(税理士会への登録により無試験で税理士になれる)」という法的特例が存在します。
ネット上ではこの条文を盾に「会計士は税理士の上位互換」「会計士を持っていれば税理士資格は不要」といった単純化された主張が散見されます。しかし、現場の実務家たちに取材を重ねると、この認識がいかに机上の空論であるかが浮き彫りになります。
「会計士試験で学ぶ租税法と、税理士実務で求められる税法知識は全くの別物です。会計士上がりの方が独立して税理士登録をしたものの、消費税の細かい仕入税額控除の判定や、非上場株式の複雑な評価、泥臭い税務調査の現場対応で立ち往生してしまう例を嫌というほど見てきました」と、都内の大手税理士法人パートナーは証言します。
公認会計士が試験で触れる租税法は基礎的な計算構造がメインであり、実務で頻出する通達や判例、地方税、事業承継税制などの深い知識は網羅していません。何より、中小零細企業の経営者が求める記帳代行や資金繰りの相談、従業員の労務問題に寄り添うメンタリティは、上場企業の内部統制をチェックしてきたエリート会計士が最も不得手とする領域でもあります。
一方で、ダブルライセンスのメリットを最大化し、独自の高付加価値市場を切り拓く動きも加速しています。公認会計士として培った財務デューデリジェンス(財務精査)や企業価値評価(バリュエーション)の知見と、税理士としての税務ストラクチャー構築能力を融合させ、近年活発化する中小企業の事業承継型M&Aアドバイザリーで荒稼ぎする独立会計士・税理士が好例です。資格の「格」を争うこと自体に意味はなく、双方が扱うフィールドの広さと深さが全く異なることを正しく認識しなければなりません。
【実態検証】現場のOB・OGが明かすキャリアパスと独立開業のリアル
机上の制度論を離れ、実際に資格を取得した実務家たちの足跡を追うと、キャリアパスの多様性と生々しい葛藤が浮かび上がってきます。
公認会計士のキャリアは、その8割以上が大手または中堅の監査法人からスタートします。20代のうちに誰もが知る上場企業の役員室へ入り、最高財務責任者(CFO)や経理部長と対峙して監査議論を交わす経験は、ビジネスパーソンとしての視座を飛躍的に高めます。監査法人でシニアやマネージャーを経験した後の進路は極めて多彩です。
- 上場準備企業(IPO準備中ベンチャー)のCFO:ストックオプションによる数千万円〜億円規模のキャピタルゲインを狙う花形ルート。
- FAS(ファイナンシャル・アドバイザリー・サービス)や戦略コンサルティングファーム:M&Aや企業再生の最前線で激務と引き換えに2,000万円以上の超高給を得る。
- PEファンド(プライベート・エクイティ)やVC:投資家サイドに回り、買収企業のバリューアップを主導する。
- 事業会社の財務・主計部門(組織内会計士):ワークライフバランスを確保しながら安定した高待遇を享受する。
これに対し、独立開業一本で生き抜く道を選んだ公認会計士のOBは「監査という独占業務は個人事務所レベルでは受注できないため、独立した瞬間、看板の通じない世界で営業力勝負になる。最初は税務や会計コンサル、個人の確定申告を泥臭く頭を下げて集めるしかなかった」と振り返ります。
翻って税理士の世界は、最初から「地域密着の自立型プロフェッショナル」を目指す色が濃くなります。資格取得後、中堅税理士事務所で実務経験を積み、30代中盤〜40代で独立開業を果たすのが伝統的なサクセスパスです。近年では、事業承継に悩む高齢税理士から事務所や顧問先をまるごと引き継ぐ「事務所承継型M&A」も活発化しています。現場の若手税理士からは「経営者の人生の浮き沈みを間近で支え、『先生のおかげで倒産を免れた、ありがとう』と直接涙ながらに感謝される手応えは、巨大組織の歯車として働く監査法人時代には決して味わえなかった醍醐味」という声が聞かれます。
【プロの結論】適性と向いている人の特徴|後悔しないための選択基準
個人の資質や価値観、現在のライフステージを無視した資格選びは、貴重な人生の時間を浪費する致命的なミスに繋がりかねません。社会構造と個人のパーソナリティ分析に基づき、どちらを選択すべきかの客観的な判断基準を策定しました。
公認会計士に向いている人・おすすめできる条件
公認会計士の職務は、本質的に「論理的思考力と批判的マインドセット」が支配する世界です。以下のような特性を持つ人物にとって、極めて高いリターンが期待できます。
- 20代前半までの専業学習期間を確保できる人:学生時代や既卒直後に全エネルギーを試験に投下できる環境がある場合、人生のレバレッジが最も効きやすい。
- 客観的・構造的に物事を捉えるのが得意な人:感情に流されず、「会計基準に照らして整合性があるか」を淡々と検証できる知的好奇心を持つ人。
- グローバル市場や巨大ビジネスに携わりたい人:英語力と掛け合わせることで、外資系企業や海外ファーム、クロスボーダーM&Aなど世界を舞台にしたキャリアを切り拓きたい人。
- 組織に所属しながら若いうちに確実に高年収を得たい人:自力で営業を開拓するリスクを避け、実力主義の組織内で着実に年収1,000万円超を目指したい人。
税理士に向いている人・おすすめできる条件
税理士の実務は、高度な税法理論以上に「共感力、対人傾聴力、心理的バウンダリー(境界線)のコントロール」が問われます。次のような人物が天職として輝きます。
- 社会人として働きながらキャリアアップを図りたい人:すでに企業勤めをしており、仕事を辞めずに1科目ずつ着実にキャリアの階段を登りたい人。
- 経営者との密な人間関係構築や伴走支援にやりがいを感じる人:他人の悩みや人生設計に深く耳を傾け、身近な相談役として感謝されることに無上の喜びを感じる人。
- 将来的に必ず一国一城の主として独立自営したい人:巨大組織のルールや出世競争に縛られず、自分の裁量で顧客を選び、定年のない生涯現役のビジネスを確立したい人。
- 地道な継続力と粘り強さに自信がある人:何年間もモチベーションを枯渇させず、科目ごとの難関試験にコツコツと向き合い続けられる不屈の精神力を持つ人。
慎重になるべき点として、「人と深く関わるのが苦手だから税理士で独立したい」という動機は極めて危険です。現代の税理士はサービス業であり、AIが単純な申告書作成を代替する2026年以降、選ばれ続ける税理士の武器は卓越したコミュニケーション能力とコンサルティング提案力に他ならないからです。
【公認会計士と税理士の違い】に関するよくある質問(FAQ)
Q1:大学院(会計大学院・税法大学院)に進学して試験科目免除を使うのは有利ですか?
A1:特に税理士試験において極めて有効な戦略として定着しています。大学院で特定の修士論文を執筆・認定されることで、税法科目の2科目免除(または会計科目の1科目免除)を受けることが可能です。5科目中2科目を確実にパスできるため、働きながら最短で官報合格ラインに達するための王道ルートとして活用されています。一方、公認会計士試験でも会計大学院修了による短答式試験の一部免除制度はありますが、論文式試験の免除はないため、税理士ほどの絶対的優位性にはなりにくいのが実情です。
Q2:AI(人工知能)の進化で、将来的に仕事がなくなるのはどちらですか?
A2:どちらも「定型的な作業」は消滅しますが、資格そのものが不要になることはありません。公認会計士の財務諸表監査では、仕訳データの異常値検出などAI導入が最も進んでいるものの、最終的な不正リスクの評価や経営者との対話・判断は人間にしか担えません。税理士業務でも、会計ソフトの自動仕訳が進んだ結果、単なる記帳代行の単価は下落しています。しかし、節税スキームの立案、事業承継の人間関係調整、資金調達支援など「経営者に寄り添う高度なアドバイザリー」の需要はむしろ高まっており、AIをツールとして使いこなす側に回れるかが生き残りの分岐点です。
Q3:公認会計士の資格を取った後、すぐに税理士登録をして独立するのは現実的ですか?
A3:現実的ではありますが、相当な準備と覚悟が必要です。公認会計士が税理士登録をするためには、所轄の税理士会での審査や研修を経る必要があります。法的には可能でも、前述の通り中小企業の現場で使われる税法実務(法人税別表調整、所得税確定申告、消費税区分、相続税評価など)の知見がないまま開業すると、実務事故や損害賠償リスクに直面します。最低でも1〜2年は税理士法人等で中小企業税務の現場を経験するか、税務に強いパートナーと共同事務所を立ち上げるのが確実な選択肢です。
まとめ:2026年以降の会計・税務業界で勝ち残るキャリア設計
公認会計士と税理士のどちらが優れているかという問いに、普遍の正解は存在しません。大企業と資本市場を相手に、冷徹な分析力とガバナンスで日本経済の健全性を支え、20代から高い組織報酬とグローバルなキャリアを狙うのであれば、公認会計士が最良の選択肢となります。中小企業の経営者の懐に飛び込み、税務と経営の伴走者として信頼を勝ち取り、自らの力で顧客基盤を築いて生涯現役の独立城主を目指すのであれば、税理士こそが至高の武器となります。
2026年以降のビジネス環境では、単に資格の名称にあぐらをかくプロフェッショナルの居場所は急速に失われていきます。重要なのは、資格というプラットフォームの上で、どのような付加価値を社会や顧客に提供できるかです。自らの可処分時間、性格特性、そして5年後・10年後に描きたい生き方の理想像を冷徹に見定め、後悔のない確固たる一歩を踏み出してください。 (出典: 公認 会計士 と 税理士 の 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。