中古車の残クレはやめとけ?2026年最新事情と大損の真相を暴く
カーセンサーやグーネットなどの大手ポータルサイトで「残クレ対象車」の絞り込み機能が日常的に使われ、トヨタモビリティ神奈川をはじめとする正規ディーラーでも中古車の残価設定プランが全面に押し出されている2026年。長引く新車価格の高騰や納期の長期化を背景に、「憧れの車種に月々1万〜2万円台で乗れる」という甘いフレーズに背中を押されるユーザーが後を絶ちません。
しかし、ネット掲示板やSNSを開けば「中古車の残クレだけは絶対にやめとけ」「新車以上に人生の資金計画を狂わせる」といった痛切な後悔の声が数多く投稿されています。月々の支払いが抑えられるはずのファイナンス商品が、なぜ「大損の温床」と囁かれるのか。自動車流通の現場取材と金融構造の裏付けから、その決定的なカラクリを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古車の残クレは金利が年利6.8%〜9.8%と新車(2〜4%台)に比べて極めて高く、据置残価にも全期間利息がかかり続けるため利息負担が跳ね上がる。
- 要点2:「オープンエンド契約」が多く最終的な買取保証がないケースが散見され、相場下落・走行距離制限超過・事故減額による数百万円規模の追い金トラブルが頻発している。
- 要点3:車選びの主導権を握り続けるためには、目先の月額表記に惑わされず、銀行系マイカーローンや通常割賦を含めた総支払額とリスク耐性で冷徹に判断する必要がある。
【疑問を解剖】中古車の残クレは本当にお得か?「やめとけ」と囁かれる3つの決定的な理由
「月々の支払額が安くなるなら、浮いた資金を他に回せるから合理的ではないか」――そう直感する買い手は少なくありません。しかし、現場の専門家やファイナンシャルプランナーが「中古車の残クレはやめとけ」と警鐘を鳴らす背景には、新車ローンとは決定的に異なる3つの構造的欠陥が存在します。
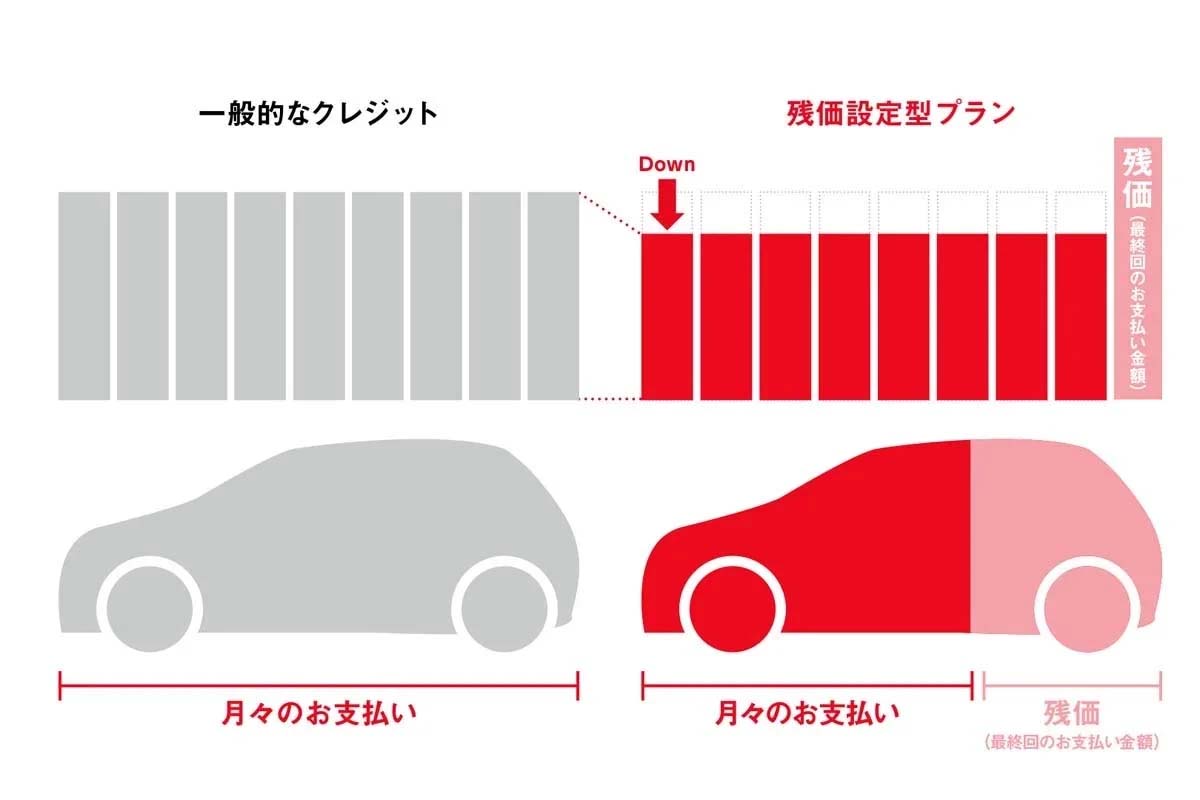
第1の理由は、中古車の残価設定ローンにおける高金利の罠です。新車の残クレであれば、自動車メーカーの販売金融会社が低金利キャンペーン(実質年率1.9%〜3.9%程度)を打ち出すケースが珍しくありません。ところが中古車の場合、メーカー補助金が投入されないため、信販会社や自社ローンの実質年率は6.8%〜9.8%、一般の中古車専売店では10%近い金利が適用される事例が日常茶飯事です。残クレの仕組み上、金利は「毎月返済する元金」だけでなく「最終回に据え置く残価(数百万円)」に対しても全契約期間にわたって重層的に課され続けるため、利息の支払総額だけで中古の軽自動車が1台買えるほどの金額に膨れ上がります。
第2の理由は、中古車の残価下落リスクを購入者が全額背負わされる契約構造です。新車の残クレでは、一般的な走行条件を満たしていればディーラーが残価を担保する「クローズドエンド契約(買取保証あり)」が主流です。一方、中古車市場における残クレは、中古車情報サイト掲載店や独立系販売店を中心に「オープンエンド契約(残価清算あり)」が数多く混在しています。契約満了時の査定額が事前に設定した残価を下回った場合、その差額はすべて契約者の自己負担となります。2026年現在の激動する中古車相場において、3〜5年後の市場価値を正確に予測することはプロのバイヤーでも困難であり、その価格変動リスクを一消費者が丸抱えする構図になっているのです。
第3の理由は、車両の経年劣化と保証切れによる多重債務化リスクです。新車と違って中古車は、契約期間中にメーカー特別保証が切れる年式に達しやすく、足回りや電装系、ハイブリッドバッテリーの故障リスクが飛躍的に高まります。「残クレ中だから自分の所有物ではない」にもかかわらず、修理代金はすべて自己負担。走行不能になってもローンの返済は止まらず、後述する事故による価値下落の精算義務まで背負い込むことになります。

【徹底試算】新車・中古車・通常ローンで総支払額を比較シミュレーション
「月々の返済が安い」という錯覚がどれほど危険か、具体的な数字で検証します。車両価格300万円の車両をベースに、「中古車残クレ」「新車残クレ」「銀行系マイカーローン(通常割賦)」の3パターンで5年(60回)返済の総支払額を算出しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ① 中古車残クレ(金利7.9%) | 車両価格:300万円 据置残価:100万円(33%) 月々返済:約43,500円 支払利息:約91万円 総支払額:約391万円 | 中古車専売店・一般ディーラーの実質年率7.0〜9.8%水準 | 最悪のコスト効率。月額を抑えているつもりが、据置残価にかかる高金利で莫大な金利を浪費。 |
| ② 新車残クレ(金利3.5%) | 車両価格:300万円 据置残価:130万円(43%) 月々返済:約34,800円 支払利息:約39万円 総支払額:約339万円 | 自動車メーカー系販社の標準的な残クレ優遇金利 | 新車の手厚い保証と高い残価設定率が機能し、中古車残クレよりも総支払額が50万円以上安くなる逆転現象が発生。 |
| ③ 銀行系マイカーローン(金利2.2%) | 車両価格:300万円 据置残価:なし(全額償却) 月々返済:約52,800円 支払利息:約17万円 総支払額:約317万円 | 地方銀行・メガバンクのマイカーローン平均金利 | 月々の支払額はやや高いが、5年後には完全な自己資産となり、支払利息は中古残クレより70万円以上節約可能。 |
このシミュレーション結果が示す事実は残酷です。同じ300万円の車両枠であっても、中古車の残クレを選んだユーザーは、新車の残クレを利用したユーザーに比べて利息だけで約52万円余計に支払うことになります。さらに最終回に残価を精算して乗り換える場合、手元には何も残りません。まさに「中古車残クレ 総支払額の罠」と呼ぶべき現象が、数字のうえで明明白白に証明されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
契約時には丁寧だった営業担当者の態度が、満了時の一括査定で一変した――そんな悲痛な体験談が、WEB上の口コミ掲示板や中古車買取の現場から数多く寄せられています。自動車業界の査定士や元信販会社関係者への取材から浮かび上がった、ユーザーのリアルな苦悩を紹介します。
関東近郊に住む30代男性の告白です。
「3年前に走行距離2万キロの高年式ミニバンを中古残クレで購入しました。月々2万3000円という安さに惹かれたのですが、契約書に月間1,000kmという走行距離制限が定められていることを完全に失念していました。休日の家族旅行や日々の送り迎えで3年後の返却時には規定を1万2000kmオーバー。1kmあたり10円〜15円の超過精算を求められ、それだけで約15万円の請求。さらに日常使いでついたドアの小さな凹みや内装の汚れを減点され、最終的に一括で42万円の追い金を請求されました。手元にお金がなく、別のローンを組んで支払う羽目になりました」
さらに深刻なのが、残価設定クレジットにおける事故減額の恐怖です。大手買取チェーンの店長は次のように現場の実情を明かします。
「追突事故に遭ってフレームまで歪んでしまった場合、たとえ相手の過失割合が100%であっても、修復歴がついたことによる『格落ち損』は保険会社から全額回収できないケースが大半です。残クレは事故歴がついた瞬間、満了時の残価保証が全額剥奪されます。返却時に設定残価との差額80万〜100万円を突如請求され、パニックに陥るお客様を毎月のように見ています」
また、ライフステージの変化による中古車残クレの途中解約も極めてハードルが高いのが現実です。転勤や結婚、収入減などで車を手放したくなっても、残クレ期間中に中途解約する場合、未払いの割賦残金と据置残価を一括返済しなければなりません。中古車は新車以上に値落ちスピードが読みづらく、売却査定額が残債に遠く及ばない「オーバーローン状態」に陥るため、現金を持ち出さなければ解約すら許されない檻に閉じ込められることになります。

【メーカー別比較】トヨタ・ホンダの認定中古車残クレと買取保証の罠
中古車で残クレを検討する際、多くのユーザーが頼りにするのが「トヨタ認定中古車」や「ホンダU-Select」といった自動車メーカー直営の認定中古車制度です。これら大手メーカー系の中古車残クレは、街の一般中古車店と何が違うのでしょうか。
「トヨタの中古車残クレ」は、全国のトヨタイーセレクト取扱店などで展開されており、年式や走行距離に応じた厳格な基準(初度登録から数年以内、走行距離一定以下など)をクリアした良質な車両のみが対象となります。最大の特徴は、自社系列ディーラーでの乗り換えを前提とする場合に限り、比較的安定した残価水準を提示してくれる点です。しかし、金利設定は店舗運営会社(販売会社各社)によって裁量があり、新車のような全国一律の超低金利キャンペーンが適用されることは稀で、実質年率5.9%〜7.8%程度に設定されるケースが目立ちます。
一方、「ホンダの中古車残クレ(ホンダファイナンス)」も、認定中古車「U-Select」を中心に設定されています。ホンダの残クレは契約終了時の選択肢として「乗り換え」「返却」「一括精算での買い取り」「再分割」が用意されていますが、注意すべきは「残価保証の免責条件」です。内装の焦げ穴、ペットの毛や異臭、規定値以上の外装傷、そして走行距離の超過(一般的な基準は月間1,000kmまたは1,500km)があれば、認定中古車であっても容赦なく精算金が加算されます。
さらに見逃せないのが、審査基準の非対称性です。「中古車の残クレなら、車両価格が新車より安いから審査に通りやすいだろう」と誤認している人が多いですが、実態は逆です。信販会社側から見れば、金利が高く、かつ担保価値が急速に目減りする中古車の残価設定ローンは、焦げ付きリスクの高い案件とみなされます。年収に対する年間返済額の割合(返済負担比率)や信用情報機関(CIC・JICC)の履歴が厳しく精査され、新車の低金利ローンよりも審査落ちするケースが頻発しています。
一般に知られていない盲点とネットの誤解|2026年最新事情から読み解く真実
ネット上の情報や営業トークを鵜呑みにしていると、取り返しのつかない錯覚に陥ります。2026年の自動車流通市場におけるファクトに基づき、広まっている誤解を是正します。
誤解①:「残クレは下取り価格を保証してくれる安全な保険である」
これは最も罪深い誤解です。販売店が提示する「買取保証」の文言には、必ず米粒のような注記で「※ただし車両状態が規定範囲内の場合に限る」と記されています。日本自動車査定協会の定める減点基準において、1点のマイナスは約1,000円〜1,500円の精算金に直結します。ボディの擦り傷や飛び石傷、タイヤの摩耗など、3〜5年間日常使いしていれば不可避な経年変化のすべてが、契約満了時に「借金」として請求されるリスクを孕んでいます。
誤解②:「値崩れしにくい人気車種の中古なら残クレでも損しない」
2026年現在の市場環境において、この神話は崩壊しつつあります。世界的な電動化路線の見直しや、各メーカーによるガソリン・ハイブリッド復権の過渡期において、特定車種の中古車相場は数年前の急騰期から一転し、大きなボラティリティに晒されています。かつてリセールバリューが高いとされたSUVやミニバンであっても、マイナーチェンジや新技術の投入によって中古相場が急落すれば、オープンエンド契約の残クレユーザーは数十万円規模の相場下落差額を一撃で請求されることになります。
誤解③:「最終的に買い取れば残価設定のデメリットは帳消しになる」
「返すから損をするのであって、最後に残価を払って自分の車にしてしまえば問題ない」という反論も散見されます。しかし、これは単なる計算放棄です。前述の試算表の通り、中古車の高金利で5年間据え置かれた残価には、膨大な利息がすでに上乗せされています。さらにその残価を一括で支払えずに「再分割ローン(再クレジット)」を組んだ場合、中古車の再ローン金利は年利8〜12%近くに跳ね上がるのが通例です。結果として、300万円の中古車に対して通算で450万円以上を支払うという、典型的な多重債務構造に陥るのです。
【プロの結論】行動経済学から見る残クレの心理的罠と「選ぶべき人・避けるべき人」の境界線
人間は目の前の支払額が小さく見えると、将来に先送りされた巨大な支払いの痛みを過小評価してしまう心理傾向を持っています。行動経済学で言う「現在志向バイアス(双曲割引)」と「メンタル・アカウンティング(心の会計)」です。
ディーラーの商談スペースで「総額300万円の中古車です」と言われれば躊躇する人でも、「今なら頭金なしで月々1万8000円です」と提示されると、家計に優しい買い物だと錯覚してしまいます。しかし実際には、資産にならない車に対して、極めて割高な金利を払いながら、傷ひとつつけられない極度のプレッシャーの中で運転する生活を買っているに過ぎません。
感情論や営業トークを完全に排除した、冷徹な判断基準を以下に提示します。
中古車の残クレを絶対に選んではいけない人の条件
- 年間の走行距離が1万キロを超える人:超過精算金のペナルティだけで確実に残価が吹き飛びます。
- 小さな子どもがいる家庭やアウトドア派:シートの食べこぼし、泥汚れ、小傷による減点リスクが極めて高くなります。
- 同じ車に5年以上長く乗り続けたい人:最終回の一括精算または再ローンで、通常ローンを遥かに超える利息を搾取されます。
- 手元の現預金に余裕がない人:満了時の相場下落差額や事故減額が発生した瞬間に、生活防衛資金がショートします。
中古車の残クレを検討しても良い人の条件
- 個人事業主や法人で車両費を経費計上したい人:資金を手元に残しつつキャッシュフローを平準化する財務戦略として割り切れる場合。
- 3年ごとに最新の高年式・プレミアム中古車を乗り継ぎたい富裕層:満了時の差額精算をポケットマネーで即座に処理できる資産力がある場合。
- 販売会社が完全な「クローズドエンド(差額精算なしの完全買取保証)」を契約書に明記し、かつ金利キャンペーンを行っている場合。
【中古車残クレ】に関するよくある質問(FAQ)
Q1:中古車の残クレは、通常の銀行マイカーローンに比べて審査に通りやすいですか?
A1:いいえ、決して通りやすくはありません。残クレは最終回の据置額が大きく残るため、信販会社は契約者が最後まで支払えるか、あるいは車両価値が保たれるかを厳しく査定します。特に中古車は金利が高く設定されるため返済負担率が高小化しにくく、勤続年数や過去のクレジットカード延滞履歴次第では新車ローン以上に審査落ちするケースがあります。
Q2:残クレで購入した中古車で事故を起こした場合、どうすればいいですか?
A2:直ちに保険会社とローン会社(ディーラー)へ連絡が必要です。フレームに損傷が及ぶ修復歴が発生した場合、契約満了時の買取保証は無効となり、発生した価値下落分(数十万〜百万円規模)は契約終了時にユーザーの自己負担となります。そのため、残クレを利用する際は「車両保険の一般条件(全損・分損対応)」および「残価特約(GAP保険)」への加入が必須と言えます。
Q3:契約満了時に「車を買い取る」のと「返却して乗り換える」のはどちらが得ですか?
A3:車両の中古車市場相場によって異なります。満了時の実勢買取相場が据置残価を大きく上回っているなら、一度買い取って一般の買取専門店に売却した方が手元に現金が残ります。逆に相場が暴落している場合、クローズドエンド契約であればそのまま返却した方が傷口は浅くなります。ただし、中古車残クレは買い取る際の手続き手数料や再ローン金利が極めて高いため、どちらを選んでも新車通常ローンに比べて割高になる傾向は否めません。
まとめ:月々の数字に惑わされず総支払額とリスクで見極める車選びを
自動車は人生の中でも住宅に次ぐ大きな買い物の一つです。「中古車だから安いはず」「残クレだから月々の負担が軽い」という2重の思い込みは、金融リテラシーの隙間を突いた高コストな契約への入り口になりかねません。
2026年の中古車市場において賢明な選択をするための鉄則は極めてシンプルです。「見積書を見るときは、月々の返済額ではなく【割賦手数料を含めた総支払額】を必ず確認すること」、そして「金利3%以下の低金利な銀行系マイカーローンや通常割賦で身の丈に合った価格帯の車両を選ぶこと」です。
目先の安さに惑わされず、契約書に潜むリスクと金利のカラクリを冷徹に見極めることこそが、後悔のないカーライフを手に入れるための唯一の防壁となります。 (出典: 中古 車 残 クレ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。