マイナンバー口座紐付けは怖い?残高把握や勝手な引き落としの真相
マイナンバーカードと銀行口座の紐付けを巡り、ネット上やSNSでは「国に預金残高が監視される」「勝手に税金を引き落とされるのではないか」といった警戒感が根強く渦巻いています。マイナポイント事業を契機に登録が急増した一方で、制度の全体像が複雑化していることも手伝い、漠然とした恐怖心から登録を躊躇する声は後を絶ちません。
デジタル庁や総務省が公表している実務データや法改正の推移を検証すると、世間に流布するセンセーショナルな噂と、法制上・技術的な実態との間には著しい乖離が確認できます。本稿では、制度の仕組みから生じる本当のデメリット、紐付けを拒絶した場合の実害の有無まで、取材証言や公式資料に基づいて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公金受取口座の登録によって国や自治体が日常的な「預金残高」や取引明細を自由に閲覧することは技術的・法制上不可能です。
- 要点2:「勝手な引き落とし」は入金専用の仕組み上起こり得ず、税務調査や強制執行の権限は紐付けの有無に関わらず元から法的に確立されています。
- 要点3:2026年時点でも口座紐付けは完全な任意であり、未登録でも罰則はありませんが、緊急給付金等の受取には従前通りの書類申請が必要となります。
【噂の真相】預金残高や資産は国にバレる?勝手に引き落とされるリスクの虚実
インターネット上の相談窓口や知恵袋で最も頻出するのが、「マイナンバーカードの口座紐付けで残高がバレるのではないか」という疑問です。この懸念に対して行政関係者は「公金受取口座の登録情報として国が保持するのは、金融機関名、支店名、口座種別、口座番号、口座名義人のみである」と明言しています。
日常の残高推移や入出金データは各金融機関の勘定系システム内部で厳重に管理されており、行政機関側のネットワークからそれらを常時閲覧できるAPIや直通回線は配備されていません。したがって、日々のへそくりや私的な預金残高が行政の端末へ筒抜けになるという噂は、明確な誤解です。
同様に危惧される「マイナンバーの口座紐付けによる勝手な引き落とし」についても、システム設計上の構造から完全に否定されます。公金受取口座登録制度は、国や自治体からの給付金や確定申告に伴う所得税還付金を受け取るための「入金専用窓口」として機能します。公共料金やクレジットカード決済で用いられる「預金口座振替依頼」のような出金権限を国へ付与する契約ではないため、行政が口座番号を把握している事実のみを根拠に、資金を一方的に引き出すことは物理的に行えません。
ただし、税金や公的年金保険料の重度滞納者に対する公金受取口座の差し押さえリスクに関しては、法的な整理が必要です。国税徴収法に基づく財産差し押さえは、督促状の送付や事前の財産調査を経た最終手段として執行されます。口座を登録している場合、滞納処分を行う行政庁側から見れば「確実に実在し、本人が利用している有効口座」が即座に判明するため、差し押さえの手続きが迅速化する側面は否定できません。とはいえ、これは違法な略奪ではなく適法な滞納処分手続きであり、通常の納税義務を果たしている一般市民が無作為に資金を引き出される心配は皆無です。
混同されがちな「公金受取口座」と「預貯金口座付番制度」の決定的な違い
口座紐付けに対する恐怖が増幅する背景には、性質の異なる二つの制度を一体のものとして捉えてしまう情報発信の混乱があります。実務上は、給付金窓口である「公金受取口座登録制度」と、金融機関側でマイナンバーを紐付ける「預貯金口座付番制度」は明確に分離して運用されています。
さらに2024年4月に「口座管理法」が施行され、2025年4月からは預貯金者からの同意に基づく「相続時口座照会」が本格拡充されました。両制度の相違点と法的な位置づけを客観的に比較したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公金受取口座登録制度 | 1人につき1口座のみ登録。給付金や還付金の受領が主目的(マイナポータルで管理) | 任意登録制(登録率は国民の約半数超規模で推移) | 手作業の申請書類提出を省略できる行政DX。利便性重視の設計 |
| 預貯金口座付番制度 | 保有する複数口座に個別に付番。金融機関の窓口や口座管理法に基づく手続き | 原則任意(開設時の告知義務や付番打診への不同意選択が可能) | マネーロンダリング防止や預金保険機構の資産名寄せが本来の主軸 |
| 口座管理法と相続時口座照会 | 2024年4月施行・2025年4月機能拡充。被相続人のマイナンバーから全口座を特定 | 相続人の申請により各金融機関へ一括照会(数千円程度の手数料) | 休眠預金の解消に絶大な効果を持つ一方、タンス預金以外の隠し口座は実質不可能に |
| 税務署による調査権限 | 国税徴収法・所得税法上の「質問検査権」。年間数万件規模の実地・机上調査 | 法定権限により反面調査を実施可能(紐付けの有無に関係なし) | 紐付けの有無を問わず、過少申告や脱税疑いがあれば口座照会は合法的に実行される |
このように、「公金受取口座を1つ登録しただけで全財産が国に監視される」という言説は、口座付番制度や相続時口座照会といった別個の制度設計が混同された結果生じた認知のねじれと言えます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS、知恵袋の投稿を分析すると、口座紐付けに対する恐怖の根底には「制度への無理解」だけでなく「過去の行政不祥事に対する不信」が根深く横たわっている実態が浮かび上がります。
デジタル庁が過去に公表した点検結果では、自治体窓口のログアウト漏れ等に起因する公金受取口座の誤登録事案が全国で700件以上確認されました。当時のニュース報道は世論に深刻なインパクトを与え、掲示板やSNSでは今なお「自分の口座に他人のマイナンバーが紐付いているのではないか」「他人に勝手に見られるのではないか」という書き込みが散見されます。
都内の自治体窓口でマイナンバー関連の対応に当たる担当職員は、次のように現場の実情を語ります。
「マイナポイントの付与期間が終了して以降、窓口で口座登録を希望される方の熱量は一変しました。特に高齢層やプライバシーを重んじる方からは、『登録しないと年金が止められるのか』『預金が税務署に筒抜けになるのか』といった切迫した質問が定期的に寄せられます。誤登録対策のシステム改修が完了し、本人名義以外の登録を弾くバリデーションが機能している事実を丁寧に説明しても、一度植え付けられた行政不信を払拭するには時間を要するのが実情です」
一方で、早期に登録を済ませた生活者からは肯定的な評価も聞こえてきます。確定申告(e-Tax)において所得税の還付金振込先をワンクリックで指定できたケースや、自治体の緊急経済対策給付金が通帳コピーの郵送なしに数日で口座に着金した事例では、「煩雑な書類添付から解放された」という利便性を実感する声が大多数を占めます。恐怖と利便性の評価は、個人の行政に対する信頼度とITリテラシーによって両極端に割れています。

知っておくべき本当のデメリットと情報漏洩対策の実情
根拠のないデマを排した上で、現実的な視点からマイナンバーの口座紐付けにおけるデメリットを検証すると、以下の実務的リスクが抽出されます。
第一に、「登録口座の変更・解約に伴うメンテナンス負担」です。公金受取口座に指定していた地方銀行やネット銀行の口座を解約、あるいは日常的に利用しなくなった場合、マイナポータルから登録口座情報の変更手続きを自発的に行わなければなりません。これを怠ったまま給付金や還付金の支給決定がなされると、振込エラーが生じて着金が長期間滞留する実害が発生します。
第二に、「パスワード管理と心理的ストレス」です。公金受取口座の変更や確認には、マイナンバーカードの利用者証明用電子証明書(4桁の暗証番号)や署名用電子証明書(6〜16桁の英数字)が必要です。これらを失念してロックがかかった場合、市区町村の窓口へ出向いて再設定を行わなければならず、高齢者を中心に手続きのハードルとなっています。
他方で、セキュリティ面におけるマイナンバーカードの情報漏洩対策は、技術的な堅牢性を備えています。マイナンバーカードのICチップ内には、税務情報や銀行の口座番号そのものは記録されていません。仮にカード本体を紛失したり盗難に遭ったりしても、チップを読み取るだけで口座残高や取引明細が抜き取られる構造にはなっていないのが実務上の防壁です。加えて、24時間365日対応のコールセンターへ連絡することで、カードの電子証明書機能は即座に一時停止できます。
紐付けの義務化はいつから?紐付けしない場合の注意点と解除方法
「マイナンバーの口座紐付けはいつから義務化されるのか」という疑問が広く共有されていますが、現行法制において国民に対する公金受取口座の登録は完全な任意です。行政手続における特定の給付金の支給の迅速かつ確実な実施のための預貯金口座の登録等に関する法律に基づき、年金受給者等に対して口座登録の同意を促す通知が送付される「オプトアウト方式(不同意の返答をしない場合に登録とみなす仕組み)」の議論は進められているものの、一般国民が口座紐付けを拒絶すること自体を処罰する法規定は存在しません。
では、マイナンバーの口座紐付けをしない場合にどのような不都合が生じるのでしょうか。結論から言えば、日常生活において不利益を被る場面は極めて限定的です。唯一の明確な違いは、国や地方自治体から臨時給付金や子育て世帯向け支援金などが給付される際、従来通り「申請書の記入」「本人確認書類の写しの添付」「振込先通帳やキャッシュカードのコピー添付」といったアナログな郵送またはWEB個別申請が必要になる点です。自動振込による迅速な恩恵は受けられず、支給開始までに数週間から1ヶ月程度のタイムラグが生じることになります。
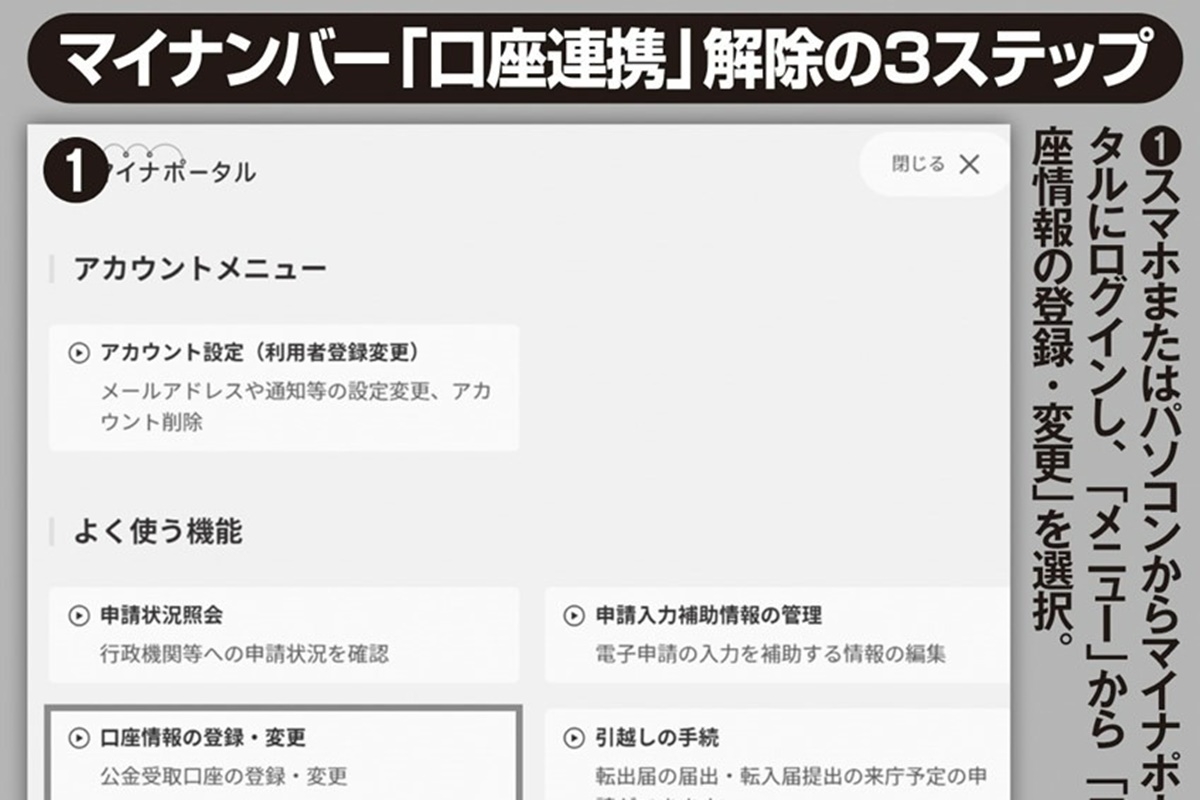
すでに口座を登録してしまったものの、心理的な不安が拭えない場合は、マイナンバーカードの口座紐付けの解除方法が法的に担保されています。マイナポータルにログイン後、「口座情報の確認・変更・削除」画面から「登録口座の削除」を選択することで、いつでも登録データを行政側のサーバーから完全に抹消可能です。手続き完了後もカード自体は有効に機能し、医療機関での保険証利用や住民票のコンビニ交付には一切支障をきたしません。

一般に知られていない盲点とネットの誤解|資産把握の真実
「口座を紐付けなければ、税務署に資産を把握されない」という思い込みは、資産防衛の観点から見て極めて危険な盲点です。日本の税務当局が誇る情報収集ネットワークと法的権限は、公金受取口座の登録有無とはまったく次元の異なる高精度な水準で稼働しています。
国税庁は長年にわたり「KSK(国税総合管理システム)」を運用しており、確定申告データ、源泉徴収票、不動産の登記情報、国外送金等調書を網羅的に名寄せ・突合しています。マイナンバーと税務署による資産把握の力学において、調査官は預金口座付番や公金受取口座の有無にかかわらず、法令上の質問検査権を行使して主要銀行へ預金照会をかければ、対象者の過去10年間にわたる全口座の残高履歴を合法的に取得できます。
つまり、「紐付けを拒絶しているから資産隠しができる」という考えは幻想に過ぎず、脱税や申告漏れの追及から逃れる防波堤にはなり得ません。むしろ、2025年4月から本格稼働した口座管理法に基づく「相続時口座照会制度」によって、亡くなった親族の休眠口座や地方銀行に放置された資産を相続人が一括照会できるようになったメリットこそが、制度の構造的変化として注目されるべき実像です。
【プロの結論】国家と個人の「心理的バウンダリー」から見出すべき教訓
マイナンバーカードの口座紐付けに対して多くの人々が生理的な忌避感を抱く本質は、単なる技術的不安ではなく、国家権力に対する「心理的バウンダリー(境界線)」の防衛本能に起因しています。心理学で言う「心理的リアクタンス(自己決定権を制約された際に生じる反発心)」が、デジタル化という大義名分のもとで急速に進められる行政主導の施策に対して発現している構図です。
合理的な利便性を追求するデジタル社会においては、「何が技術的に可能で、何が法律によって厳格に禁止されているのか」という冷徹な事実確認が不可欠です。漠然とした感情論に流されることなく、個々人の生活様式とリスク許容度に合わせて主体的な選択を行うべきです。
【公金受取口座の登録が向いている人】 確定申告で毎年還付金を受け取る個人事業主・副業実践者、自治体の給付金をスピーディーかつ確実に受け取りたい子育て世帯、行政手続きにかける郵送代や通帳コピーの手間を徹底的に削減したい効率重視の人。
【口座紐付けを慎重に見送るべき人】 使用頻度の低い休眠口座を多く抱えておりメンテナンスを怠りがちな人、行政システムに対する根強い不信感から日常的に過度なストレスを感じてしまう人、過去の給付金手続きにおいて紙書類の郵送や窓口申請を苦に感じない人。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:公金受取口座を登録すると、税務署からいきなり預金を差し押さえられますか?
A1:通常の生活を送っていれば、登録だけを理由に突然差し押さえられることは法制上あり得ません。差し押さえは、税金や公的保険料の長期滞納に対して度重なる督促や催告が行われた末の法的措置です。適切な納税を行っている市民の預金が強制徴収される心配は一切ありません。
Q2:マイナンバーカード本体を落としたり紛失した場合、口座からお金を盗まれますか?
A2:カードのICチップ内には銀行の預金残高や口座番号自体が記録されていないため、カードを拾得した第三者が直接預金を引き出すことは不可能です。また、マイナポータルへのログインには暗証番号が必要であり、複数回間違えるとロックがかかります。紛失時は24時間窓口へ連絡すれば即時に機能停止できます。
Q3:一度登録した口座情報を削除(紐付け解除)した場合、罰則やペナルティはありますか?
A3:登録の解除に伴う法的な罰則や手数料、行政サービスの利用停止といったペナルティは一切存在しません。マイナポータルからいつでも自由に登録抹消が可能であり、削除後は給付金の申請方法が従来通りの書類提出形式に戻るだけです。
まとめ:今後の動向と失敗しないための判断基準
マイナンバーカードと銀行口座の紐付けを巡る議論は、都市伝説的な恐怖心と、行政DXがもたらす利便性の双方が錯綜したまま推移しています。事実関係を冷徹に整理すれば、日常的な預金残高の監視や勝手な資金の引き落としといったリスクは構造的に遮断されており、登録によって得られる還付金・給付金のスピーディーな受取というメリットは確かな実利です。
制度に不安を感じる場合は、メインバンクの主要口座ではなく、給付金受取専用のサブ口座を指定して登録するか、あるいはあえて未登録のまま様子見を続けることも正当な個人の権利です。ネット上の真偽不明な情報に惑わされることなく、制度の構造的境界線を正しく見極めた上で、自身の生活に最適な選択を下す姿勢が求められます。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。