勤続年数の計算で損しない!端数処理・休職期間とエクセル完全解説
転職、定年退職、あるいは有給休暇の次回付与日数を確かめる際、多くのビジネスパーソンが「自分の勤続年数は正確に何年何ヶ月なのか」という素朴な疑問に直面します。給与明細や社内ポータル画面を確認しても、月日の端数をどう扱うべきか、過去に取得した休職期間が含まれているのかどうかまで即座に読み解くのは容易ではありません。
雇用の流動化と退職給付制度の見直し議論が進む2026年現在、勤続年数の数え方ひとつで退職金の手取り額や税額控除が数十万円単位で変動する事例が現場で相次いでいます。人事労務の現場実態と労働法規、国税庁の最新指針をもとに、曖昧にされがちな計算ルールとエクセルを用いた正確な算出テクニックを体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上の退職所得控除は「1日でも端数があれば1年切り上げ」だが、会社の退職金計算は就業規則次第で切り捨てや月割りになる決定的な違いが存在する。
- 要点2:休職期間は労働基準法上の有休付与や税制控除では原則算入される一方、社内退職金では規程により除外されるケースが大半を占める。
- 要点3:エクセルのDATEDIF関数には既知の日数計算バグがあり、端数処理の目的に応じて適切な関数を組み合わせることが実務上のトラブルを防ぐ。
【端数と休職の真実】月日の端数はどう切り捨てる?休職期間は除外されるのか
勤続年数を計算する際、最も多くの人が頭を抱えるのが勤続年数端数処理と休職期間の算入除外の取り扱いです。ネット上の質問サイトや社内窓口でも「15日働いた端数は切り捨てられるのか」「体調不良で休職した半年間はカウントから消えるのか」といった切実な声が絶えません。
端数処理には「税務上のルール」と「各企業の就業規則」という2つの全く異なる基準が存在します。所得税法が定める退職所得控除の計算方法においては、勤続年数に1日でも端数(余りの月日)があれば、無条件で1年に切り上げるという納税者に極めて有利な強行規定が敷かれています。例えば在籍期間が「10年と1日」であれば、税務上の勤続年数は「11年」として計算され、控除枠が40万円分上乗せされます。
しかし、勤務先から支給される退職金そのものを算出する退職金勤続年数計算は話が別です。労働基準法には退職金の支払い義務や算出基準に関する一律の規定がなく、各企業の退職金規程に委ねられています。主なパターンとしては以下の3つに分かれます。
- 満年・月割り計算:1年未満の端数月を「12分の○ヶ月」として按分して支給額に反映する方式。
- 四捨五入・繰り上げ方式:6ヶ月以上の端数は1年に切り上げ、6ヶ月未満は切り捨てる方式。
- 完全切り捨て方式:満1年未満の端数月日を一切切り捨てて満年数のみを対象とする方式。
私傷病休職や留学休職を挟んだ場合、社内退職金の計算では「休職期間を除外する」と定めている企業が民間統計でも約7割に達します。一方で、法令に基づく育児休業と勤続年数の関係には注意が必要です。育児・介護休業法第10条では、育休取得を理由とした不利益取り扱いが厳格に禁止されており、休業期間を退職金の算定基礎から機械的に除外する運用は、公序良俗や法解釈の観点から労務トラブルへ発展するリスクを孕んでいます。

目的別に徹底比較!勤続年数の算定基準と法的ルール一覧
勤続年数は、誰がどの目的で算出するかによって全く異なる物差しが適用されます。人事担当者や転職者が混同しやすい4大基準を整理した比較表が以下となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 退職所得控除(国税庁基準) | 20年以下:40万円×年数(最低80万円) 20年超:800万円+70万円×(年数-20年) | 端数は「1日でも1年切り上げ」。休職期間も在籍していれば原則合算。 | 手取り額を最大化させる最大の防壁。退職日の決定時は端数1日の有無を必ず確認すべき項目。 |
| 有給休暇付与基準(労基法第39条) | 雇入れから6ヶ月で10日付与、以降1年ごとに増加(最高年20日)。全労働日の8割以上出勤が要件。 | 入社日を起算日として厳格計算。産休・育休・労災休業は「出勤したもの」とみなす。 | 法定義務のため就業規則での引き下げは無効。私傷病欠勤が続くと8割要件を満たせず付与が見送られるケースあり。 |
| 社内退職金の算定(自社規程) | 企業規模やポイント制、定率制により異なる(大手平均:大卒定年で約2,000万円前後)。 | 端数は月割りまたは切捨てが多い。私傷病休職は期間除外とする規程が一般的。 | 企業間の格差が最も激しい領域。自己都合退職時の減額係数と合わせて事前に社内規定の精読が不可欠。 |
| 履歴書の勤続年数表記 | 年月単位での記載(例:2021年4月入社〜2026年3月退社、勤続5年0ヶ月)。 | 日単位の端数は四捨五入せず、在籍した満月数で書くのが慣例。休職は原則記載不要。 | 社会保険の加入記録(年金手帳・被保険者証)と1ヶ月でも齟齬があると経歴詐称を疑われるため月単位の厳密さが求められる。 |
上記の通り、退職所得控除では「納税者に有利な切り上げ」が行われるのに対し、社内退職金では「会社規定による切り捨て」が行われるのが日常茶飯事です。このギャップを知らずに退職届を出すと、思わぬ手取り不足を招く要因になります。
【実務直結】勤続年数計算エクセル術とDATEDIF関数の致命的な落とし穴
総務・経理の実務から個人のキャリア棚卸しまで幅広く重宝されるのが、勤続年数計算エクセルの活用テクニックです。日付処理の定番として知られるのがDATEDIF関数ですが、実務の現場では長年知られる「隠れた計算エラー」に警戒しなければなりません。
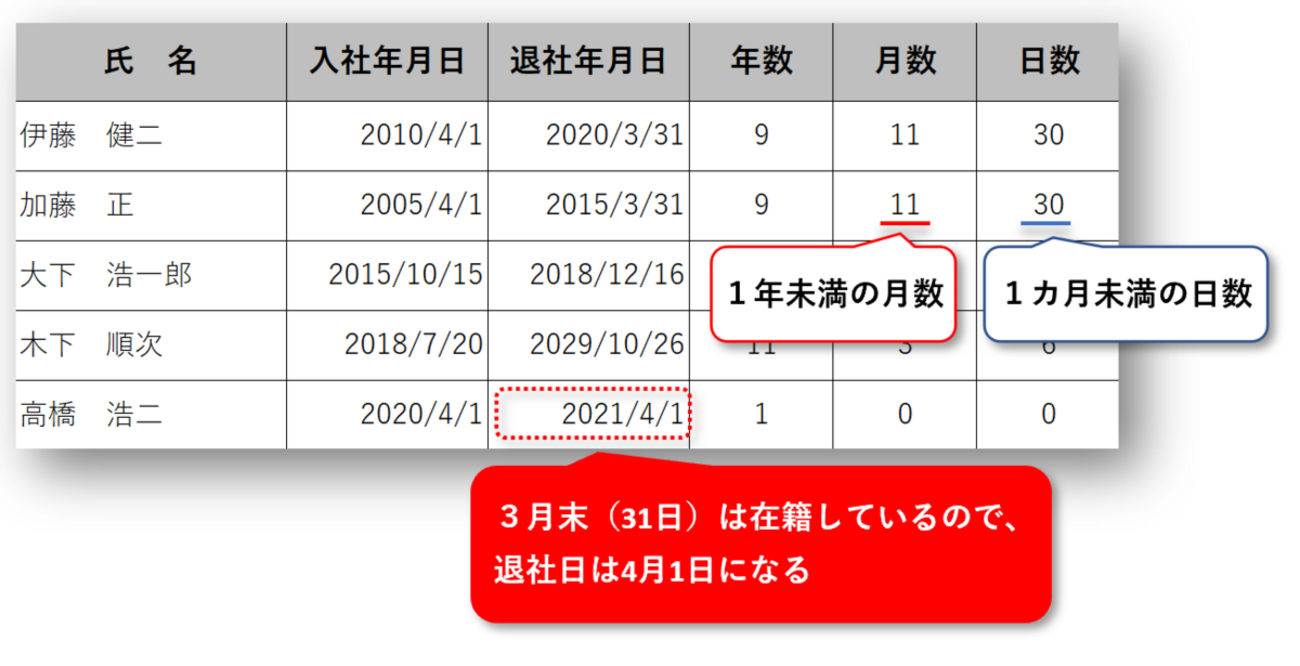
基本となる数式構成は極めてシンプルです。セルA2に入社日、セルB2に退職日(または基準日)が入力されている場合、以下の数式で「満年数」と「端数月数」を求めます。
- 満年数の算出:
=DATEDIF(A2, B2, "Y")(在籍した満年数を出力) - 1年未満の端数月数の算出:
=DATEDIF(A2, B2, "YM")(年数を除いた余り月数を出力) - 結合して表示する場合:
=DATEDIF(A2, B2, "Y") & "年" & DATEDIF(A2, B2, "YM") & "ヶ月"
注意すべきは、余り日数を求める際に用いられる単位コード"MD"の挙動です。Microsoft公式サポート文書でも言及されている通り、特定の日付組み合わせ(月末付近の日付やうるう年が絡むケース)において、DATEDIF関数の"MD"は不正確な数値やマイナス値を返す既知の不具合を抱えています。
日単位まで厳密に算出したい場合や、退職所得控除用に「1日でも余りがあれば切り上げる」計算を組む際は、DATEDIF単体に頼らず、日付シリアル値の差分から年数を算出する数式が推奨されます。
【退職所得控除用:1日でも端数があれば1年繰り上げる数式】=ROUNDUP(YEARFRAC(A2, B2+1, 1), 0)
※基準日当日の在籍を含めるため終了日に「+1」を行い、実日数ベースで切り上げ(ROUNDUP)処理を実行します。
手元にパソコンがなくスマートフォンから手軽に確認したい場面では、ブラウザ上で入社日と基準日を指定するだけの勤続年数自動計算ツールを利用するのも効率的です。ただし、ツールが採用している端数処理ロジックが「退職金用(月割り)」なのか「税額控除用(年切り上げ)」なのかを事前に見極める視点が欠かせません。
【実態検証】人事労務の現場と働く人々が直面するトラブルの生の声
「会社を信じて長年勤め上げてきたのに、最後の人事面談で提示された勤続年数が自分の認識より短かった」。大手メーカーを50代半ばで早期退職した男性は、労働相談の窓口でそう吐露しました。男性には過去に心身の不調で8ヶ月間の傷病休職歴がありましたが、就業規則の退職金規程に「休職期間は全期間を勤続年数から控除する」という条項が存在していたため、支給額が約120万円も下方修正されたのです。
現場目線で集約された実態と関係者の証言からは、以下の3つの典型トラブルが浮かび上がります。
- 転職活動時の履歴書齟齬:「1年11ヶ月」の在籍を四捨五入して「勤続2年」と記載した転職希望者が、内定後の雇用保険被保険者証の提出時に「虚偽記載ではないか」と人事部から釈明を求められたケース。
- 有給休暇付与日のズレ:中途採用で月の途中に入社した社員に対し、会社が便宜上「翌月1日」を起算日として勤続年数を管理していたため、労基法が定める半年後の法定付与タイミングより半月遅れて有給が付与されていた是正勧告事例。
- グループ会社転籍時のカウント断絶:親会社から子会社への「転籍」に際し、退職金規程上の勤続年数がリセットされる条件を見落とし、通算25年勤務したにもかかわらず子会社単体の10年分しか退職金が支払われなかった事例。
労働基準監督署の元相談員は「退職金や勤続年数にまつわるトラブルの9割は、労働契約締結時や休職手続き時に就業規則の細則を確認していないことに起因する」と警鐘を鳴らします。会社が発行する辞令や給与明細の記載を盲信せず、節目ごとに自身の契約条件を棚卸しする防衛意識が求められています。
一般に知られていない盲点とネットの誤解|「勤続年数=全期間一律」の罠
インターネット上の掲示板やSNSでは、勤続年数の計算に関して法的な裏付けを欠いた誤認が拡散されがちです。特に危険な2大誤解の真相を検証します。
誤解1:「勤続年数は労働基準法で計算方法が統一されている」という盲点
「法律で定められているはずだから、どの会社でも計算尺は同じだろう」という思い込みは危険です。労働基準法の勤続年数定義において、同法が明確に定めているのは第39条の「雇入れの日から起算した継続勤務」という枠組みのみであり、これは有給休暇の付与や解雇予告手当の算定基準を担保するための最低基準に過ぎません。
企業が支給する退職金制度は、法律で導入を義務付けられたものではなく、あくまで労使間の特約(就業規則)に基づく制度です。そのため、算定期間に休職を入れるか、端数を何ヶ月単位で切るかといったルールは、公序良俗に反しない限り会社側が自由に設定できます。「他社がこうだったから」という理屈は通用しません。
誤解2:「育休を取得すると税制上の勤続年数も短縮される」という盲点
「育休を1年間取った場合、退職所得控除の対象期間からも1年引かれてしまうのか」という不安が子育て世代から頻繁に寄せられます。結論から言えば、国税庁の定める退職所得控除の勤続年数は「雇用契約が継続していた期間」を基礎とするため、育児休業期間中であっても全期間が勤続年数として合算されます。
社内退職金規程でポイント付与が停止することはあっても、国に納める所得税の計算上は一切ペナルティを受けません。税務署への申告書類を作成する際、会社の退職金算定年数(休職除外後)をそのまま退職所得申告書の勤続年数欄に転記してしまうと、過大に税金を徴収される重大なミスにつながるため細心の注意が必要です。

【プロの結論】2026年最新計算ルールを見据えた自己防衛と正しい判断基準
政府の税制調査会等で継続議論されてきた「退職所得課税の見直し」を背景に、2026年最新計算ルールを取り巻く環境は大きな転換点を迎えています。従来の「勤続20年を超えると控除枠が年40万円から年70万円へ跳ね上がる」という長期勤続優遇措置は、雇用の流動化を阻害しているとの指摘を受け、制度設計の再編に向けた動きが活発化しています。
制度改革が進む過渡期だからこそ、働く個人には正確な勤続年数把握に基づいた意思決定が求められます。退職やキャリアチェンジを検討する際の判断基準は以下の通りです。
【プロが推奨する退職タイミングの判断基準】
- 即座に確認すべき人(おすすめの行動):
- 退職予定日が「入社月の前月末」になっている人(あと数日在籍を延ばすだけで税務上の勤続年数が1年繰り上がり、控除枠が数十万円拡大する可能性がある)。
- 過去に産休・育休を取得した経験がある人(会社の退職所得申告書作成時に休業期間が誤って差し引かれていないか監査できる)。
- 慎重な精査が必要な人(安易な決断を避けるべき条件):
- 私傷病による休職から復職後、短期間で自己都合退職を考えている人(休職除外規定と自己都合減額のダブルパンチで退職金が想定を大幅に下回るリスクが高い)。
- グループ会社間での転籍や出向を経験している人(勤続年数の通算協定が結ばれているか書面での事前確認が完了していない段階での退職交渉は避けるべき)。
雇用契約書と就業規則の原本を取り寄せ、自分自身の「入社年月日」「休職の有無」「直近の算定基準日」を確定させた上で計算を進めることが、予期せぬ資産目減りを防ぐ唯一の防御策となります。
【勤続 年数 計算】に関するよくある質問(FAQ)
Q1:履歴書の勤続年数は「○年○ヶ月」まで細かく書くべきですか?端数の扱いは?
A1:履歴書の勤続年数表記では、年月単位まで正確に記載するのが一般的なビジネスマナーです。例えば「2021年4月入社、2026年3月退社」であれば「勤続5年0ヶ月」と書きます。日単位の端数は切り捨てて構いませんが、月数を勝手に四捨五入して繰り上げるのは経歴詐称と受け取られるリスクがあるため厳禁です。休職期間については、数ヶ月程度の私傷病であれば記載不要ですが、長期に及ぶ場合は職務経歴書等で適切に説明できるようにしておくのが賢明です。
Q2:退職所得控除の計算で、勤続年数の端数はどのように処理されますか?
A2:所得税法第30条の規定に基づき、勤続期間に1日でも端数があれば「1年」に切り上げてカウントします。例えば在籍期間が「15年と10日」であれば勤続年数は「16年」となり、控除額は「40万円×16年=640万円」となります。退職日を月末にするか翌月1日にするかによって控除額が40万円〜70万円変動することがあるため、退職時期の交渉では極めて重要な要素です。
Q3:育児休業を取得した場合、有給休暇の勤続年数カウントはどうなりますか?
A3:労働基準法第39条第10項の規定により、育児休業、産前産後休業、業務上の負傷による休業期間は、有給休暇の算定において「出勤したもの」とみなされます。したがって、育児休業期間中も勤続年数は通常通り加算され、復帰時にも勤続年数に応じた法定日数の有給休暇が付与されます。これを会社が独自に除外することは労働基準法違反となります。
Q4:勤続年数自動計算ツールを使う際、どのような点に注意すればよいですか?
A4:Web上の自動計算ツールは大変便利ですが、「起算日当日を含める設定(両端入れ)になっているか」「終了日の扱いは前日か当日か」によって日数が1日ズレることがあります。また、有給休暇の判定、退職所得控除の切り上げ判定、履歴書用の満年数表示など、目的に応じて計算アルゴリズムが異なります。ツールの算出結果をそのまま公的書類に転記せず、自社の就業規則や国税庁の基準に合致しているか照合することが肝要です。
まとめ:今後の動向と失敗しないための判断基準
勤続年数は、単に「同じ組織で過ごした年月の長さ」を表す記号ではありません。労働法が保障する有給休暇の受給権、長年の貢献に対する退職金の支給額、そして国家が認める強力な税額控除枠を決定付ける、実利的な法的重要指標です。
会社が定めた就業規則の退職金規程と、国が定めた労働基準法・所得税法のルールはそれぞれ別個の思想で運用されています。端数の切り捨てや休職期間の扱いを巡る両者の決定的な差異を把握し、エクセル等のツールを正しく駆使して客観的な年数を算出すること。それこそが、制度の狭間で損をすることなく、自身のキャリアと退職資産を堅実に見守るための最も確実なアプローチです。 (出典: 勤続 年数 計算(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。