給与所得者の保険料控除申告書書き方と控除額計算の極意【2026年】
秋から初冬にかけて勤務先の総務・経理部門から配布される年末調整の書類一式の中で、ひときわ多くの会社員を悩ませるのが「給与所得者の保険料控除申告書」です。「手元に届いた保険料控除証明書の金額をどこに転記すればいいのか」「新契約と旧契約の区分が複雑で計算式がわからない」と匙を投げたくなる方も少なくありません。
しかし、記入の煩雑さに辟易して放置したり、適当に数字を埋めて提出したりすることは、本来手元に戻るはずだった数万円単位の還付金をみすみす国に差し出す行為に等しいと言えます。本稿では、国税庁の最新手引や実務現場の知見をもとに、2026年における記入の急所、控除額を最大化する計算ルール、そして万が一のトラブル回避策までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:申告書は「生命保険料」「地震保険料」「社会保険料」「小規模企業共済等」の4大ブロックで構成され、控除証明書の記載内容をルール通りに転記・集計すれば確実に控除を受けられる。
- 要点2:生命保険料控除は「一般・介護医療・個人年金」の3枠合算で最大12万円となり、平成23年以前の旧契約と平成24年以降の新契約を賢く組み合わせることで控除額の上限達成が容易になる。
- 要点3:生計を一にする家族分の国民年金やiDeCo掛金は全額控除の対象であり、記入漏れが生じても翌年1月の再年調や5年以内の還付申告でリカバリーが可能。
【記入例付き解説】どこに何を書く?申告書の全体像と基本枠の書き方
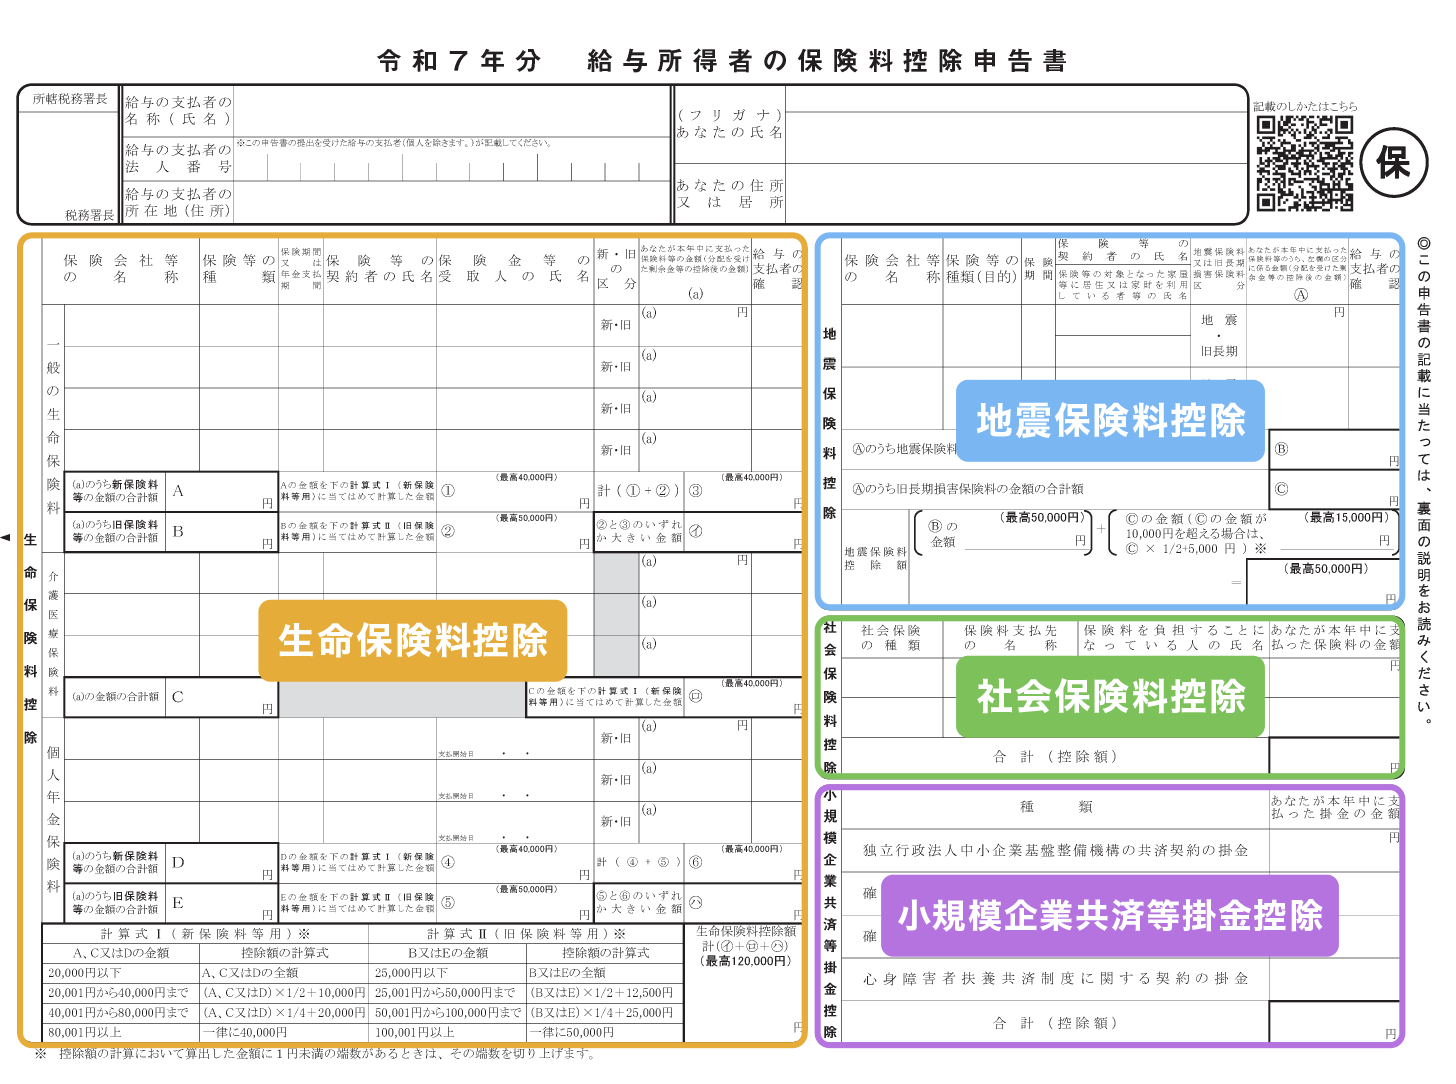
「給与所得者の保険料控除申告書」の用紙を前にしたとき、まずは全体が4つの独立したブロックに分かれている構造を把握することが第一歩となります。用紙の左半分を占めるのが「生命保険料控除」、右上から順に「地震保険料控除」「社会保険料控除」、そして右下にある「小規模企業共済等掛金控除」です。
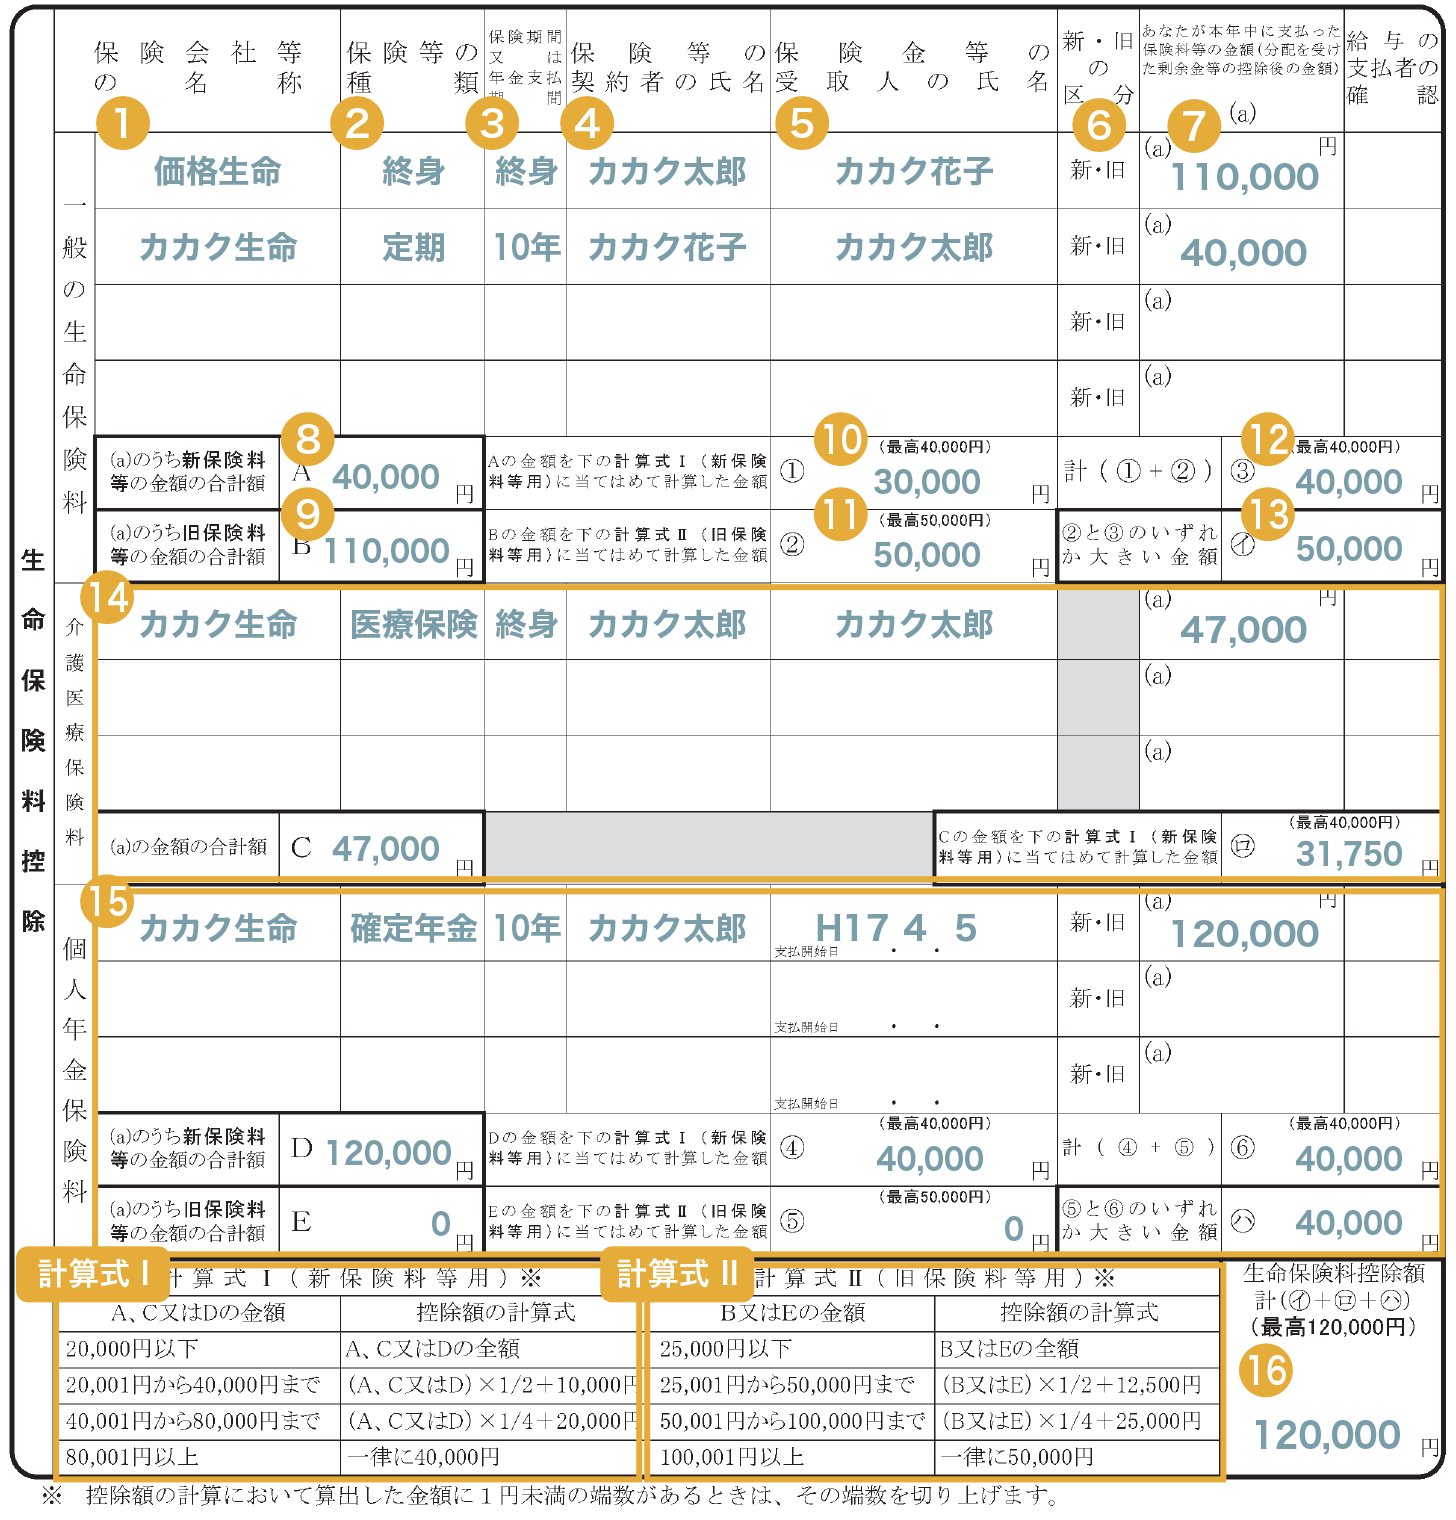
用紙上部の基本情報欄には、所轄税務署名、勤務先(給与の支払者)の名称や所在地、そしてあなた自身の氏名・現住所を記入します。ここで多くの人が疑問を抱くのが、受取人欄などに登場する「保険料控除申告書 あなたとの続柄」の書き方です。ここは「申告者本人から見た相手の関係」を記すのが鉄則であり、自分名義の保険であれば「本人」、妻名義であれば「妻」、子名義であれば「子」と書きます。受取人から見たあなたではなく、あくまで「あなた(納税者)から見て誰か」を基準に指定しなければなりません。
手元に用意すべき書類は、10月頃から各保険会社や日本年金機構、国民年金基金連合会などから送られてくる各種「控除証明書」です。用紙に記載する金額は、基本的に「証明額」ではなく「申告額(年末調整時点の見込み支払額)」を参照します。12月までに支払う予定の年間総支払額を正しく転記することが求められます。
【新旧区分の罠】生命保険料控除の計算方法と控除上限額のシミュレーション
申告書作成において最もつまずきやすいのが、「生命保険料控除 新旧区分 計算方法」の理解です。税制改正によって、契約締結日が平成23年(2011年)12月31日以前のものを「旧契約」、平成24年(2012年)1月1日以降のものを「新契約」と厳密に区分して管理することが義務付けられています。
生命保険料控除は「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの枠組みに分かれています。旧契約には介護医療保険料の枠が存在せず、一般生命保険料と個人年金保険料の2枠のみで各最大5万円(合計最大10万円)の控除でした。一方、新契約では介護医療保険料が新設され、各枠の介護医療保険料 控除上限額が4万円、3枠合計で最大12万円まで控除できるよう設計されています。
旧契約と新契約の双方が手元にある場合、どちらか一方のみを適用するか、あるいは両方を合算して計算するかを選択できます。両方を合算する場合の各枠の上限額は新契約基準の「4万円」に抑えられますが、旧契約単体で支払保険料が10万円を超えていれば、旧契約単独で適用したほうが「5万円」の最大控除枠を確保できるため有利になります。
また、「個人年金保険料 控除証明書 添付」を行う際には、加入している年金保険に「個人年金保険料税制適格特約」が付加されているかを必ず確認してください。この特約がない保険は、名称が個人年金であっても「一般生命保険料」として処理しなければならず、枠の振り分けを誤ると経理側で修正の手間が生じる原因になります。
【データ比較】各保険料控除の控除限度額と還付金インパクト一覧
申告書に記載する控除項目ごとの限度額、必要書類、そして手取り額に直結する還付金の目安を客観的データとして整理しました。年末調整 控除額 シミュレーション 2026年最新の基準を把握することで、自身がどれだけの節税効果を享受できるかが明確になります。
| 控除項目 | 控除上限額(所得控除) | 添付すべき証明書類 | 還付金の目安(所得税率10%の場合) |
|---|---|---|---|
| 生命保険料控除(新契約3枠合計) | 最大 120,000円(一般4万・介護4万・年金4万) | 各保険会社発行の「生命保険料控除証明書」 | 所得税 約12,000円 + 住民税 約7,000円(計 約1.9万円) |
| 地震保険料控除(単年度支払分) | 最大 50,000円(旧長期損保は最大1.5万円) | 損害保険会社発行の「地震保険料控除証明書」 | 所得税 約5,000円 + 住民税 約2,500円(計 約7,500円) |
| 社会保険料控除(自身で支払った分) | 全額控除(上限なし) | 国民年金保険料控除証明書(健保は領収書等) | 支払額の約15〜30%(課税所得水準に応じて変動) |
| 小規模企業共済等掛金控除(iDeCo等) | 全額控除(拠出限度額の全額) | 小規模企業共済等掛金払込証明書 | 掛金年24万円拠出時:所得税・住民税 計 約4.8万円 |
「地震保険料控除 書き方」における留意点として、火災保険の保険料そのものは控除対象外であり、付帯する「地震保険部分」の保険料のみが対象となる点です。証明書に印字された「地震保険料」の金額をそのまま転記します。旧長期損害保険料(平成18年12月31日以前に締結した一定の損保契約)が残っている場合は同一枠内で併用できますが、合計限度額は5万円に制限されます。
【実態検証】見落としがちな社会保険料の家族分とiDeCoの威力
現場の税務担当者や大手企業の給与計算受託窓口から毎年聞こえてくるのが、「社会保険料と確定拠出年金の記入漏れがあまりにも多すぎる」という嘆きです。生命保険の数千円の差額に細かく神経を尖らせる一方で、数十万円規模の強力な控除を見落としている会社員が後を絶ちません。
典型的な実例が、「社会保険料控除 国民年金 家族分」の申告漏れです。税法上の規定において、納税者が「生計を一にする配偶者やその他の親族」の負担すべき社会保険料を実際に支払った場合、その全額を納税者自身の所得から控除できます。例えば、20歳を迎えた大学生の子どもの国民年金保険料(月額1万7千円弱、年間約20万円)を親の口座から振り替えて支払った場合、親自身の申告書に記載することで、親の所得税率に応じた強力な減税効果を得られます。
SNSや相談窓口の実例を調査すると、「子どもの年金は子どもの将来のものだから、自分の年末調整には関係ないと思い込んでいた」という誤解が極めて根強く存在します。しかし、現行法令(所得税法第74条)は「支払った者」に控除の権利を認めています。子どもの名義で届いた控除証明書を親の申告書に添付し、右上の社会保険料控除欄に「国民年金」「支払先:日本年金機構」「負担すべき親族:長男」といった形で記載するだけで、世帯全体の手取り収入を確実に守ることが可能です。
さらに見逃せないのが、「小規模企業共済等掛金控除 iDeCo」の申告です。毎月の掛金を給料天引きではなく個人口座からの引き落としで拠出している場合、10月下旬から11月にかけて国民年金基金連合会から圧着ハガキで「小規模企業共済等掛金払込証明書」が届きます。用紙右下の「確定拠出年金法に規定する個人型年金加入者掛金」欄に年間支払額を記入し、証明書を添付しなければ、会社側はその拠出事実を把握できません。年間24万円拠出している会社員であれば、この数行を書き漏らすだけで約4万8,000円(所得税率10%+住民税10%の世帯)もの還付金を取りこぼす結果となります。
一般に知られていない盲点とネットの誤解|記入漏れ・証明書紛失の真実
ネット上のQ&Aコミュニティでは、「計算を間違えたら脱税を疑われて追徴課税になるのか」「証明書を紛失したから今年はもう諦めるしかない」といった極端な言説が散見されますが、これらは実務の現場を知らない誤解です。
まず、「保険料控除 記入漏れ 還付金 影響」について正確に把握しておく必要があります。記入を漏らしたり、計算を誤って少なく申告したりした場合でも、ペナルティ(過少申告加算税など)が課されることは基本的にありません。単に「本来受けられるはずだった控除が適用されず、12月の給与で戻ってくる還付金が減る(あるいは追加徴収される)」という、納税者側の一方的な経済的損失が発生するだけです。
次に、「生命保険料控除 証明書 紛失 再発行」の手続きです。証明書が見当たらない場合でも、各保険会社の契約者専用ウェブマイページから即座にPDF形式の電子証明書を発行・ダウンロードできる体制が整っています。紙の証明書が必要な場合でも、コールセンターやWeb窓口から申請すれば通常3〜5営業日程度で再発行版が郵送されます。「紛失したから間に合わない」と諦める必要はまったくありません。
そして最も決定的な盲点は、「給与所得者の保険料控除申告書 提出期限」を過ぎてしまった場合のリカバリー方法です。多くの企業では11月中旬から下旬を社内締切に設定していますが、これは社内の給与計算事務を進めるための内部期限に過ぎません。法律上、企業は翌年1月末日までに年末調整の最終確定を行えばよいため、社内期限に遅れた場合でも、経理担当者に速やかに申し出れば12月中や1月の「再年調」で対応してもらえるケースが多々あります。
仮に勤務先での手続きが完全に締め切られてしまった場合でも、翌年2月16日から始まる「確定申告」を行えば何の問題もありません。さらに言えば、還付を受けるための「還付申告」は翌年1月1日から5年間いつでも提出可能です。2年前や3年前に出し忘れた保険料控除証明書であっても、過去に遡って税務署に申告書を提出すれば、指定口座に適正な還付金が振り込まれます。

【プロの結論】行動経済学から読み解く「手続き後回し」のリスクと賢い対処法
会社員が年末調整の手続きを苦痛に感じ、提出を締め切り直前まで先延ばしにしてしまう背景には、行動経済学で言う「現状維持バイアス」と「双曲割引(目先のわずかな面倒を避け、将来の確実な利益を過小評価する心理)」が働いています。手元にある控除証明書を開封し、計算枠に数字を当てはめる作業は心理的コストを生みますが、それによって得られる数万円の経済的果実を天秤にかけたとき、時給換算で数万円に匹敵する極めて高効率な作業であることを再認識すべきです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
この保険料控除申告書を巡る対応において、全員が一律の行動を取る必要はありません。ご自身のライフステージや契約形態に応じた明確な判断基準を持つことが求められます。
【積極的に記入・申告を完遂すべき人】
- iDeCoや個人年金に加入している人:支払額がそのまま全額所得控除、あるいは専用枠で控除されるため、申告によるキャッシュバックの恩恵が絶大です。
- 子どもや配偶者の年金・健康保険を立て替えて支払っている世帯:社会保険料の全額控除という極めて強力な節税メリットを享受できます。
- 住宅ローン控除の適用2年目以降を迎えている人:他の控除と合算して課税所得を圧縮することで、住宅ローン控除の枠を最大限に活かし切ることができます。
【無理に申告書へ詰め込む必要がなく、慎重・シンプルに対応すべき人】
- すでに旧契約の一般生命保険だけで年10万円以上を支払っている人:その1契約だけで上限の5万円に到達するため、少額の特約や別の一般生保の証明書をわざわざ探して何行も記入する必要はありません。上限に達した時点でそれ以上の転記は計算結果に影響を与えないため、無駄な作業を省く決断が合理的です。
- 副業収入があり、どのみち翌春に確定申告を行う予定の人:年末調整で焦ってすべての証明書をかき集めずとも、確定申告書にまとめて記載・添付するほうが二度手間を防げます。
【給与 所得 者 保険 料 控除 申告 書 書き方】に関するよくある質問(FAQ)
Q1:妻名義で契約している生命保険の保険料は、夫の申告書で控除できますか?「あなたとの続柄」はどう書けばいいですか?
A1:控除を受けられます。生命保険料控除の対象となるのは、「保険金受取人が納税者またはその配偶者・親族」であり、かつ「保険料を実際に支払っているのが納税者本人(夫)」である場合です。契約者名義が妻であっても、夫の給与口座から引き落とされている等、夫が実質的に負担していれば夫の申告書に記載可能です。この場合、「保険等の契約者の氏名」には妻の名前を書き、「あなたとの続柄」欄には「妻」と記入します。
Q2:11月下旬になっても控除証明書が手元に届かない、または紛失した場合はどうすればいいですか?
A2:まずは加入している保険会社のウェブサイト(契約者専用ページ)を確認してください。現在はほとんどの大手損保・生保が「電子控除証明書(XMLまたはPDF)」の即時発行サービスを提供しており、ログインすればその場でダウンロード可能です。また、書面の再発行を依頼した場合でも数日で郵送されます。社内締切に間に合わない場合は、「証明書を再発行中であり、届き次第提出する」旨を事前に経理担当者へ伝えておけば、柔軟に提出期日を猶予してもらえるケースが一般的です。
Q3:会社の提出期日に完全に遅れてしまい、年末調整の処理が終わってしまったら還付金はもう諦めるしかありませんか?
A3:決して諦める必要はありません。会社での最終確定(1月下旬)に間に合わなかった場合でも、翌年2月16日から3月15日に行われる所得税の「確定申告」を行えば、全く同じ計算ルールで適正な控除が適用され、納めすぎた税金が指定口座に還付されます。さらに、控除漏れによる還付請求だけであれば「還付申告」として翌年1月1日から5年間有効です。源泉徴収票と控除証明書を手元に保管し、国税庁の「確定申告書作成コーナー」から申告を行ってください。
まとめ:2026年最新ルールを押さえて確実に還付金を獲得しよう
「給与所得者の保険料控除申告書」は、一見すると無機質な数字と記号の羅列に見えますが、その実態は会社員に認められた数少ない合法的な資産防衛ツールです。新旧区分の判定ルールや介護医療・個人年金の枠組み、そして社会保険料の家族分やiDeCo掛金の全額控除を正確に理解していれば、手取り額に数万円から十数万円の確実な差が生まれます。
複雑に見える計算式も、証明書の区分を仕分けして上限額の仕組みを把握すれば決して恐れるものではありません。万が一の手続き遅れや紛失時にも法的救済ルートが確立されていることを知り、心理的ハードルを下げて確実に申告を完遂することが、2026年の家計防衛における賢明な第一歩となります。 (出典: 給与 所得 者 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。